


Вклад, накопительный счёт или другой вариант: как я распределяю сбережения
Вклад, накопительный счёт или другой вариант: как я распределяю сбережения
Когда речь заходит о сбережениях, я руководствуюсь тремя принципами: ликвидность, доходность и надёжность. Исходя из них, у меня сформировалась простая схема распределения средств, которой пользуюсь уже несколько лет и регулярно корректирую под текущую экономическую ситуацию.
Первое — подушка безопасности (3–6 месячных расходов). Она у меня лежит на накопительном счёте или в мультивалютном «сейфе» банка с мгновенным доступом. Почему не вклад? Потому что доступность важнее пары процентов дохода: экстренные траты не должны превращаться в квест с комиссиями и штрафами.
Второе — краткосрочные и среднесрочные цели (6–24 месяца). Здесь я выбираю срочные вклады с хорошей ставкой или депозиты с частичным доступом и капитализацией процентов. Вклады удобны для фиксации дохода, если ожидается снижение ключевой ставки — беру срок 6–12 месяцев, чтобы не «замораживать» большие суммы на длительный срок.
Третье — долгосрочный капитал и защита инфляции. Для этого у меня часть в ОФЗ и высококлассных корпоративных облигациях через брокера, часть — в акциях или ETF на дивиденды (ликвидно и с потенциалом роста). Это повышает среднюю доходность портфеля и даёт защиту от обесценивания денег.
Четвёртое — валютная подушка (10–15%). Держу евро/доллары в случае необходимости поездок или международных переводов; часть — в валютных вкладах, часть — на валютном счёте у брокера.
Я также строго диверсифицирую по банкам и инструментам, не превышая лимит страхования вкладов в одном месте. Учитываю налоги и комиссии: расчёт доходности делаю «чистыми» числами. Ребалансирую портфель раз в квартал и при серьёзных изменениях на рынке или решениях регулятора.
В итоге моя формула проста: ликвидность = спокойствие, вклады = фиксация, облигации/ETF = рост. Каждый инструмент имеет своё место — и главное для меня, чтобы риск соответствовал целям, а деньги были под контролем.
Сначала вэвешиваю все за и против

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.



Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Кредит Урал Банк начислит в рамках акции по кредитной карте «120 дней без %» кэшбэк 2% баллами за покупки в категории «Все операции», совершенные с 1 сентября по 31 октября 2026 года, при выборе категории в КУБ-Мобайл или КУБ-Директ (максимум — 3000 баллов в месяц). Участники, получившие или использовавшие приветственные бонусы в период акции, к участию не допускаются.
После заседания ЦБ РФ я пересмотрел распоряжение сбережениями и принял конкретные решения — и хочу рассказать, почему в итоге часть средств оставил в Сбербанке.
После последнего заседания ЦБ РФ я окончательно решила отказаться от классических вкладов — и хочу объяснить, это было моё осознанное решение. Во-первых, ключевая ставка и её возможные изменения сделали для меня главный аргумент вклады сейчас слишком подвержены риску «застывания» денег на ставках, которые быстро теряют реальную доходность из‑за инфляции и ожиданий снижения ставок. Мне не хочется вновь увидеть, как мои сбережения годами приносят доход ниже инфляции.
Этой осенью после очередного изменения ключевой ставки я пересмотрел подход к вкладам — у меня появился простой рабочий алгоритм, которым делюсь.
В начале лета я заказал в небольшом интернет-магазине комплект садовой мебели к дачному сезону. Оплатил покупку сразу на сайте банковской картой, со счета списалось 34 500 рублей. Продавец пообещал привезти товар транспортной компанией в течение десяти рабочих дней и прислал электронный чек на почту.
Ставка по новому вкладу составляет 13,7% годовых на срок 150 дней.
Осенью позапрошлого года я решил защитить часть свободных сбережений от девальвации рубля и присмотрелся к замещающим облигациям крупного экспортера. Бумаги торговались на Московской бирже, были привязаны к курсу американского доллара, но все расчеты по купонам и телу долга проходили в российских рублях. Я вложил порядка 450 тыс. рублей, купив шесть облигаций с номиналом в 1 000 долларов каждая по действовавшему тогда курсу около 75 рублей за доллар.
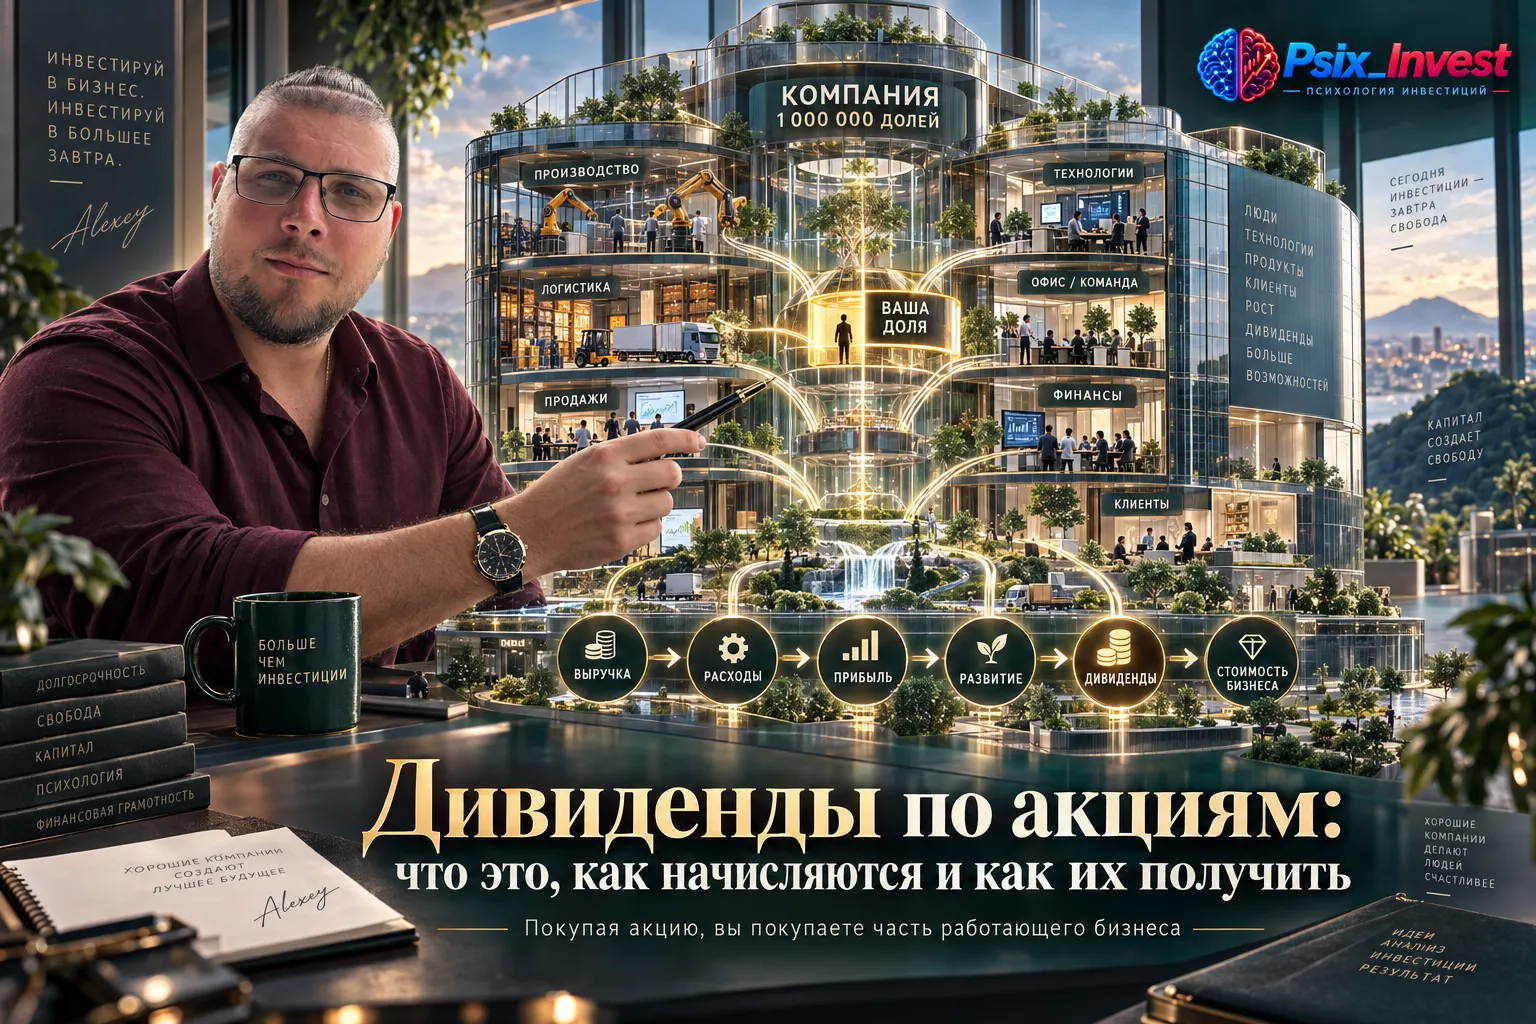
Фраза «компания платит дивиденды» сама по себе ничего не говорит о том, сколько денег получит конкретный инвестор. Для личного расчёта нужны как минимум количество акций, размер дивиденда на одну бумагу и применимый налог.
Банк ,, Русский Стандарт,, изменил ( сдвинул на несколько дней)сроки по вкладам с 15 сентября, без изменений % ставок.
Оформила недавно,не успела ещё разобраться в деталях,сег.списалась некоторая сумма за смарт подписку,обратилась в поддержку банка,вернули на счёт в течении минуты,реагируют быстро!Даже если что-то не то подключил не проблема исправить.