


Финансовая археология: как раскопки культурных слоев объясняют структуру трат
Археология традиционно воспринимается нами как строгая историческая наука, посвященная изучению глубокого прошлого человеческой цивилизации. Мы привыкли связывать её с масштабными раскопками древних городов, поиском гробниц правителей, очисткой античных черепков и восстановлением фрагментов древней письменности. Нам кажется, что исследователи, бережно работающие кистями в пыльных раскопах, бесконечно далеки от прагматичного мира современных финансовых потоков и мобильных интерфейсов. Однако если детально проанализировать то, как люди распределяют свои ресурсы и совершают повседневные расходы, окажется, что поведение денег удивительным образом повторяет законы археологии. В сентябре 2026 года наш личный бюджет - это не статичная плоская таблица, а полноценное историческое поселение, обладающее собственными культурными слоями, скрытыми артефактами и заброшенными фундаментами. Понимание базовых принципов стратиграфии и археологического анализа позволяет хладнокровно раскопать истинную изнанку собственных трат, обнаружить скрытые каналы утечки ликвидности и выстроить нерушимые стены для защиты семейного капитала от транзакционного шума розничного рынка.
Закон культурного слоя и рождение сберегательного фундамента
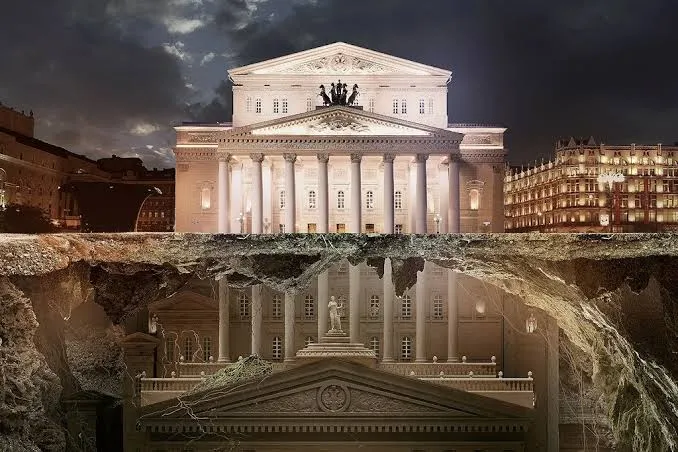
В классической археологии культурный слой - это напластование земли на месте поселения человека, которое формируется веками из остатков его жизнедеятельности, строительного мусора и забытых предметов. Чем дольше и стабильнее жили люди на одном месте, тем мощнее и глубже становится этот слой. Нижние ярусы хранят фундаменты и самые прочные камни первых построек, на которых держится вся последующая история города. В геометрии личного капитала роль такого нерушимого первоначального слоя безупречно выполняет создание монолитного накопительного счета с ежедневным начислением процентов на фактический остаток. Каждая отложенная в день зарплаты копейка - это новый прочный кирпич, закладываемый в основание вашей финансовой независимости. Когда вы аккумулируете средства в одном месте и не трогаете их ради сиюминутных капризов, в вашей системе рождается то самое надежное ядро. Этот сберегательный фундамент начинает приумножаться на автопилоте благодаря природной магии сложного процента. Зафиксированные автоматическим софтом тарификации в полночь проценты присоединяются к основному телу вклада, увеличивая общую массу объекта. Прибыль начинает порождать новую прибыль, защищая капитал от инфляционного сжатия. У человека меняется сама психология: видя стабильный, ровный рост этого глубинного культурного слоя накоплений, мозг переходит в режим хладнокровного планирования, полностью отказываясь от хаотичного дробления мелких сумм.
Ловушка «бытового мусора» и транзитные наслоения бесшовных интерфейсов
Главная проблема при раскопках древних городов заключается в том, что ценные артефакты и монументальные постройки часто оказываются погребены под гигантскими пластами обычного бытового мусора и золы. Из-за хаотичных мелких наслоений, которые копились годами, историкам приходится тратить месяцы на то, чтобы добраться до истинной сути поселения.В архитектуре повседневного банкинга роль таких засыпных слоев мусора играют наши импульсивные микротраты, подогретые абсолютно бесшовными интерфейсами онлайн-коммерции. Разработчики софта намеренно стерли любые барьеры на пути расставания с деньгами, превратив траты в секундное фоновое действие: оплата в один клик, автоматические продления заброшенных периодов на сайтах, моментальные QR-платежи, уличные парковки и ресторанные чаевые без ввода паролей. Эти микроскопические списания действуют коварно: они незаметны при поверхностном взгляде на экран телефона, часто происходят глубокой ночью и не вызывают мгновенной психологической боли. Но если этот агрессивный фоновый запрос от стороннего торгового шлюза срабатывает в выходной день и опускает остаток вашей дебетовой карты ниже установленного лимита хотя бы на один рубль, внутренний софт тарификации банка принудительно обнулит повышенную промо-ставку по накопительному вкладу за все тридцать дней расчетного периода. Накопления засыпаются транзитным шумом, а ваша законная прибыль за месяц безвозвратно уходит в пользу чужой маржинальности из-за отсутствия жестких технических барьеров.
Выстраивание защитных раскопов: правило жесткой изоляции счетов
Чтобы уберечь свою личную финансовую летопись от хаотичного размытия и технических овердрафтов, движение денежных потоков необходимо перенаправить через систему изолированных шлюзов по строгому алгоритму. Археологи огораживают место раскопок жесткими барьерами, натягивают защитные тенты и строят водоотводные каналы, чтобы внешние ливни и уличная грязь физически не могли повредить хрупкие глубинные слои древних памятников. Выстроите жесткую финтех-оборону по принципу археологической защиты. Полностью удалите реквизиты вашей основной дебетовой карты, хранящей сберегательное ядро, из всех торговых профилей и навигационных систем в телефоне. Выпустите отдельную бесплатную виртуальную цифровую карту-буфер строго для повседневных микрорасчетов и розничных QR-платежей. Это ваш изолированный транзитный шлюз, ваш защитный раскоп. Держите баланс этой специализированной карты на строго нулевом уровне и полностью отключите в настройках функцию автоматического овердрафта. Пополняйте этот операционный пластик со скрытого накопительного счета вручную непосредственно у кассы, за одну минуту до совершения транзакции, переводя туда точную сумму чека до копейки. Все основные ресурсы держите на безопасном, удаленном расстоянии - под защитой сложных паролей, на счетах строго с ежедневным, а не с минимальным месячным расчетом базы. Это создаст непреодолимое правило безопасности: любые скрытые ночные запросы сторонних серверов и отложенные клиринговые лаги физически упрутся в пустой баланс операционной карты, а ваше ядро сбережений продолжит непрерывно приумножаться под защитой сложного процента.
По итогу
Повседневное управление личным капиталом и успешное формирование семейного бюджета в цифровую эпоху - это в первую очередь битва за собственное внимание, требующая строгой дисциплины, терпения и глубокого понимания внутренних математических механизмов. Монолитный культурный слой повышенных накопительных остатков, защита от засыпания бытовым транзакционным мусором через искусственное создание пауз перед покупками и жесткое разделение денежных потоков на изолированные шлюзы - это те самые законы финансовой археологии, которые защищают кошелек от инфляционного сжатия. Трезвый ручной контроль за собственным цифровым следом, регулярный отзыв выданных токенов авторизации внутри мобильного банка, использование пустых виртуальных карт-буферов и парковка основного капитала на накопительных счетах с ежедневным расчетом остатка гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Среди нас сразу 276 аналитиков были готовы к результатам. Именно столько участников угадали, что ставка сне изменилась и снова 14%!



Тема налогового вычета за обучение мне не очень близка, но опишу опыт своей родственницы.

Налоговый вычет за обучение ребёнка- это возврат части уплаченного вами НДФЛ( налога на доходы физических лиц).
Получить налоговый вычет за обучение можно через налоговую, в упрощенном порядке( дождаться, когда в "Личном кабинете налогоплательщика для физических лиц" появится предзаполненное заявление " или через работодателя.
Мы запустили во ВКонтакте опрос, который повлияет на наши посты в этой соцсети. Участники выбирают, на чем сделать акцент: вкладах, займах, страховке или других продуктах.
Бунт против классических правил
Приобретение всего одной новой вещи часто становится триггером для бесконечной цепочки расходов. Человек покупает стильный рабочий стол, но внезапно осознает, что его старое кресло совершенно не гармонирует с обновлением. Вслед за креслом приобретается новый торшер, затем - минималистичные органайзеры, и вот уже скромный бюджет на легкое обновление комнаты превращается в серьезную брешь в личных финансах. Этот феномен в поведенческой экономике называется «эффектом Дидро». Он описывает ловушку, в...
У каждого из нас есть приложения, в которые мы заходим по сто раз в день: соцсети, мессенджеры, маркетплейсы. Но есть одна иконка на экране смартфона, нажатие на которую у многих вызывает легкую тревогу, а иногда и самый настоящий внутренний ступор. Речь идет о приложении банка. Психологи называют это финансовым избеганием. Умные, взрослые и успешные люди неделями не проверяют баланс своих карт, боясь увидеть там реальные цифры. Мы сознательно прячем голову в песок, надеясь, что финансовые...
В 1953 году французский экономист Морис Алле провёл эксперимент, который пошатнул основы теории ожидаемой полезности. Участникам предлагали два выбора.
Представьте выбор: получить 10 000 рублей сегодня или 15 000 через год. Большинство выбирает первое. А теперь другой выбор: 10 000 через год или 15 000 через два года. Здесь большинство готово подождать. Одна и та же разница в 5 000 рублей, но решение противоположное. Почему? Ответ кроется в гиперболическом дисконтировании - одном из главных врагов финансового благополучия.
Оценка: 5
Вы просыпаетесь утром, берете в руки телефон, открываете соцсети и за первые пять минут успеваете узнать, что кто-то в вашем возрасте уже купил третью квартиру, кто-то завтракает на Мальдивах, а кто-то в идеальной физической форме рассуждает о продуктивности в шесть утра. Вы смотрите на свою остывающую чашку кофе, на неглаженую рубашку и чувствуете, как внутри начинает шевелиться неприятное чувство - ощущение собственной неполноценности. Добро пожаловать в мир, где нас круглосуточно атакует...
Осень 2026 года принесла с собой новые вызовы и возможности для управления личными финансами. С учетом изменений в экономической ситуации и решений Центрального банка России, я решила пересмотреть свои стратегии сбережений. В этом посте расскажу, как я распределяю свои сбережения и какие финансовые инструменты выбрала.
На днях было заседание ЦБ, ставку оставили высокой 14%— и я наконец-то перестала держать деньги просто на карте «на всякий случай».Раньше часть сбережений лежала на обычном счёте с копеечной доходностью — удобно, но обидно: инфляция потихоньку съедает сумму. После новостей про ставку я посмотрела, какие варианты дают доходность выше инфляции, и перераспределила деньги:
В начале XVII века Амстердам стал центром мировой торговли, но купцы страдали от хаоса. В обращении ходили сотни видов монет - стёртых, обрезанных, поддельных. Каждый торговец оценивал их по-своему, и сделки превращались в торг. В 1609 году городские власти основали Амстердамский банк, чтобы положить этому конец.