


Как я деньги за второе высшее возвращал
После первой и второй промежуток небольшой, и как известно, эта фраза относилась именно к вопросу учебы в университетах.
Собственно и я, отучившись 4 года на бакалавра по международным отношениям, всего через годик решил поступать на второе высшее на инженера-программиста.
Деньги за первое высшее возвращать я не додумался, к своему стыду, даже не знал о существовании налогового вычета.
Потому решил не упускать возможность вернуть часть денег и сначала начал разбираться сам. С помощью налогового упрощенного вычета я вернул деньги за ипотеку и думал что также можно сделать и по учебе. И упрощенный вычет оказался ловушкой, как мне потом рассказала моя юристка.
Дело в том, что такой вид вычета блокирует дополнительные вычеты по другим расходам и его нельзя дополнить.
Потому после того как обжегся на ипотеке оформлять вычеты начали вместе со специалистом. И в итоге вернули 13% средств за три года обучения. Понадобились договор об обучении с учреждением, квитанции об оплате за обучение и терпение.
Мораль проста: либо разбирайтесь по 7 раз в теме вычетов либо нанимайте специалиста.

Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Среди нас сразу 276 аналитиков были готовы к результатам. Именно столько участников угадали, что ставка сне изменилась и снова 14%!



Тема налогового вычета за обучение мне не очень близка, но опишу опыт своей родственницы.

Налоговый вычет за обучение ребёнка- это возврат части уплаченного вами НДФЛ( налога на доходы физических лиц).
Получить налоговый вычет за обучение можно через налоговую, в упрощенном порядке( дождаться, когда в "Личном кабинете налогоплательщика для физических лиц" появится предзаполненное заявление " или через работодателя.
Мы запустили во ВКонтакте опрос, который повлияет на наши посты в этой соцсети. Участники выбирают, на чем сделать акцент: вкладах, займах, страховке или других продуктах.
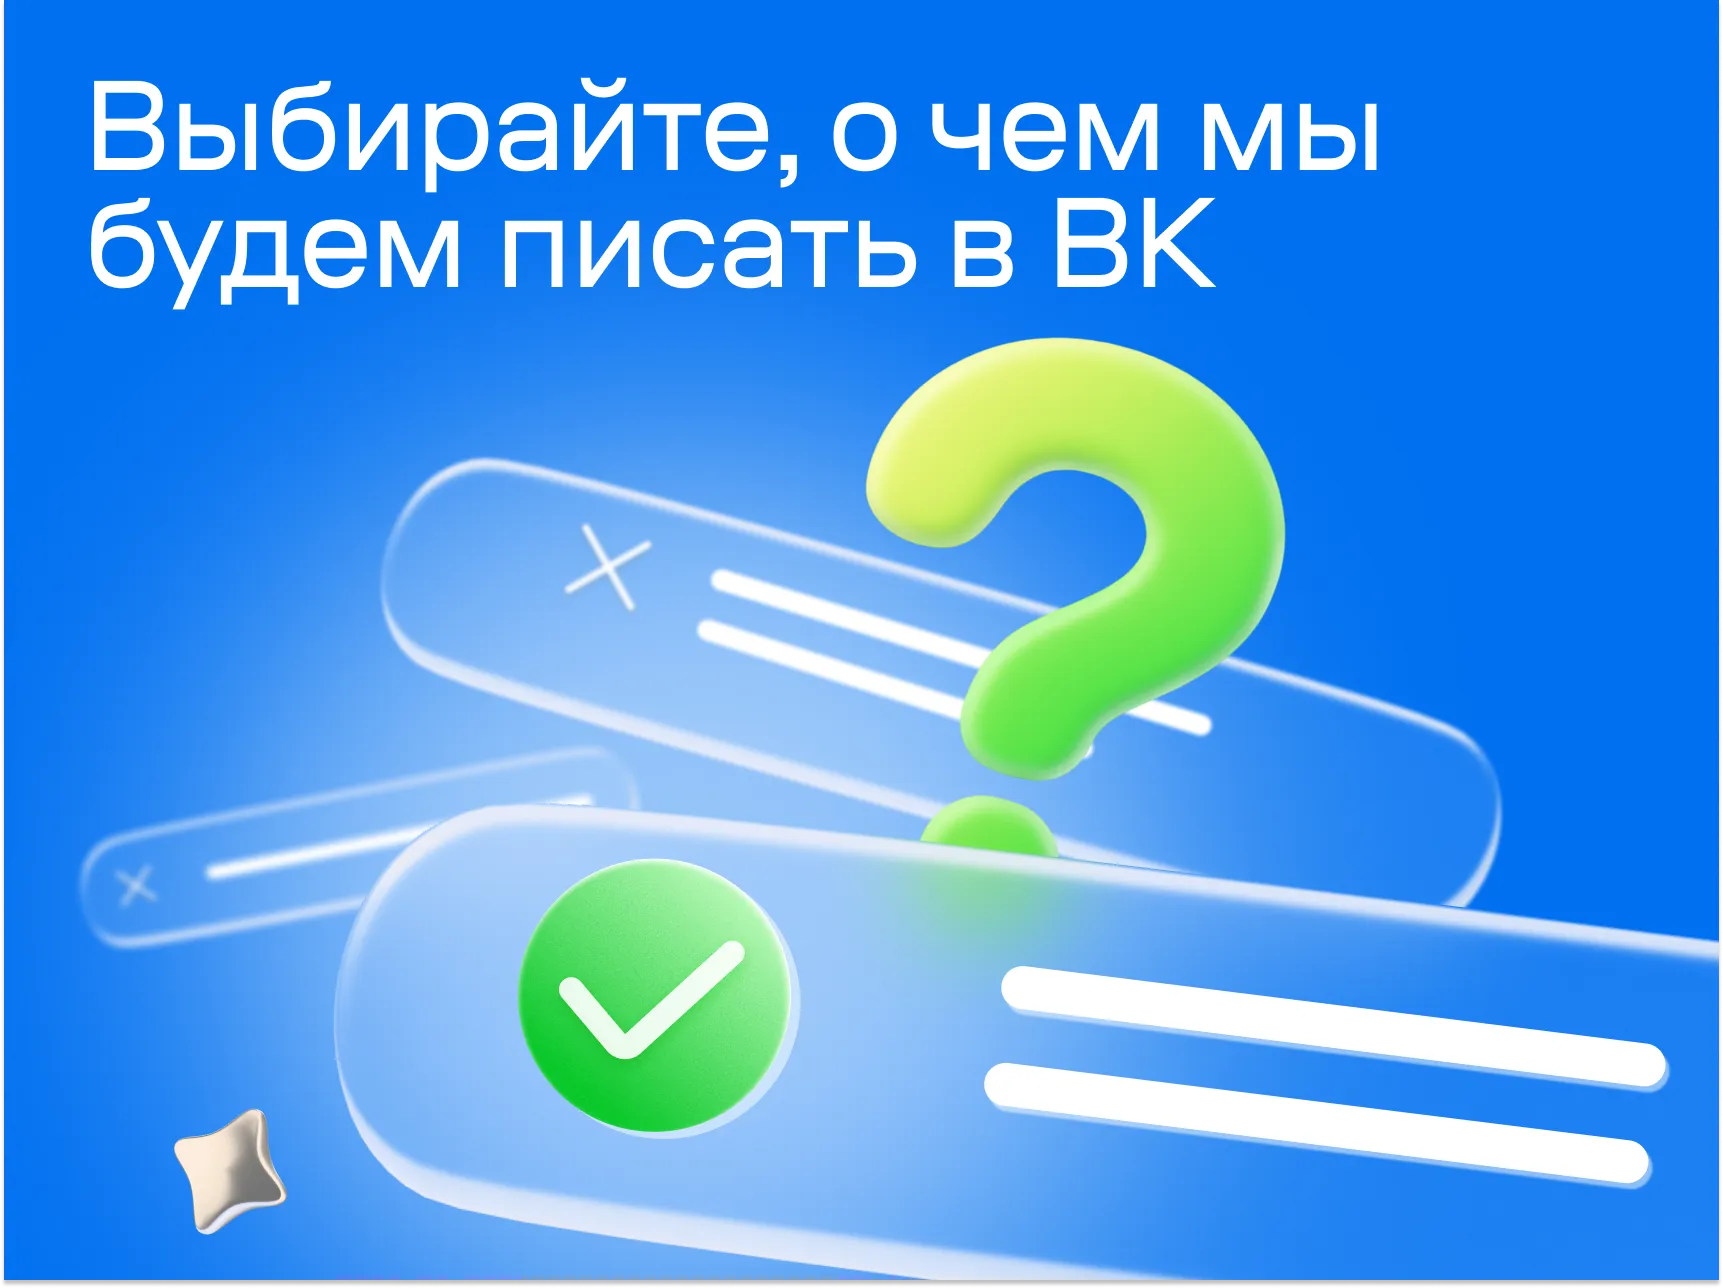
Вопрос стоимости и вида транспорта для передвижения становится всё острее. Автомобиль даёт комфорт и свободу, но за неё приходится серьезно платить. Например, очередями за бензином и дорогим ремонтом. Самокат же, напротив, требует гораздо меньше расходов и головной боли. Давайте попробуем их сравнить.
Решила я тут как-то попробовать продавать на ресейле Вайлдберриз.
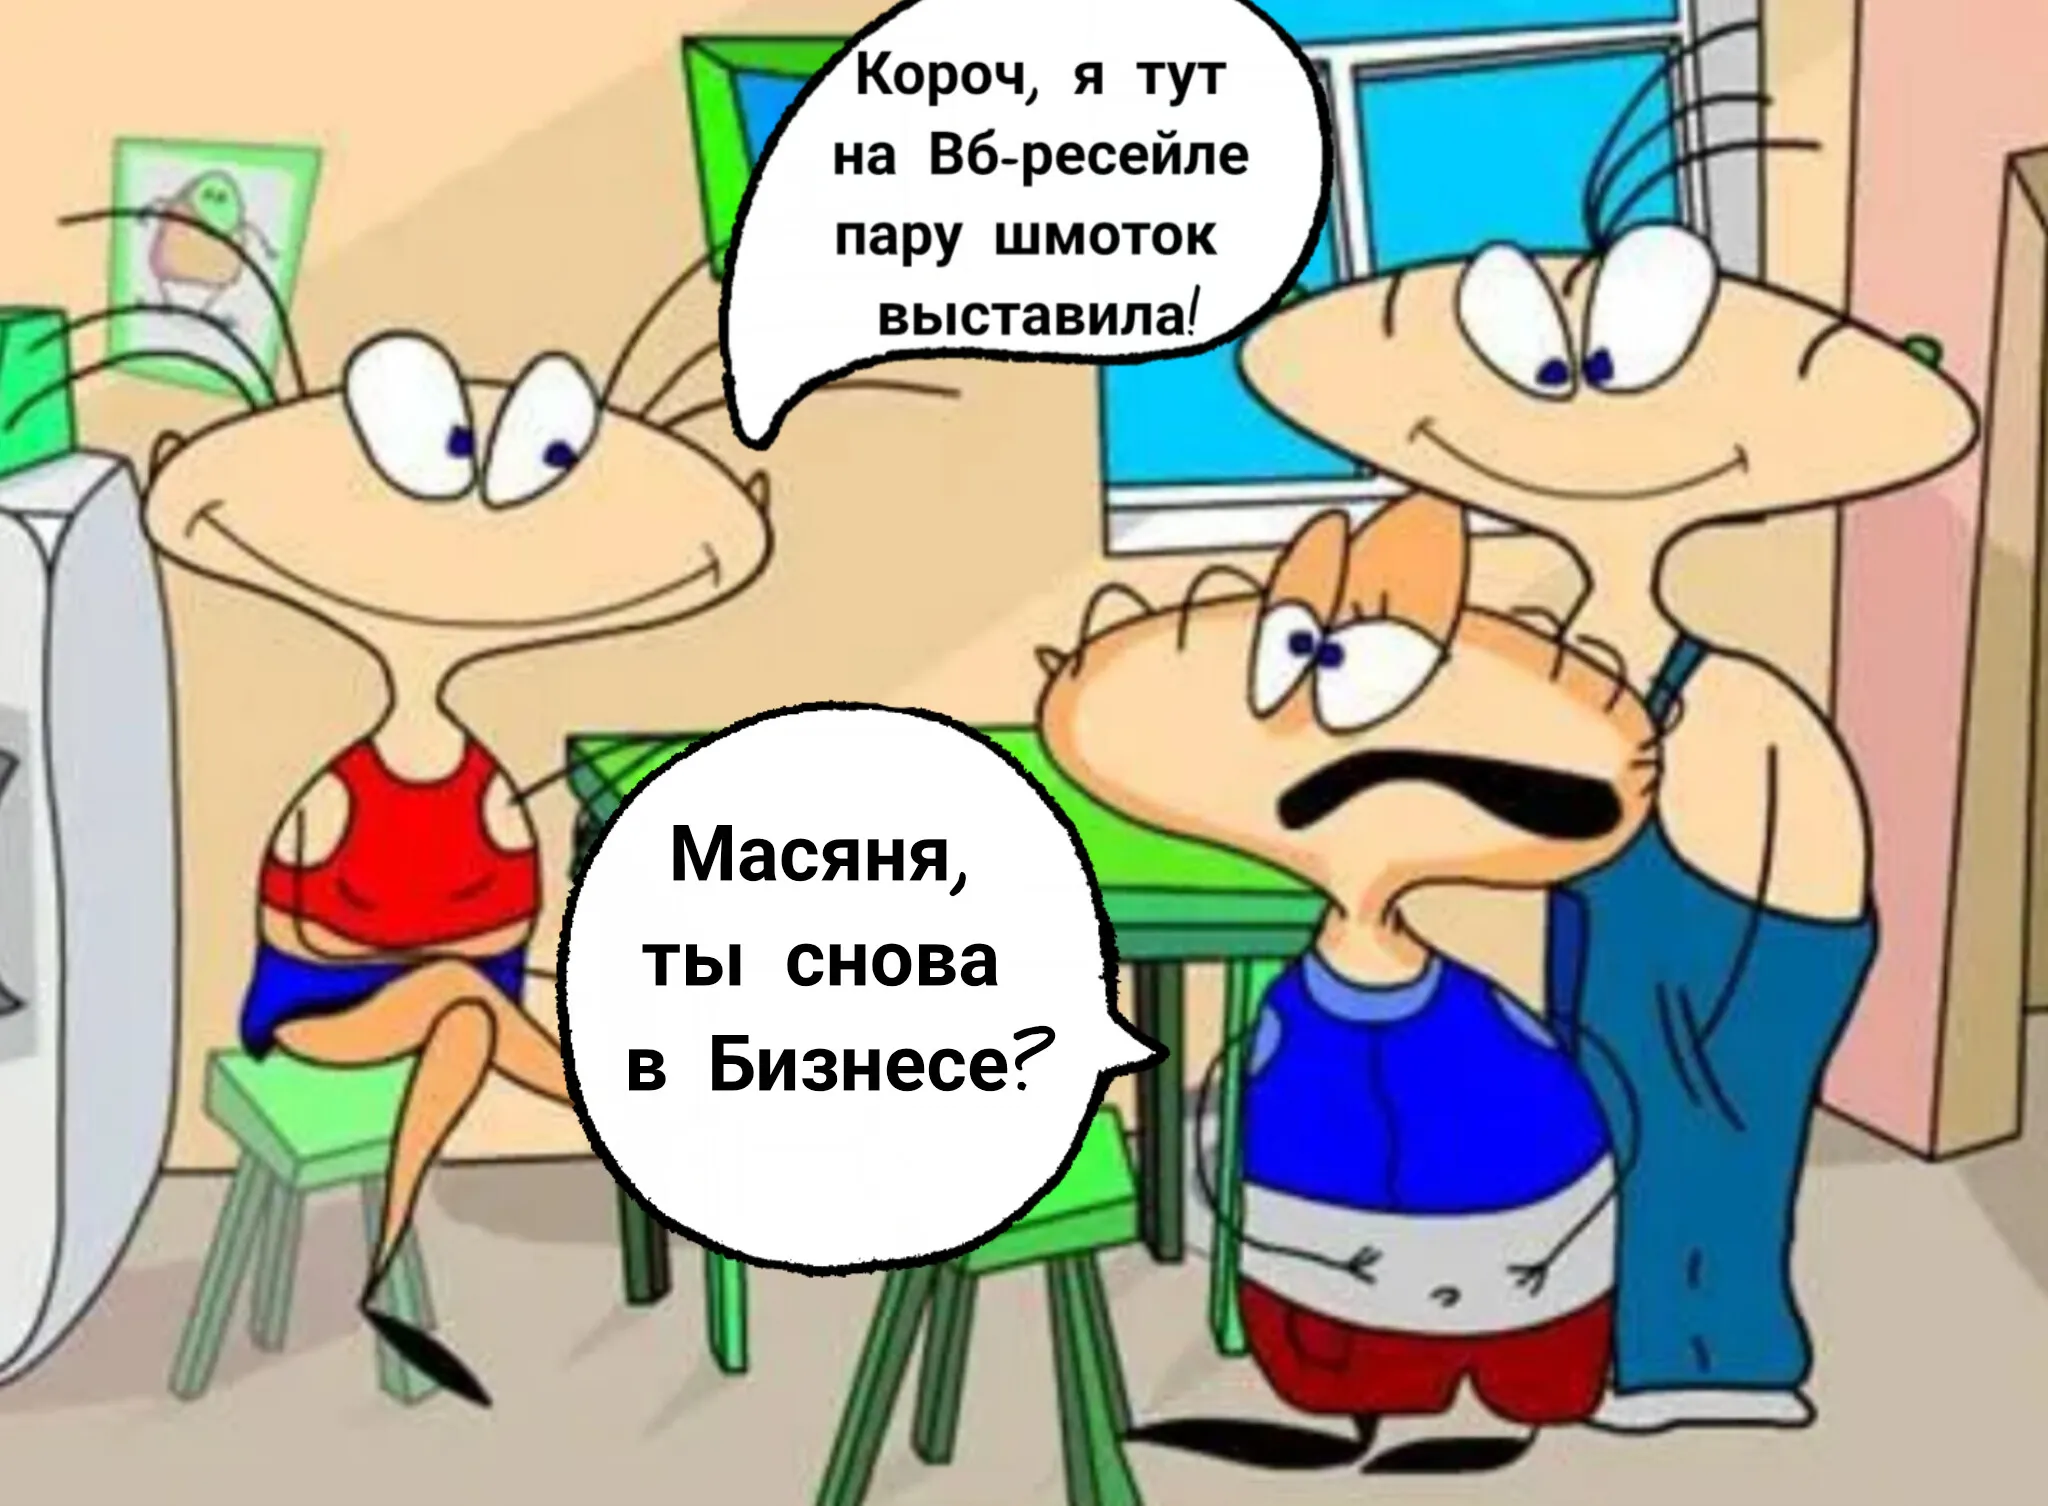
У каждого из нас в детстве были свои маленькие тайны, сокровища и ритуалы, которые сегодня, с высоты прожитых лет, вспоминаются с легкой и теплой ностальгической улыбкой. Кто-то собирал редкие марки, кто-то бережно вклеивал в альбомы цветные вкладыши от жевательных резинок, а у меня была старая, круглая жестяная коробка из-под датского печенья с изображением заснеженного замка на крышке. Самого печенья там, конечно же, давно не было - внутри коробки жила моя первая в жизни персональная...
Археология традиционно воспринимается нами как строгая историческая наука, посвященная изучению глубокого прошлого человеческой цивилизации. Мы привыкли связывать её с масштабными раскопками древних городов, поиском гробниц правителей, очисткой античных черепков и восстановлением фрагментов древней письменности. Нам кажется, что исследователи, бережно работающие кистями в пыльных раскопах, бесконечно далеки от прагматичного мира современных финансовых потоков и мобильных интерфейсов. Однако...
Бунт против классических правил
Приобретение всего одной новой вещи часто становится триггером для бесконечной цепочки расходов. Человек покупает стильный рабочий стол, но внезапно осознает, что его старое кресло совершенно не гармонирует с обновлением. Вслед за креслом приобретается новый торшер, затем - минималистичные органайзеры, и вот уже скромный бюджет на легкое обновление комнаты превращается в серьезную брешь в личных финансах. Этот феномен в поведенческой экономике называется «эффектом Дидро». Он описывает ловушку, в...
У каждого из нас есть приложения, в которые мы заходим по сто раз в день: соцсети, мессенджеры, маркетплейсы. Но есть одна иконка на экране смартфона, нажатие на которую у многих вызывает легкую тревогу, а иногда и самый настоящий внутренний ступор. Речь идет о приложении банка. Психологи называют это финансовым избеганием. Умные, взрослые и успешные люди неделями не проверяют баланс своих карт, боясь увидеть там реальные цифры. Мы сознательно прячем голову в песок, надеясь, что финансовые...
В 1953 году французский экономист Морис Алле провёл эксперимент, который пошатнул основы теории ожидаемой полезности. Участникам предлагали два выбора.
Представьте выбор: получить 10 000 рублей сегодня или 15 000 через год. Большинство выбирает первое. А теперь другой выбор: 10 000 через год или 15 000 через два года. Здесь большинство готово подождать. Одна и та же разница в 5 000 рублей, но решение противоположное. Почему? Ответ кроется в гиперболическом дисконтировании - одном из главных врагов финансового благополучия.
Оценка: 5