
Ожидание ставки ЦБ сентября 2026 с практичным намерением
Что я сделала со сбережениями после заседания ЦБ и почему Сентябрьское заседание Банка России. 11 сентября ЦБ сохранил ключевую ставку на уровне 14% годовых. Для меня это означает простую вещь: я не стала резко менять свою стратегию и переводить все деньги в какой-то один инструмент, диверсификация наше всё. Наоборот, сейчас мне еще важнее распределять сбережения по разным задачам. Потому что высокая ставка — это не единственный ориентир.
Что я смотрю в первую очередь. Часть денег должна быть максимально предсказуемой, часть — ликвидной, а часть — работать на более длинном горизонте. Поэтому я не выбираю между вкладом, накопительным счетом, облигациями, денежным рынком или золотом как между взаимоисключающими вариантами. У каждого инструмента своя задача.
Вклад для меня — это история про заранее понятную доходность и срок. Если деньги точно не понадобятся несколько месяцев, фиксировать ставку может быть удобно.
Накопительный счет — про гибкость. Мне нравится держать там ту часть денег, которая может понадобиться в любой момент. Да, ставка по такому продукту может меняться, зато не приходится досрочно закрывать вклад, если внезапно понадобились деньги.
БПИФ денежного рынка я рассматриваю как еще один инструмент для ликвидной части сбережений, но уже в рамках брокерского счета и с пониманием, что это инвестиционный продукт, а не банковский вклад.
И вот здесь становится интереснее. Почему я не смотрю только на ставки по вкладам. В августовском обзоре Банка России хорошо видно, насколько разной может быть доходность разных инструментов. Самым доходным активом российского рынка в августе стало золото. Также заметную доходность показали депозиты в иностранной валюте и замещающие облигации. При этом положительный результат был и у рублевых депозитов, инструментов денежного рынка и корпоративных облигаций. Для меня главный вывод здесь даже не в том, что золото оказалось лидером месяца. Лидер одного месяца не обязательно должен становиться лидером моего портфеля. Золото в августе выросло очень сильно, но я воспринимаю его прежде всего как инструмент диверсификации и защиты части капитала, а не как замену вкладу.
То же самое с валютными инструментами. Их рублевая доходность зависит не только от самого инструмента, но и от изменения курса рубля. Поэтому сравнивать условный валютный депозит и рублевый вклад только по проценту — некорректно. Что особенно интересно в денежном рынке. Отдельно мне нравится следить за БПИФ денежного рынка. Их логика достаточно понятна: фонд инвестирует в инструменты денежного рынка, поэтому при высоких ставках такой продукт может давать доходность, близкую к текущим рыночным ставкам, хотя она не фиксируется заранее и не является гарантированной. При этом Банк России отмечает, что в августе частные инвесторы продолжали активно покупать БПИФ денежного рынка: приток составил около 79 млрд рублей. Для сравнения, в корпоративные облигации физлица вложили около 130 млрд рублей. Мне здесь нравится именно сочетание ликвидности и возможности получать доходность на свободные деньги, но я всегда держу в голове разницу между банковским вкладом и биржевым инструментом.
А что с облигациями? Еще один элемент моей стратегии — корпоративные облигации. Но здесь я точно не действую по принципу «берем ту, где процент выше». Высокая доходность облигации может означать и более высокий кредитный риск. Поэтому я смотрю на срок, рейтинг эмитента, размер купона, цену покупки, оферту и потенциальную доходность к погашению. В августе корпоративные облигации в целом также показали положительную динамику. При этом Банк России отдельно отмечал расширение спредов корпоративных облигаций к ОФЗ, особенно в сегменте бумаг с более низким кредитным качеством. То есть здесь особенно хорошо работает правило: не покупать процент, а разбираться, откуда этот процент берется.
Поэтому мой алгоритм сейчас выглядит так. Сначала я определяю, когда мне могут понадобиться деньги. Если это резерв или деньги на ближайшие расходы — мне важнее ликвидность. Если деньги точно не понадобятся несколько месяцев — можно рассматривать вклад и фиксировать известную ставку. Если горизонт длиннее и я готова к колебаниям стоимости — появляются облигации и другие инвестиционные инструменты. А небольшую часть капитала я могу использовать для диверсификации — например, через золото или валютные инструменты. И еще один момент: я не пытаюсь угадать следующее решение ЦБ. Сейчас ставка составляет 14%, но Банк России прямо указывает, что дальнейшие решения будут зависеть от динамики инфляции, инфляционных ожиданий и оценки рисков. В сентябре регулятор отдельно отметил усиление текущего ценового давления в последние месяцы. Поэтому мне кажется опасной стратегия «срочно вложить все деньги на максимальную ставку, пока она не исчезла». Я скорее за другой подход: часть доходности зафиксировать, часть оставить ликвидной, а часть капитала распределить между разными инструментами.
Именно августовская статистика еще раз это показала: за один месяц лидером может стать золото, в другой период — облигации или денежный рынок. А задача моих сбережений — не угадать победителя каждого месяца, а сохранить и постепенно увеличить капитал на нужном мне горизонте.
Для меня после сентябрьского заседания ЦБ вывод именно такой: сейчас я выбираю не самый высокий процент, а сочетание доходности, ликвидности, срока и риска.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.

Решение ЦБ по ключевой ставке всегда раскачивает рынок: кто-то срочно перекладывает деньги, кто-то замирает в ожидании. У меня на этот случай есть «лестница» — и она работает не на эмоциях, а на логике сроков.Вот как устроена моя разбивка (на примере условных 600 000 ₽ — чтобы было наглядно):200 000 ₽ — на 3 месяца. Это «быстрая» часть: она первой освободится, чтобы я могла поймать рост ставок, если он будет.200 000 ₽ — на 6 месяцев. Балансир: уже даёт неплохую доходность, но не «замораживает» д...
Давайте признаем: пока ЦБ держит ключевую ставку на уровне 14%, реальные цены в магазинах плевать хотели на эти отчеты. Деньги на обычных картах просто тают. Оставлять заначку «под матрасом» этой осенью — преступление против собственного кошелька.Я долго думал, куда пристроить рубли, чтобы спасти их от инфляции, и собрал гибкую стратегию через Банки.ру:💰 Накопительный счет (30% капитала). Это мои «быстрые» деньги. Ловлю приветственные промо-ставки для новых клиентов на Банки.ру. Да, банк...
После недавних ,ну очень щедрых процентов на накопительный счет от банков ,к которым мы сразу привыкли ,мы уже ищем такие же выгодные условия)!Но ,как мы понимаем ,такая щедрость была вызвана критической ситуацией и спасибо Центробанку ,что так разрулили ситуацию!
Раньше я просто выбирал категории «на глаз», а потом видел, что больше всего денег ушло на то, где кэшбэк был обычным. Теперь делаю так:
Смотрю выписку за прошлый месяц. Выделяю 2–3 самые крупные категории трат (например, «Супермаркеты», «АЗС», «Кафе»).Сравниваю с доступными категориями в банке. Если совпадают — беру их. Если нет, ищу максимально близкие.
Я всегда стараюсь выбирать вклад или накопительный счёт такой, чтобы они были без всяких условий, типа купить на столько, тогда будет % такой и прочее. Смотрю обычно на какой срок самый лучший % или с капитализацией - обычно это, если вклад, то 3 месяца, иногда и 6 месяцев бывает или ещё на Новые деньги тоже, например сейчас есть 14,5% на 3 месяца на Новые деньги Дом РФ, а также есть в Альфа банке 14% накопительный счёт на минимальный остаток на 2 месяца для новых клиентов, я как раз в...
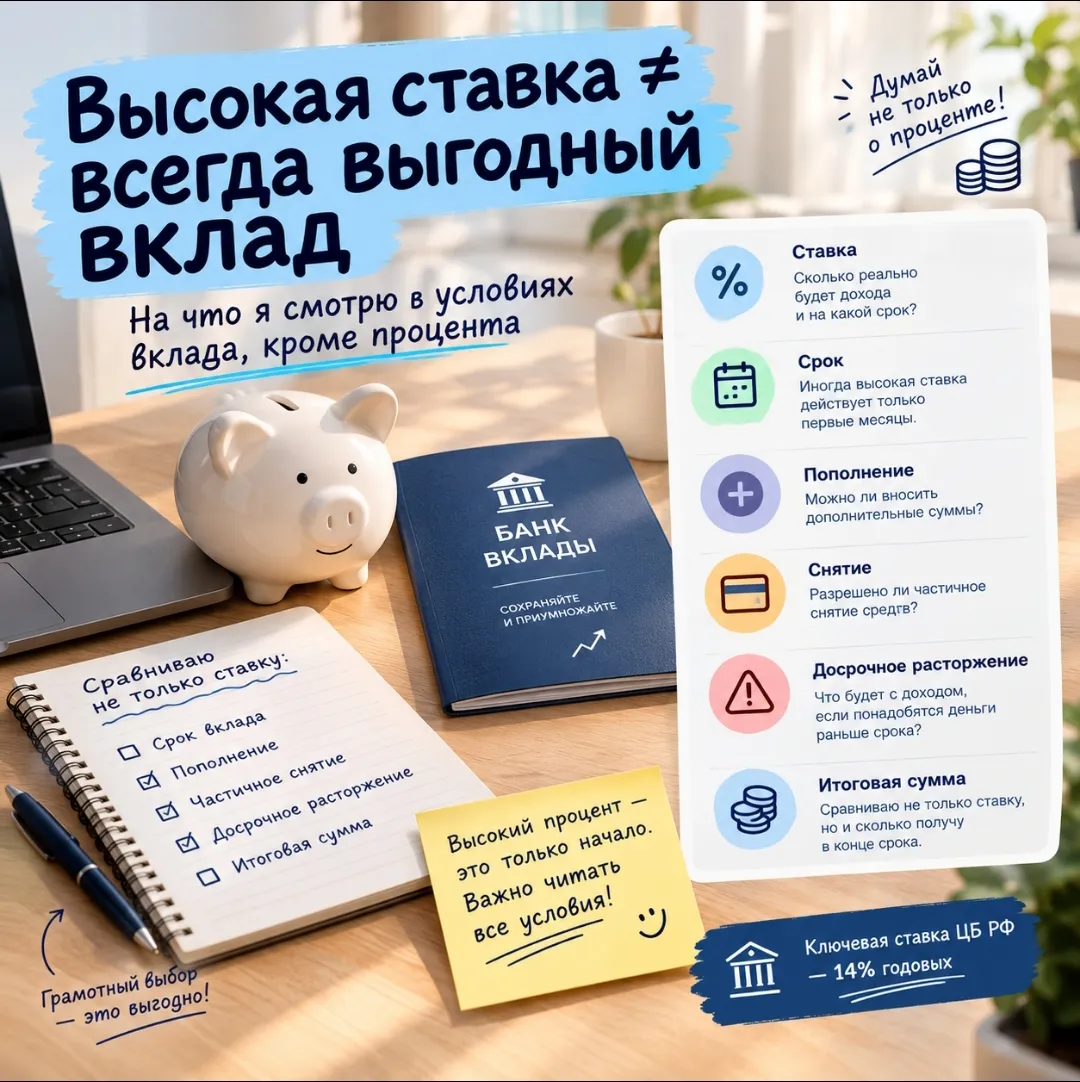
Когда вижу вклад с высокой ставкой, первое желание — сразу обратить внимание на процент. Но чем больше разбираюсь в условиях, тем больше понимаю: одной цифрой доходность вклада оценивать нельзя.
Этой осенью я впервые стала клиентом Совкомбанка. И мне, как новому клиенту, предложили особенно выгодные условия по накопительному счёту. И я решила воспользоваться этим предложением.
Тема конкурса и моя тема как нельзя совпали))
Всем привет, форумчане!
Изучая актуальные предложения по банковским вкладам, можно заметить интересную деталь. Вместо привычных и логичных сроков вроде половины года или двенадцати месяцев финансовые организации все чаще предлагают открыть депозит на весьма специфические периоды: 7 месяцев, 9, 11 или даже 13 месяцев. Более того, именно по таким «рваным» срокам банки часто выставляют самые привлекательные и высокие процентные ставки. На первый взгляд это кажется заботой о клиенте, которому дают возможность гибко...