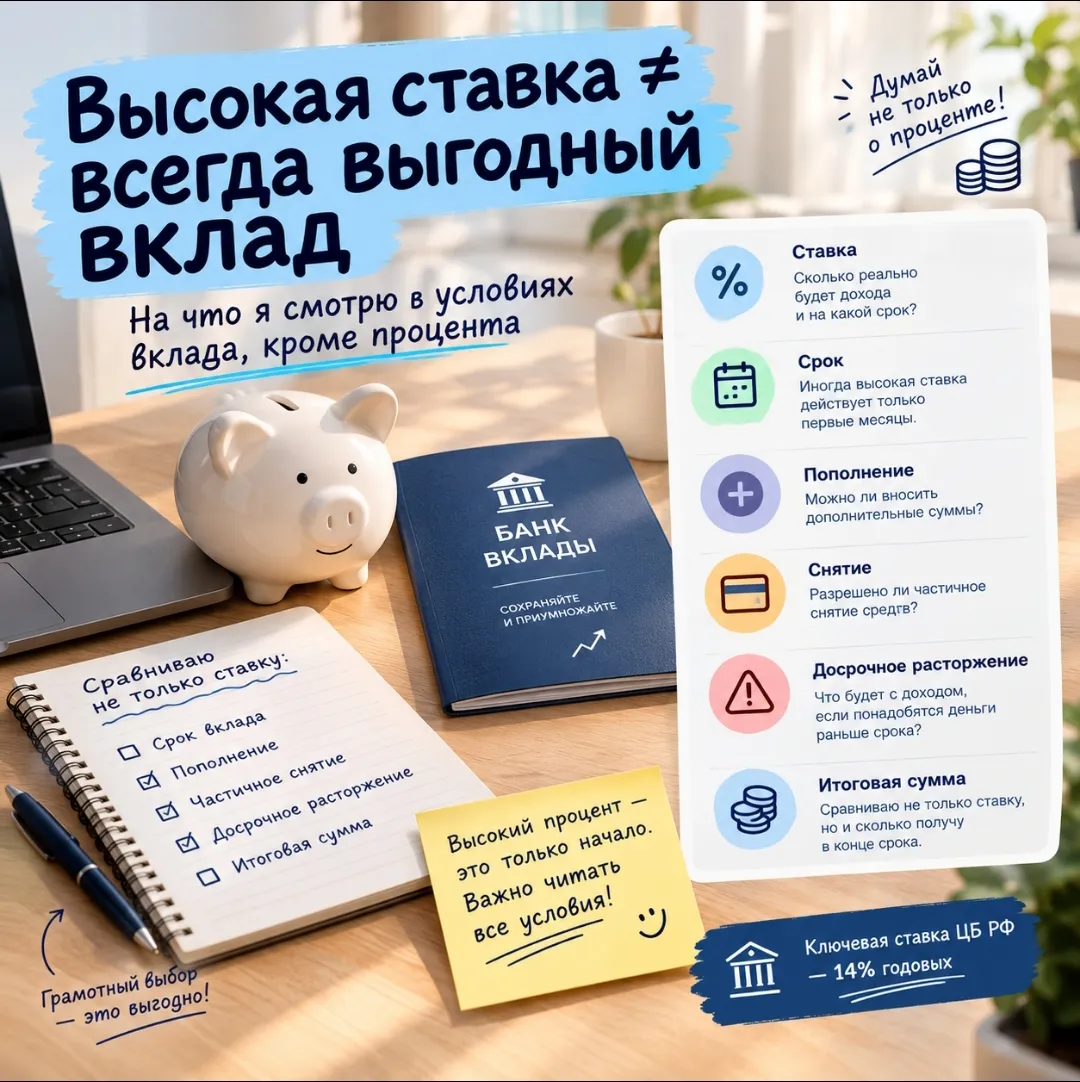
🏦 💸 Как я открываю ВКЛАД под 22%,мой ВЫБОР БАНКА💵👌
Совет директоров Банка России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых. Это стало первой паузой в цикле смягчения денежно-кредитной политики, который длился полтора года — с июня 2025-го. За это время ставка опустилась с рекордных 21% до 14% за десять снижений подряд.
Естественно многие решили как и я выработатать стратегию по поиску сохранения и вложения своих накоплений путем открытия банковского вклада или накопительного счета. Я тоже промониторив предложения многих банков увидела, что не смотря на ключевую ставку цб 14% многие банки продолжают держать низкие ставки по своим вкладам и не спешать поднимать. Ставка по вкладам у многих банков не выше 12%. Ничего выгодного в таком вложении своих денежных средств даже на 5 месяцев под такой низкий процент я не увидела, так как примерно по такой ставке 11,5% у меня сейчас открыт накопительный счет с начислением процентов на ежедневный остаток.
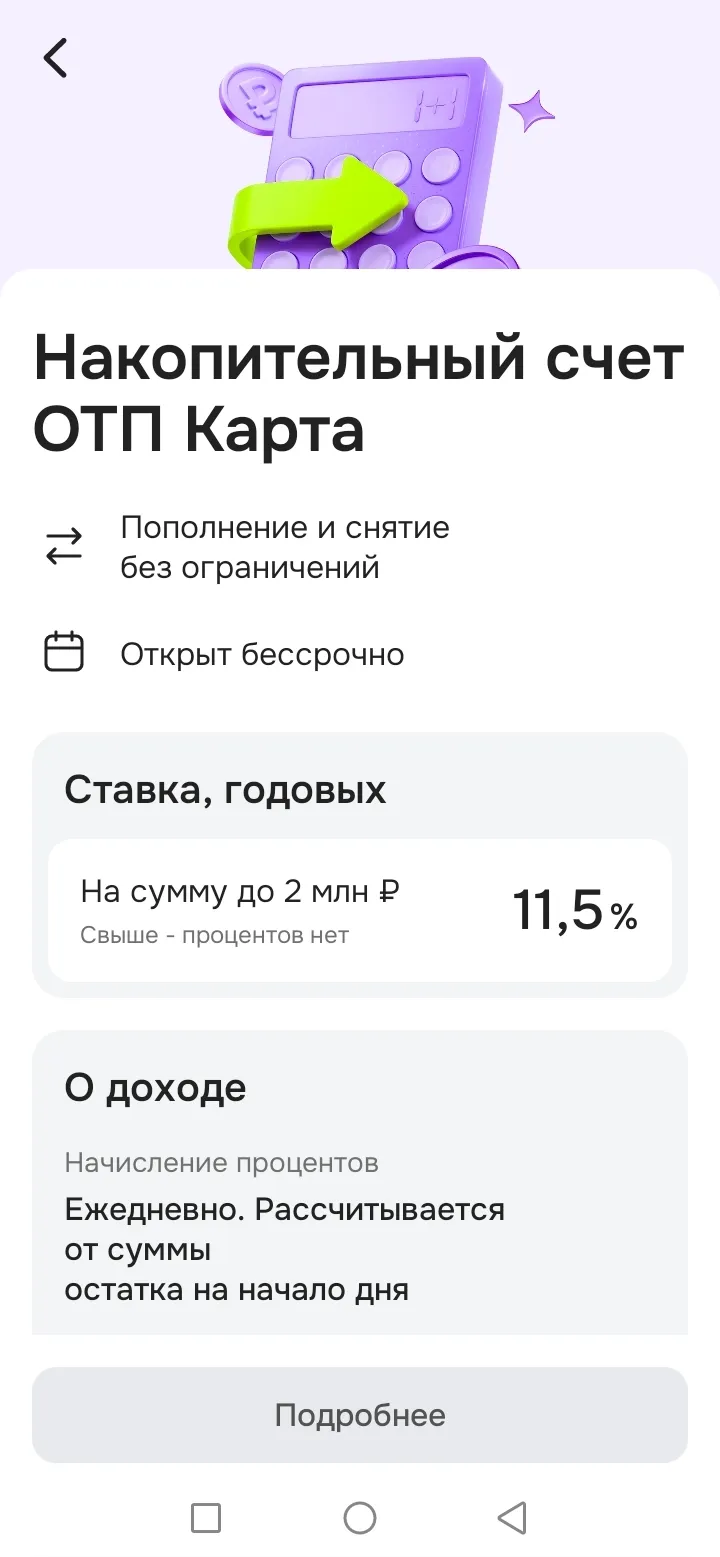
Это выгодно, потому что нет условия, что нельзя снимать деньги со счета как во вкладе. Я решила посмотреть какие сейчас есть вклады у сбербанка, потому что ранее держала там средства на вкладе и все прошло без проблем. Для меня важным приоритетом и ориентиром в выборе вклада является именно надежность банка. Сбербанк на данный момент является самым надежным банком России. Я доверяю ему полностью. Итак вот, что предложил сбербанк по вкладам.
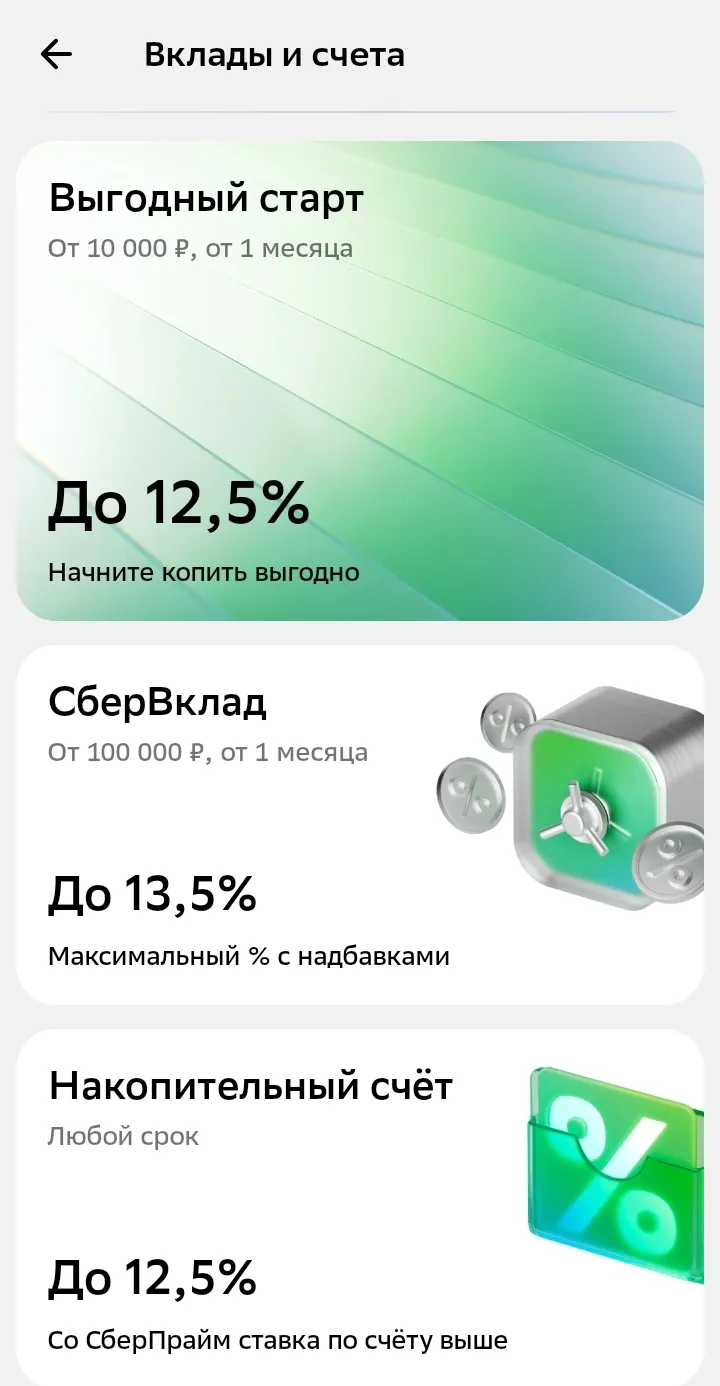
Я увидела, что у сбера есть вклад до 14,1% даже, но для тех кто держит акции сбербанка. Как вариант у кого есть акции просто отличное предложение по вкладу.
На данный момент у сбербанка это выгодное предложение по вкладу, не отличающееся от ключевой ставки центрального банка. Я рассматривала и этот вариант вклада на перспективу как вариант, но так как я являюсь участником Программы долгосрочных сбережений (ПДС) я выбрала вклад "Забота о будущем". Это вклад с повышенной ставкой до 22% годовых, который доступен только участникам Программы долгосрочных сбережений (ПДС). Главная идея: вы вносите деньги в долгосрочную программу сбережений через СберНПФ — и взамен получаете право открыть краткосрочный вклад с очень высокой доходностью.
Максимальные 22% действуют только на 3 месяца. На год — 14,5%.
Как получить повышенную ставку
Если открываете в СберБанк Онлайн: в день открытия вклада нужно пополнить ПДС на сумму, равную сумме вклада. То есть кладёте 100 000 ₽ на вклад — и столько же вносите в ПДС в тот же день.Если открываете в офисе: нужно, чтобы сумма всех ваших взносов в ПДС (внесённых не позднее чем за 5 дней до открытия вклада) была не меньше суммы всех открытых вкладов «Забота о будущем».
Если расторгнуть договор ПДС, надбавка сгорает и ставка снижается до базовой — восстановить её уже не получится. Что такое ПДС
Программа долгосрочных сбережений — это государственная программа через СберНПФ. Государство софинансирует взносы: до 36 000 ₽ в год в течение первых 10 лет. Размер софинансирования зависит от официального дохода.Повышенная ставка действует только на первоначальный срок вклада — при пролонгации вклад превращается в «Депозит Сбербанка России» под 0,01%.
Кому это выгодно
Вклад имеет смысл, если вы готовы заморозить сумму в ПДС — программе долгосрочных сбережений, деньги из которой нельзя забрать в ближайшие годы. По сути, вы получаете высокий краткосрочный процент как бонус за участие в долгосрочной пенсионной программе. Если ПДС вам не интересна, вклад откроется по базовой ставке (12% на 3 месяца), и тогда обычные вклады Сбера или других банков могут оказаться выгоднее.
Следующее заседание запланировано на 23 октября
Что это будет значить для вкладов и кредитов? 🤔
Ставка 14% остаётся высокой и продолжает поддерживать привлекательность рублевых сбережений. Вклады и депозиты по-прежнему дают достойную доходность, а кредиты остаются дорогими. На данный момент для меня это самый выгодный вклад. Какие вы используете варианты и приоритеты в подборе вкладов.?

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.

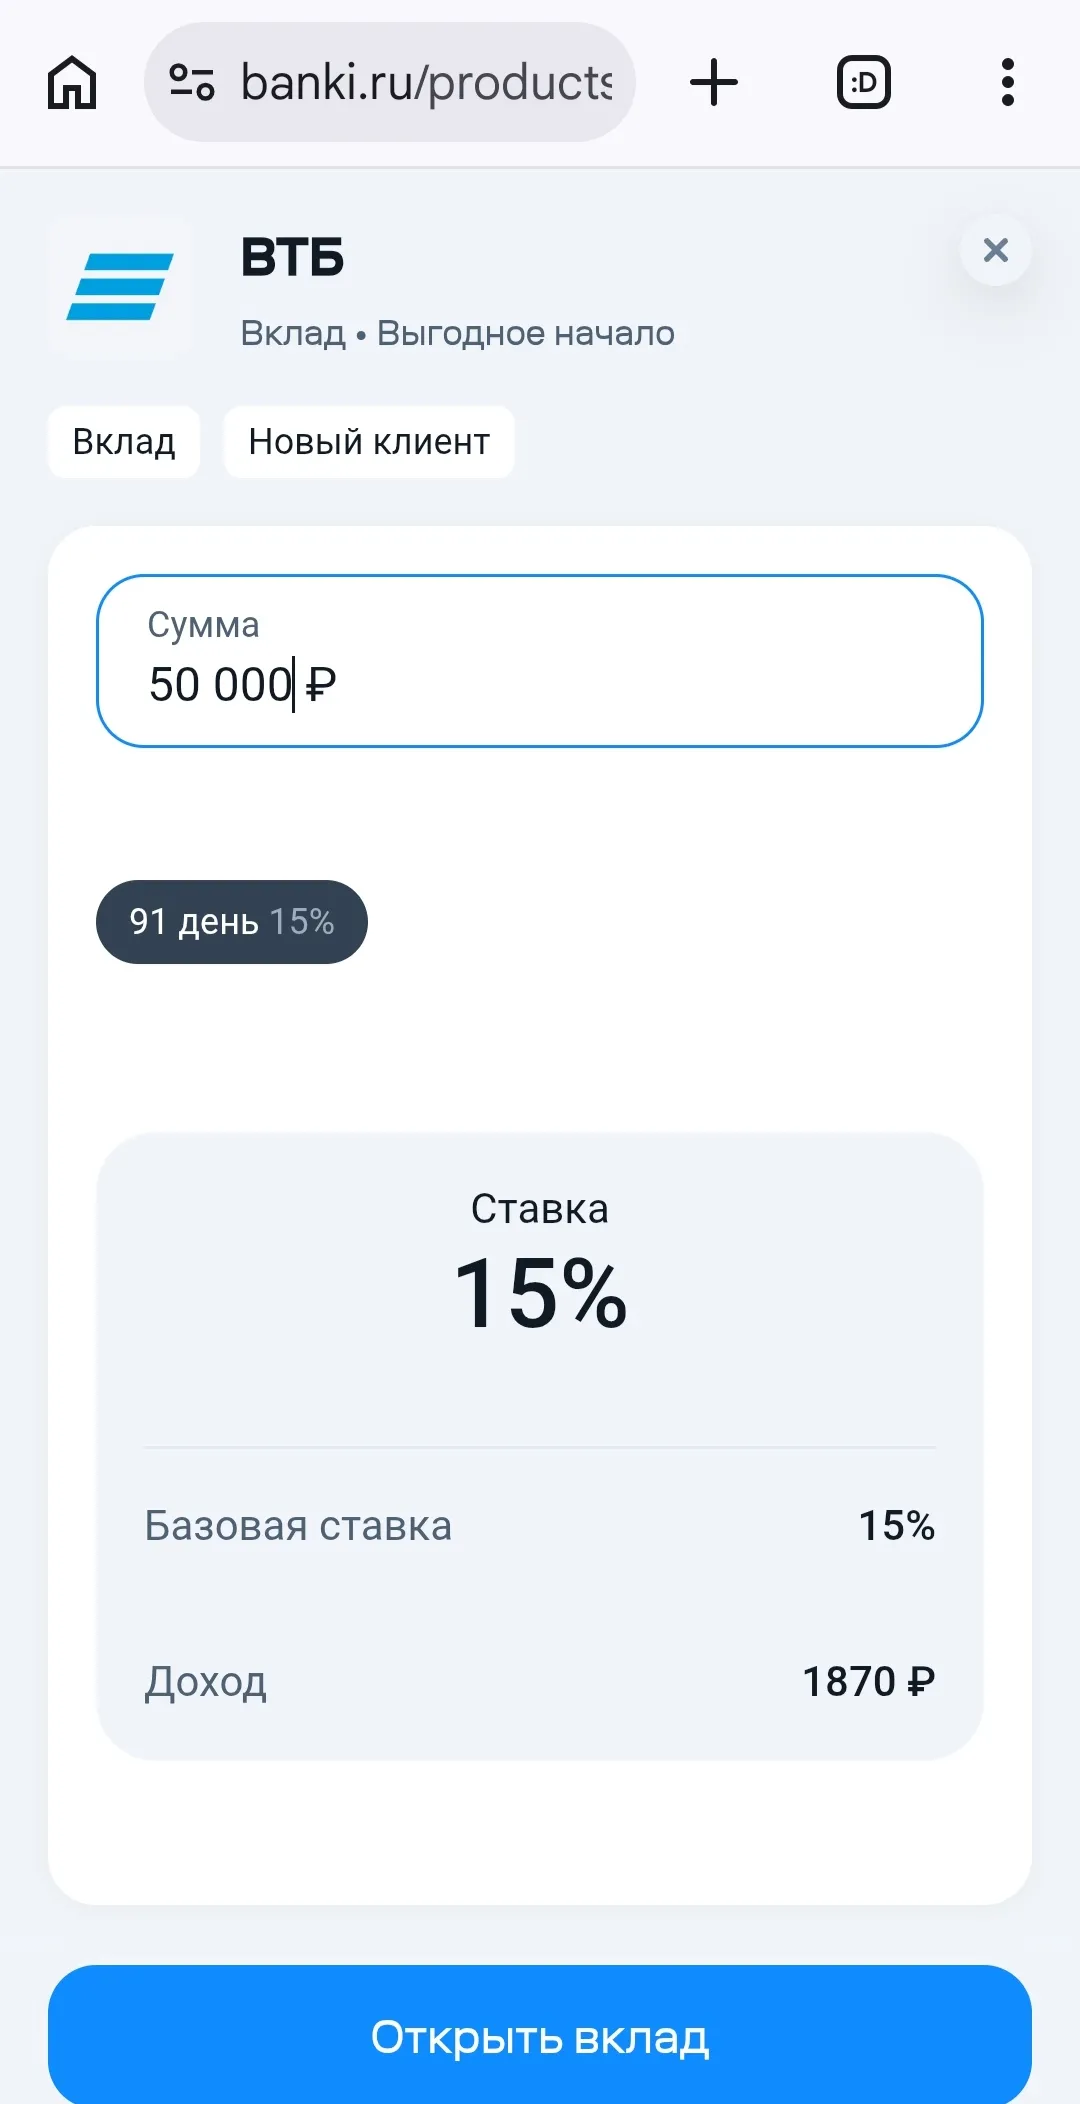
✅ Задумалась о том, что неплохо было бы открыть вклад в ВТБ Банке со ставкой 15% на 3 месяца на максимальную сумму к открытию 50 000 рублей.

Я заметила , что ВТБ что сбер разные процентные ставки предлагают всем, индивидуальный подход, ешкин кот, у них. Какие мне предложил сбер сказала в посте. Это вклад "лучший момент" на 6 месяцев под 13,7 %. У вас есть такой?
УК «Ингосстрах-Инвестиции» и Экономический факультет МГУ имени М.В. Ломоносова проводят студенческий конкурс «ИИ в управлении активами».

Альфа-Банк представил обновленный дизайн детской карты с любимыми героями: Леди Баг и Супер‑Котом.
Что я сделала со сбережениями после заседания ЦБ и почему Сентябрьское заседание Банка России. 11 сентября ЦБ сохранил ключевую ставку на уровне 14% годовых. Для меня это означает простую вещь: я не стала резко менять свою стратегию и переводить все деньги в какой-то один инструмент, диверсификация наше всё. Наоборот, сейчас мне еще важнее распределять сбережения по разным задачам. Потому что высокая ставка — это не единственный ориентир.
Решение ЦБ по ключевой ставке всегда раскачивает рынок: кто-то срочно перекладывает деньги, кто-то замирает в ожидании. У меня на этот случай есть «лестница» — и она работает не на эмоциях, а на логике сроков.Вот как устроена моя разбивка (на примере условных 600 000 ₽ — чтобы было наглядно):200 000 ₽ — на 3 месяца. Это «быстрая» часть: она первой освободится, чтобы я могла поймать рост ставок, если он будет.200 000 ₽ — на 6 месяцев. Балансир: уже даёт неплохую доходность, но не «замораживает» д...
Давайте признаем: пока ЦБ держит ключевую ставку на уровне 14%, реальные цены в магазинах плевать хотели на эти отчеты. Деньги на обычных картах просто тают. Оставлять заначку «под матрасом» этой осенью — преступление против собственного кошелька.Я долго думал, куда пристроить рубли, чтобы спасти их от инфляции, и собрал гибкую стратегию через Банки.ру:💰 Накопительный счет (30% капитала). Это мои «быстрые» деньги. Ловлю приветственные промо-ставки для новых клиентов на Банки.ру. Да, банк...
После недавних ,ну очень щедрых процентов на накопительный счет от банков ,к которым мы сразу привыкли ,мы уже ищем такие же выгодные условия)!Но ,как мы понимаем ,такая щедрость была вызвана критической ситуацией и спасибо Центробанку ,что так разрулили ситуацию!
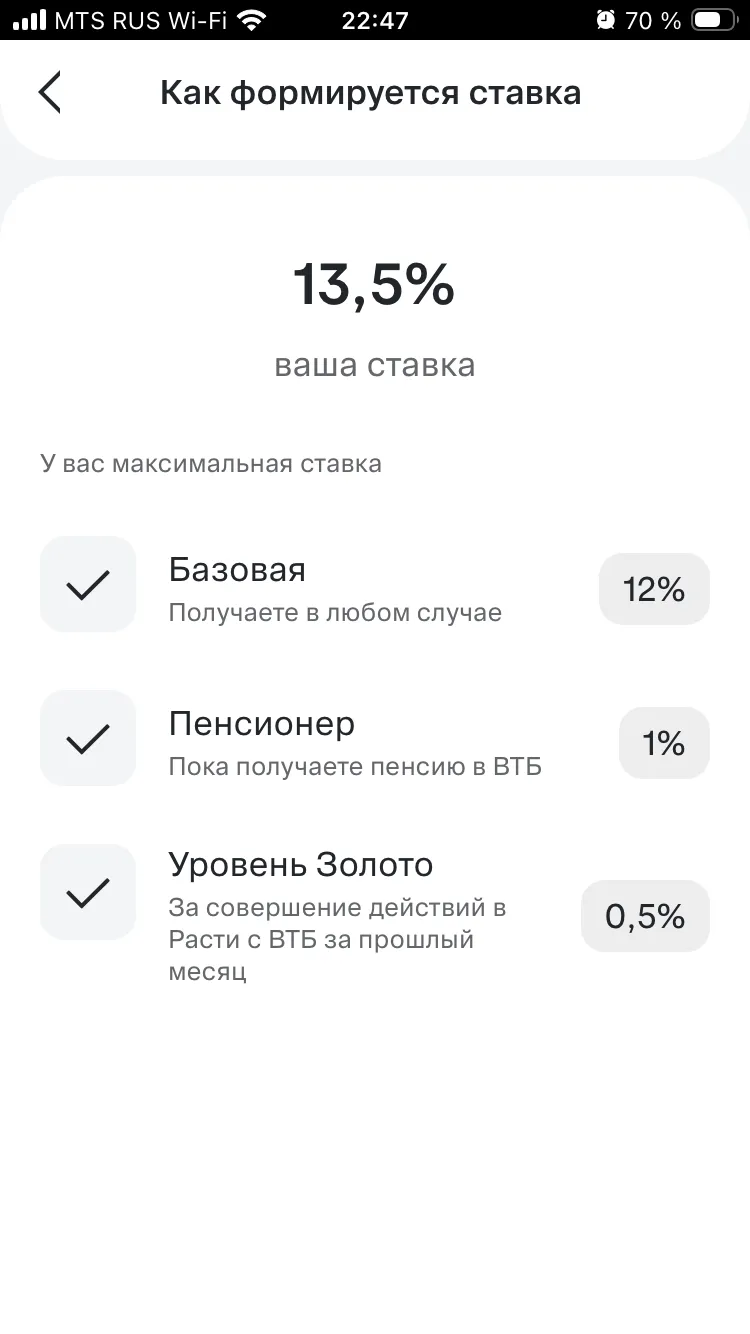
Раньше я просто выбирал категории «на глаз», а потом видел, что больше всего денег ушло на то, где кэшбэк был обычным. Теперь делаю так:
Смотрю выписку за прошлый месяц. Выделяю 2–3 самые крупные категории трат (например, «Супермаркеты», «АЗС», «Кафе»).Сравниваю с доступными категориями в банке. Если совпадают — беру их. Если нет, ищу максимально близкие.
Я всегда стараюсь выбирать вклад или накопительный счёт такой, чтобы они были без всяких условий, типа купить на столько, тогда будет % такой и прочее. Смотрю обычно на какой срок самый лучший % или с капитализацией - обычно это, если вклад, то 3 месяца, иногда и 6 месяцев бывает или ещё на Новые деньги тоже, например сейчас есть 14,5% на 3 месяца на Новые деньги Дом РФ, а также есть в Альфа банке 14% накопительный счёт на минимальный остаток на 2 месяца для новых клиентов, я как раз в...
Когда вижу вклад с высокой ставкой, первое желание — сразу обратить внимание на процент. Но чем больше разбираюсь в условиях, тем больше понимаю: одной цифрой доходность вклада оценивать нельзя.