


Как я выбираю вклад этой осенью: мой взгляд без паники и спешки
Когда в новостях снова говорят про решение ЦБ и рост ставок, у меня внутри включается режим «надо срочно что-то сделать с деньгами». Но опыт подсказывает: в такие моменты лучше не поддаваться панике и не тыкать на первый попавшийся баннер с «до 15%». Расскажу, как я выбираю вклад этой осенью — спокойно, по пунктам и с оглядкой на реальную жизнь.
Для меня деньги — это не просто цифры на счёте, а свобода и безопасность. Подушка на три месяца расходов у меня уже есть — и она лежит на накопительном счёте с ежедневным начислением процентов. Это мой «неприкасаемый» резерв: если вдруг сломается машина, понадобится лечение или просто будет тяжёлый месяц, я не останусь без средств. И да, ставка там ниже, чем на вкладе, но для меня важнее доступность.
Часть сбережений, которую я готова «заморозить», я размещаю на вкладе. Осенью, после повышения ключевой ставки, я не побежала открывать первый попавшийся вклад. Вместо этого составила короткий чек‑лист и прошлась по предложениям банков, где у меня уже есть счета — так удобнее управлять деньгами и не плодить лишние приложения.
Что я проверяю в первую очередь:
Сроки и возможность пополнения. Мне комфортнее открывать вклад на полгода: это не слишком долго, чтобы не переживать из‑за возможных изменений, и достаточно, чтобы заработать ощутимую сумму. Ещё я ищу опцию пополнения — так можно докидывать деньги, когда остаются свободные средства после крупных трат.
Начисление и выплата процентов. Для меня удобнее, когда проценты выплачивают ежемесячно на отдельный счёт. Так я вижу «живые» деньги и могу их использовать — например, откладывать на отпуск или подарки. Правда маловато хороших вкладов можно найти с таким условием. Капитализация процентов тоже имеет смысл, но я выбираю то, что лучше ложится в мой ритм жизни.
Условия досрочного расторжения. Жизнь непредсказуема, и я не хочу оказаться в ситуации, когда деньги нужны срочно, а проценты сгорают полностью. Поэтому смотрю, есть ли частичная выдача или хотя бы сохранение части дохода при досрочном закрытии.
Лимиты и скрытые условия. Иногда высокая ставка действует только на сумму до определённого порога или при подключении дополнительных подписок. Если я не планирую ими пользоваться, такая «выгода» мне не нужна.
В итоге я выбрала комбинированный подход: часть денег — на вкладе с фиксированной ставкой на 6 месяцев и ежемесячной выплатой процентов, часть — на накопительном счёте. Так я и зарабатываю, и сохраняю гибкость.
Ещё один момент, который для меня стал важным в этом году, — это прозрачность условий. Раньше я могла пробежаться глазами по крупному шрифту и нажать «оформить», а теперь обязательно открываю полные условия, читаю мелкий текст и даже делаю скриншоты ключевых пунктов. Пару раз это уберегло меня от неприятных сюрпризов: например, в одном предложении высокая ставка действовала только при поддержании минимального остатка на карте, о чём в яркой рекламе, конечно, не говорили. Теперь я фиксирую для себя три главных пункта: реальная ставка, условия досрочного снятия и любые дополнительные требования. Это занимает 10–15 минут, зато потом спишь спокойно.
Иногда я обсуждаю свои планы с подругой — она работает в банке и помогает замечать неочевидные нюансы. Но окончательное решение всегда принимаю сама: всё-таки это мои деньги и мой комфорт. Такой разбор «вслух» здорово структурирует мысли и убирает лишнюю тревожность.
А как вы выбираете вклады осенью? Делаете ставку на максимальную доходность или важнее гибкость и доступность денег?

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.

Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Вклад и накопительный счет — виды депозитов, используются для сбережений , но с разных целями и условиями. Вклад — это договор между физическим лицом и банком, деньги передаются на определённых условиях (срок, % ставка). Банк использует эти средства в своей деятельности, а взамен обязуется вернуть сумму вклада + проценты за пользование денег. Самый простой и доступный способ сохранить сбережения от инфляции и приумножить их.

Теперь ряд вкладов доступен на срок 550 дней со следующими ставками:
Теперь вклад «МТС Специальный» можно оформить на срок 91 день по ставке 12% годовых.
Давно уже прошли те времена, когда у человека имелась одна пластиковая карта и один вклад в любимом банке. Чаще всего, в наличии несколько банковских продуктов, которыми можно ловко управлять и получать больше выгоды.
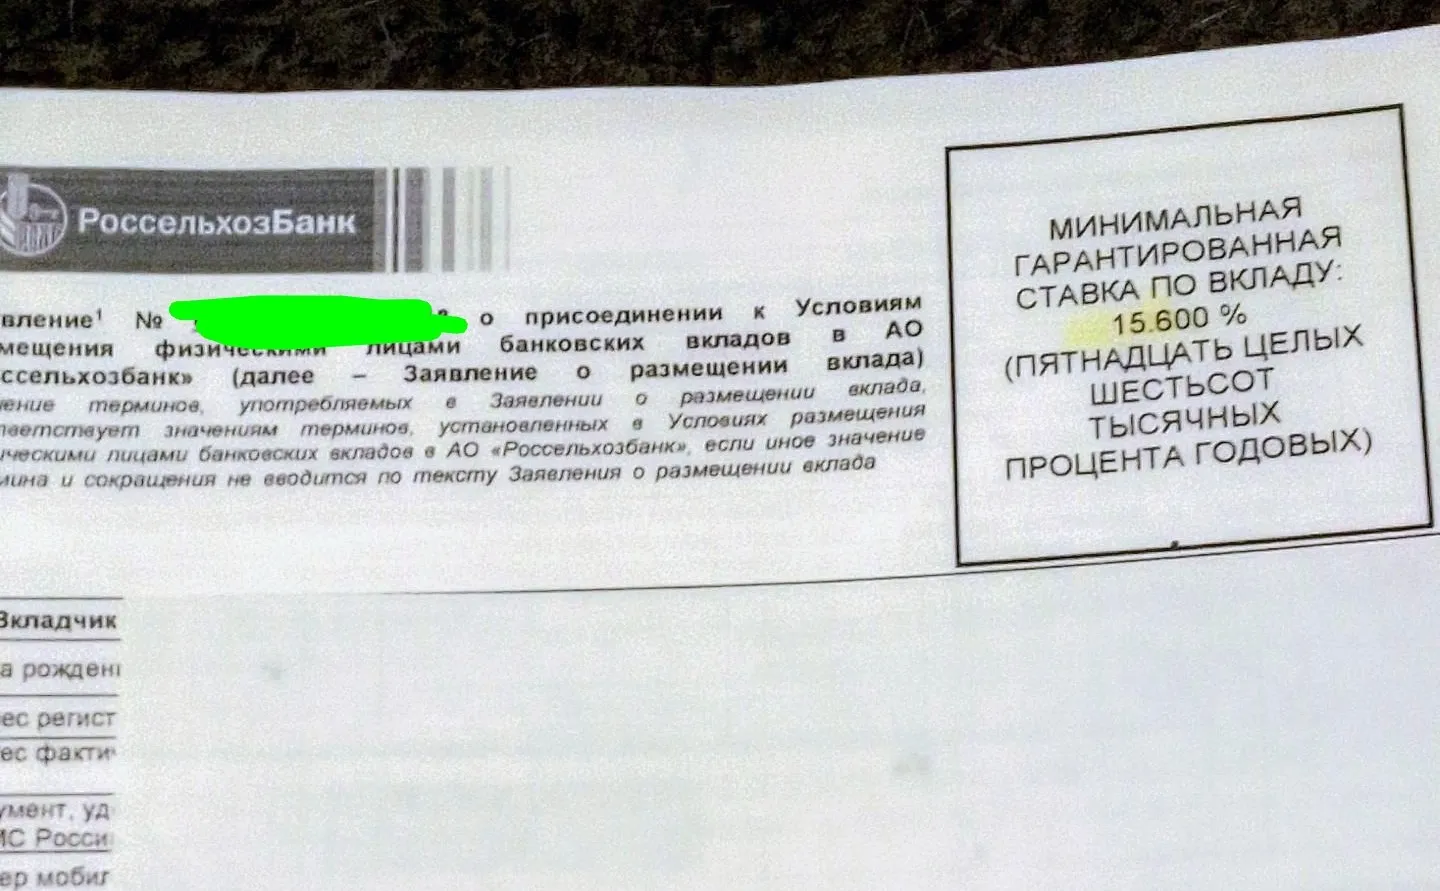


ПСБ конечно 30% ставка и на год - это мегашикарное предложение, которым вы очень удачно воспользовались!!!
Почти половина участников опроса о свадебных расходах закладывают на торжество бюджет до 300 тысяч рублей, каждый пятый привлекает банковский кредит, а гости чаще всего дарят деньги – в среднем от 5 до 10 тысяч рублей. Об этом свидетельствуют данные опроса, проведённого Summit Group среди пользователей мобильного приложения «ДоброЗайм» в разгар свадебного сезона.
У меня был накопительный счёт в Альфа банке. Сначала мне, как новому клиенту, дали повышенную приветственную ставку в размере 16%, на 2 месяца. А потом она, как это обычно бывает, снизилась. У банка были определённые условия, на которых он мне дальше будет давать ту или иную ставку. Например, если я буду тратить по карте меньше 20 тыс. рублей в месяц, то ставка по накопительному счёту составит 4%. А если мои траты в месяц будут от 20 тыс. рублей, то ставка составит в районе 10%.
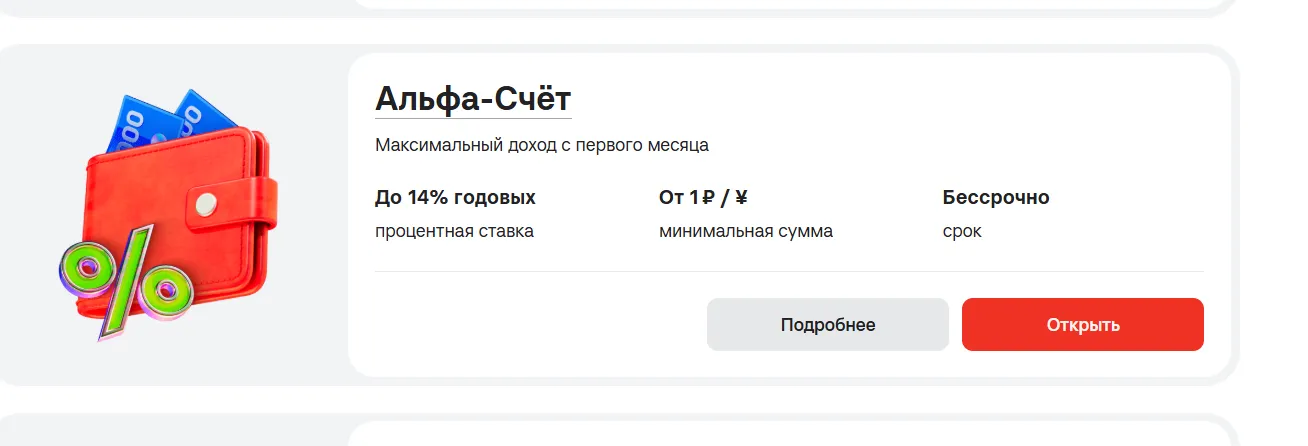
Я тоже хочу поделиться своим личным опытом в выборе и открытии накопительного счета- это накопительный Альфа-счет в Альфа Банке с приветственной ставкой 14 % как для новых клиентов.
Банк ВТБ изменил условия по вкладам : на краткосроке 3 и 4 месяца понизил % ставки , а на длиносроке повысил до 13, 7% на сроке 1, 5 года, для розничных клиентов. Более высокие% ставки , для клиентов Премиум сегмента: Привелегия и Приват , на этом сроке, до 13,9% у последнего.
С 15.09.2026 были изменены условия снятия наличных по дебетовым картам Энергобанка. Сумма минимальной комиссии снижена с 250 до 199 рублей. Остальные условия остались без изменений — размер комиссии рассчитывается исходя из объема снятых за месяц наличных.