


Спросил у нейросетей, какой банк выбрать. Разбираю, как бренды попадают в ответы
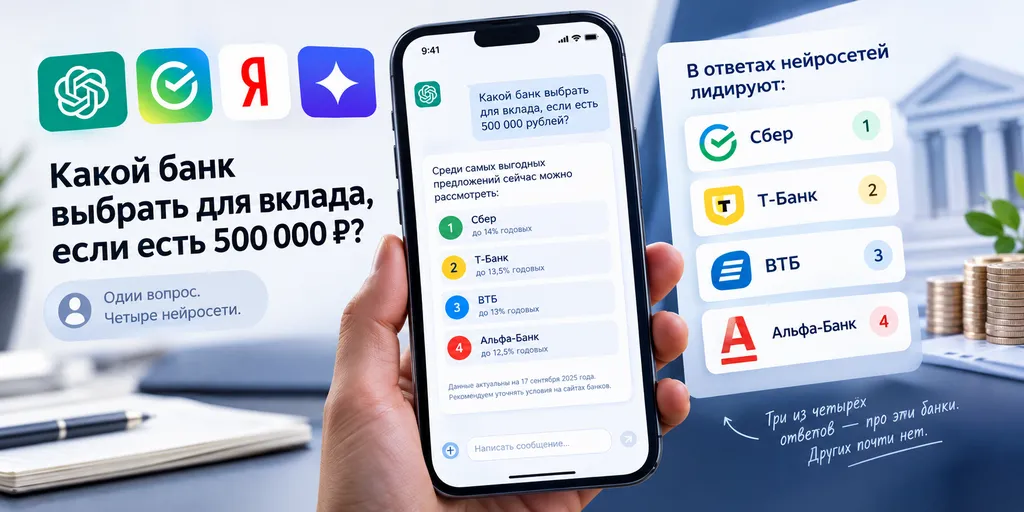
В середине сентября я открыл четыре нейросети и задал им один и тот же вопрос: "какой банк выбрать для вклада, если есть 500 тысяч рублей". Не ради статьи, если честно. За день до этого позвонил клиент, у которого свой финансовый сервис: "Мы вторые в Яндексе по своему запросу, а заявок меньше, чем год назад. Куда ушли люди?"
Люди ушли в ответ. В трех ответах из четырех его компании не было даже в строчке "еще можно рассмотреть". Были там Сбер, Т-Банк, ВТБ и Альфа. У двух систем порядок совпал до буквы, хотя сговора между ними нет.
Меня зовут Сергей Язовский. 15 лет занимаюсь продвижением сайтов, последние три года - тем, что называют GEO оптимизацией. Это работа над попаданием бренда в ответы нейросетей: в ChatGPT, GigaChat, в нейровыдачу Яндекса. Раньше мы боролись за строчку в списке ссылок. Теперь - за строчку в чужом тексте, на котором человек и заканчивает поиск.
Почему это не игрушка для айтишников
41% запросов в рунете обрабатывается генеративными ответами. 34% пользователей после такого ответа не переходят на первоисточник. Раньше клик был, теперь его нет. Человек пишет "где открыть вклад под высокий процент" и получает список из трех банков с пояснением. Без баннеров и рекламной пометки. Он не подозревает, что за списком стоит не рейтинг Центробанка, а тексты, которые модель успела прочитать. Ответ выглядит как справка, а по сути это пересказ чужого цифрового следа из сотен фрагментов.
Сколько людей ищут вклады, а сколько - GEO оптимизацию
Взял Wordstat за 30 дней по России. Финансовые запросы:
- ипотека - 3 931 303 показа в месяц;
- вклады - 3 171 238;
- банки вклады - 658 509;
- какой банк выбрать - 18 348.
Запросы про саму услугу:
- нейросети для бизнеса - 2017;
- продвижение в нейросетях - 1062;
- geo оптимизация - 967.
Разрыв между "какой банк выбрать" и "geo оптимизация" - примерно двадцать к одному. С вкладами уже тысячи к одному. Вывод мне самому не нравится: маркетологи ищут услугу в разы реже, чем их клиенты задают вопросы нейросетям. Отсюда половина провалов в проектах, где продвижение в нейросетях продают как надстройку над SEO.
По динамике "geo оптимизация": август 2025 - 232 показа, март 2026 - 1663, август 2026 - 979. Тренд за год плюс 322%, но внутри есть яма в июне и июле. Кто планирует бюджет, яму учитывает заранее.
Как выглядит ответ нейросети на банковский вопрос
- около 85% упоминаний делят Сбер, Т-Банк, ВТБ и Альфа;
- 24% ответов про ипотеку не называют банк вообще;
- в 99,3% ответов ChatGPT по коммерческим запросам бренд назван;
- 6,2% - доля таких ответов у Google AI Overviews.
В GigaChat и Gemini чаще звучит Сбер, в ChatGPT - Т-Банк. Про ипотеку почти четверть ответов банк не называет: модель описывает условия и порядок оформления, но организацию не рекомендует. Для небольшого банка это окно, место не занято.
Две последние цифры объясняют многое: ChatGPT называет бренд почти всегда, AI Overviews в Google - редко. Это две разные механики, и работа, которая приносит упоминание в одной, во второй может не дать ничего.
Как модель решает, кого назвать
Технически это RAG. Модель ищет в массиве куски текста по теме вопроса и склеивает ответ. Ей нужно, чтобы ваш факт существовал в сети удобным фрагментом: цифра, срок, условие, ограничение.
Отсюда неприятное открытие. Ссылки, за которые платили двадцать лет, почти не влияют на попадание в ответы. Ahrefs считали корреляцию: у классических обратных ссылок 0,218, у упоминаний бренда в сети - 0,664. Разница в три раза. Ссылочный бюджет место в ответе не покупает.
Обычно возражают: "это же то же самое SEO, просто сбоку". На практике набор работ другой. И для финансов отдельная сложность - требования к достоверности. Если на сайте банка ставка стоит за 15 сентября, а на стороннем портале та же ставка висит с марта, модель спокойно склеит второе и назовет устаревшие цифры.
Что из ответов важно знать вкладчику
Пример с этой недели. Ключевая ставка 14%, сохранена 11 сентября. Сбер с 17 сентября поднял ставки по вкладу "Лучший %" на 6-7 месяцев до 13,5% годовых. Средний максимум по шестимесячным вкладам у топ-10 банков на 17 сентября - 13,31%.
А теперь представьте, что вы спросили нейросеть, где открыть вклад, и получили 16% годовых от банка, у которого таких условий нет полгода. Модель отвечает по своим старым материалам, а не по сегодняшней витрине.
- Смотреть на дату. Фраза "по данным на март 2025 года" в ответе про ставки обнуляет весь остальной текст.
- Искать первоисточник. Нормальный ответ ссылается на сайт банка или документ с условиями, а не только на обзорную статью.
- Проверять руками. Ошибиться модель может и в условии досрочного снятия, и в правилах пополнения.
Что делать бизнесу
Аудит. Берете 15-20 живых вопросов из своей темы, задаете их в четырех нейросетях и записываете: кого назвали, в каком порядке, на какие источники сослались. Показательно, что "посоветуй специалиста по продвижению в нейросетях" в Wordstat - 132 показа, а "подбери агентство" - 87. Люди уже просят нейросеть выбрать подрядчика по GEO.
Техническая база. ИИ-краулеры должны заходить на сайт, текст отдаваться без JavaScript, адреса страниц быть стабильными. Плюс микроразметка: для финансовых продуктов это типы FinancialProduct, LoanOrCredit, MortgageLoan, BankAccount с полями interestRate, amount, loanTerm, downPayment. Аннотация для машины, где прямо написано "ставка", "сумма", "срок", "первый взнос". Разметку для финуслуг я вижу редко, и это тот случай, когда окно открыто, потому что сосед его не заметил.
Контент с фактурой. Странице продукта нужен прямой ответ на вопрос вкладчика. Не "надежный банк с выгодными условиями", а ставка, срок, сумма, ограничения и дата обновления. Фразу "выгодные условия" нельзя ни проверить, ни процитировать.
Внешние подтверждения. Свой сайт для модели один голос. Нужен второй, третий и десятый: комментарий в отраслевом СМИ, разбор на профильной площадке, отзывы, обсуждения на форумах. Если про банк пишут только в его пресс-релизах, для нейросети он не существует.
Чего в GEO не работает
Гарантированного первого места в ChatGPT навсегда не бывает, и это первое, что стоит проверить в предложении подрядчика. Ответы нестабильны: сегодня бренд в ответе, завтра нет. Поэтому замеры делают по 2-3 раза на каждый вопрос, а обещать можно последовательность работ, но не поведение чужой модели.
Второй маркер - рассказ про накрутку упоминаний. Однотипные отзывы и заказные тексты на мусорных площадках работают против вас: у модели есть фильтр доверия к источникам.
Что работает:
- цифра с датой: ставка по вкладу, срок, сумма;
- прямые ответы на вопросы вкладчиков;
- разметка schema.org с полями interestRate и loanTerm;
- упоминания на независимых площадках.
Что не работает:
- формулировки "выгодные условия", "надежный банк";
- длинная история компании перед сутью;
- текст, который подгружается скриптом;
- только свой корпоративный блог и пресс-релизы.
Три вопроса, которые мне задают чаще всего
Нейросеть советует банк, которому я не доверяю. Это повод что-то менять? Нет. Ответ модели не рейтинг и не оценка надежности. Решение о деньгах принимают по документам банка.
Сколько стоит попасть в ответы нейросетей? Единого прайса нет, потому что нет и гарантии результата. Стоимость складывается из аудита, доработки сайта и работы с внешними упоминаниями.
GEO нужен только банкам? Нет. У стоматологии свои вопросы про лечение, у магазина про доставку и возврат. Финансы просто заметнее: там больше денег и выше цена ошибки в ответе.
Что можно сделать прямо сейчас
Спросите у нейросети то, что спросили бы у консультанта, и посмотрите на ответ критически. Есть ли в нем дата, откуда взялись цифры. Если в ответе про вклады стоит процент, которого не было с весны, вы нашли не проблему нейросети, а чужую работу, сделанную плохо.
Мне интересно, как оно у вас. Спрашивали ли вы у нейросети, какой банк выбрать, и что она ответила? Совпало с реальными условиями или прислала прошлогоднюю ставку? Напишите в комментариях, какую цифру вам назвали и на какой источник сослались.

В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...

Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Ставка 14%, инфляция разгоняется, ребенок просит новые ботинки, как я действую в таких ситуациях?
Еще недавно при выборе вклада я смотрел практически только на одну цифру — максимальную ставку. Если один банк предлагал условные 15%, а другой 14%, первый сразу казался интереснее. Сейчас подход немного изменился.
Раньше я вообще не разделял покупки по картам. Одна основная карта использовалась практически для всего: магазин, доставка, подписки, интернет-магазины. Казалось, зачем усложнять, если можно платить одной. Потом несколько раз пришлось разбираться с возвратами и списаниями по старым подпискам. Ничего критичного, но каждый раз приходилось вспоминать, где я вообще оставлял данные карты. После этого решил попробовать другой вариант — завел отдельную виртуальную карту именно для интернет-покупок.
Как с учётом нынешнего уровня инфляции правильно и безопасно хранить деньги? Что я имею в виду: хранить их так, чтобы они не теряли свою ценность, становится всё сложнее, проценты по вкладам довольно сильно упали, и некоторые банки предлагают довольно абсурдные условия для повышения процентной ставки. Где сейчас правильно хранить деньги? Есть, конечно, вариант вложить деньги в акции, но насколько это безопасно?
ДОБРЫЙ СЕНТЯБРЬСКИЙ ДЕНЬ, УВАЖАЕМЫЕ КОЛЛЕГИ!!!
Процентные ставки увеличились для вкладов сроком 6 и 7 месяцев.
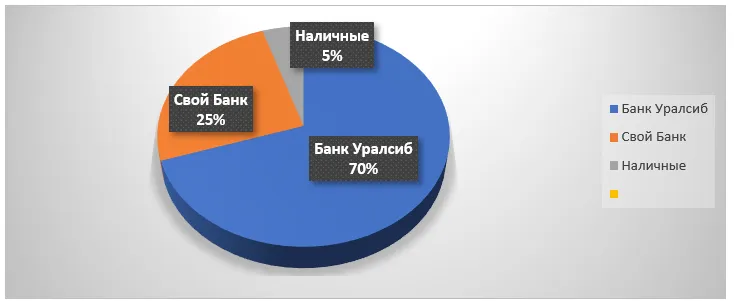
Есть очень хорошая поговорка – не держите все яйца в одной корзине!... С распределением вкладов это проигрывается на 100%. На сегодняшний момент картина с вкладами(корзинами) сложилась следующим образом - мои деньги лежат в трех корзинах – Основной вклад, где я держу 70% всех своих денежных средств, дополнительный вклад, который можно использовать как подушку безопасности на случай форс-мажорных обстоятельств, и неснижаемый остаток на карте, которым я пользуюсь для оплаты текущих расходов.
По вкладу «Капитальный» ставки изменены при размещении средств на 91, 271 и 367 дней. В зависимости от срока ставки составляют 13,25–13,75% годовых.
Банк Сбер, с 17 сентября 2026 года ,повысил % ставки по вкладам : ,,Лучший % ,, на сроках : 6 мес до -13,5% ( было- 12,6% ), 7 месяцев до 13,5% ( было 12, 3% ) и по вкладу ,, Выгодный старт,, на сроке 6месяцев и 7 месяцев - до 12, 5% при выполнении условий. И я , уже планирую, разместить свои свободные денежные средства, в этом крупнейшем банке страны. Как всегда , анализирую лучшие...
💳 Дебетовая карта Ozon Банка: что по обслуживанию и реально ли это выгодно?