Эффект гардероба: почему покупка одежды на распродажах опустошает наши карты
Современная городская мода и индустрия розничной торговли в сентябре 2026 года предлагают человеку невероятную скорость и простоту смены личного имиджа. Нам больше не нужно тратить выходные на утомительные поездки по крупным торговым центрам, примерки и ручной поиск нужного размера. Финтех-инфраструктура и моментальные службы доставки развились до такой степени, что любое вечернее платье, строгий костюм или трендовый аксессуар оказываются в ближайшем пункте выдачи или у вашей двери спустя несколько кликов в интерфейсе смартфона.При этом у большинства людей на подсознательном уровне продолжает работать мощный психологический триггер, который специалисты по поведенческой экономике называют эффектом гардероба. Замечено, что в преддверии праздников, семейных торжеств, корпоративных мероприятий или просто на волне сезонных распродаж потребители стремятся приобрести совершенно новую, яркую одежду ради одного конкретного вечера. Нам кажется логичным и правильным выглядеть безупречно на памятных фотографиях, создавая внутри себя приятное ощущение успеха, новизны и соответствия моменту.Однако за этой привычной и красивой бытовой картиной скрывается глубокая экономическая ловушка, которая напрямую бьет по вашему личному сберегательному ядру. Большинство людей относятся к покупке праздничного наряда как к разовой, оправданной инвестиции в собственный имидж. На практике хаотичная скупка вещей «на один раз», подогретая легкостью безналичных платежей и автосохранением реквизитов карт на сайтах, превращает домашний шкаф в невидимое кладбище замороженного капитала. Деньги, которые могли бы непрерывно работать на вас и приносить чистый пассивный доход, оказываются заперты на вешалках, постепенно выходя из моды и теряя свою ценность.
Замороженный текстиль: как вещи на вешалках обкрадывают накопительные счета
Главная экономическая проблема эффекта гардероба заключается в том, что человек добровольно переводит свои самые ликвидные, «живые» операционные ресурсы в категорию товаров, которые гарантированно будут висеть без движения годами. Когда вы тратите на покупку костюма или платья для одной вечеринки лишние пять или десять тысяч рублей, ваш банк в ту же секунду фиксирует уменьшение баланса дебетовой карты. Скрытый финтех-риск возникает, если этот операционный пластик параллельно используется вами в качестве накопительного инструмента, где процентная ставка напрямую зависит от ежедневного остатка средств. Многие кредитные организации рассчитывают процентную базу строго в полночь (ровно в 00:00). Списав крупную сумму за вещь, которую вы наденете ровно на три часа, вы искусственно уменьшаете массу своего капитала. В то же время, если бы эти деньги остались лежать на накопительном счете с ежедневным расчетом процентов, они каждую ночь включались бы в формулу сложного процента, генерируя новую прибыль уже со следующего утра. Текстиль на полках не приносит процентов - он медленно устаревает, а в случае изменения вашей фигуры и вовсе рискует превратиться в чистый убыток, полностью аннулируя вложенный когда-то труд.
Иллюзия экономии на распродажах и транзитный хаос
Второй коварный механизм этой ловушки строится на глобальных сезонных распродажах и ликвидациях коллекций. Мозг человека моментально реагирует на значки «скидка 70%». Нам кажется математически выгодным купить дорогую вещь за треть цены, ведь «в будущем обязательно подвернется повод её надеть, так зачем переплачивать потом?». Поведенческая психология доказывает, что этот аргумент является чистой иллюзией самообмана. Когда в шкафу всегда есть избыточный запас вещей, купленных на эмоциях, у человека парадоксальным образом включается синдром „мне нечего надеть“. Порог ценности вещей падает, гардероб захламляется, а хаотичные траты стирают границы контроля за бюджетом. Человек открывает приложение банка, видит резкую просадку баланса из-за прокученных на распродаже сумм, начинает паниковать и хаотично перемещать остатки денег между разными субсчетами посреди месяца. Малейшая техническая накладка или лаг межбанковского клиринга при таких суетливых переводах могут принудительно обнулить повышенную промо-ставку по вашим накопительным вкладам за весь тридцатидневный период, полностью уничтожая экономический смысл сбережений.
Переход на систему «умного квотирования»: выстраиваем финтех-оборону
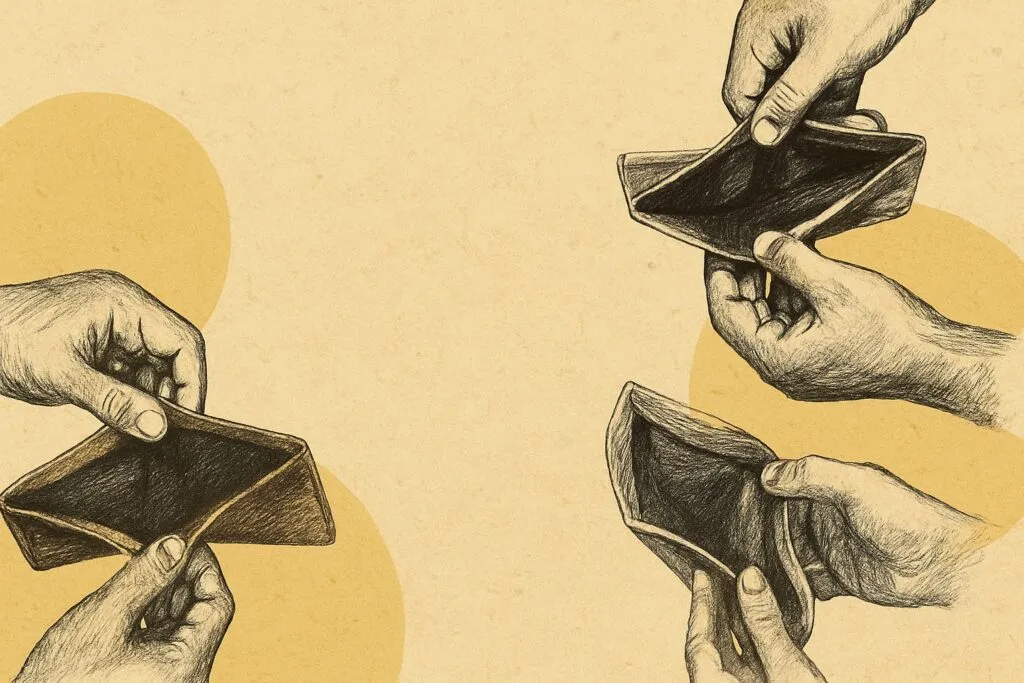
Чтобы обновление гардероба приносило исключительно пользу и радость, не превращаясь в скрытый канал утечки свободных ресурсов, культуру покупок необходимо перестроить по строгому алгоритму. Прежде всего, полностью исключите проведение любых покупок одежды в интернет-магазинах напрямую с той дебетовой карты, к которой привязан легкий транзитный доступ к вашим крупным сбережениям. Выпустите внутри личного кабинета отдельную бесплатную виртуальную карту-буфер строго для повседневных микрорасчетов. Держите баланс этой специализированной виртуальной карты на строго нулевом уровне и полностью отключите функцию автоматического овердрафта, чтобы внешние торговые роботы не могли увести счет в минус. Пополняйте этот операционный пластик со скрытого накопительного счета вручную непосредственно у кассы или в секунду оформления онлайн-заказа, переводя туда точную сумму чека до копейки. Введите жесткое бытовое правило: если вещь покупается для конкретного повода, воспользуйтесь современными сервисами краткосрочной аренды одежды или классическим правилом капсульного гардероба, где каждая новая позиция должна идеально сочетаться минимум с пятью уже имеющимися вещами. Всё, что сверх этого - должно оставаться в магазине.
Вывод
Повседневное управление личным капиталом в современную цифровую эпоху требует от каждого человека высокого уровня осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые психологические ловушки розничного рынка. Эффект гардероба, иллюзия оптовой выгоды на сезонных распродажах и хаотичное изъятие ликвидности из оборотного ядра способны незаметно снижать реальную доходность ваших вложений при отсутствии должного внимания. Рациональный переход на систему точечного квотирования гардероба, использование изолированных виртуальных карт-буферов, ручной контроль лимитов на списание и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
Хотелось поделиться мнением о премиальном обслуживании в альфа банке. Премиального сервиса тут нет . Его и не было. Работа менеджера персонального состоит в том , чтобы спамить тел клиента не нужными инвест предложениями. Они явно не отвечают требованиям текущего рынка и неинтересны своей доходностью. А вот клиенту напомнить об оплате кредитной карточки по истечении льготного периода они не делают умышленно. Почему так ? Банк тоже не уведомляет о сроках окончания периода умышленно. Другие...
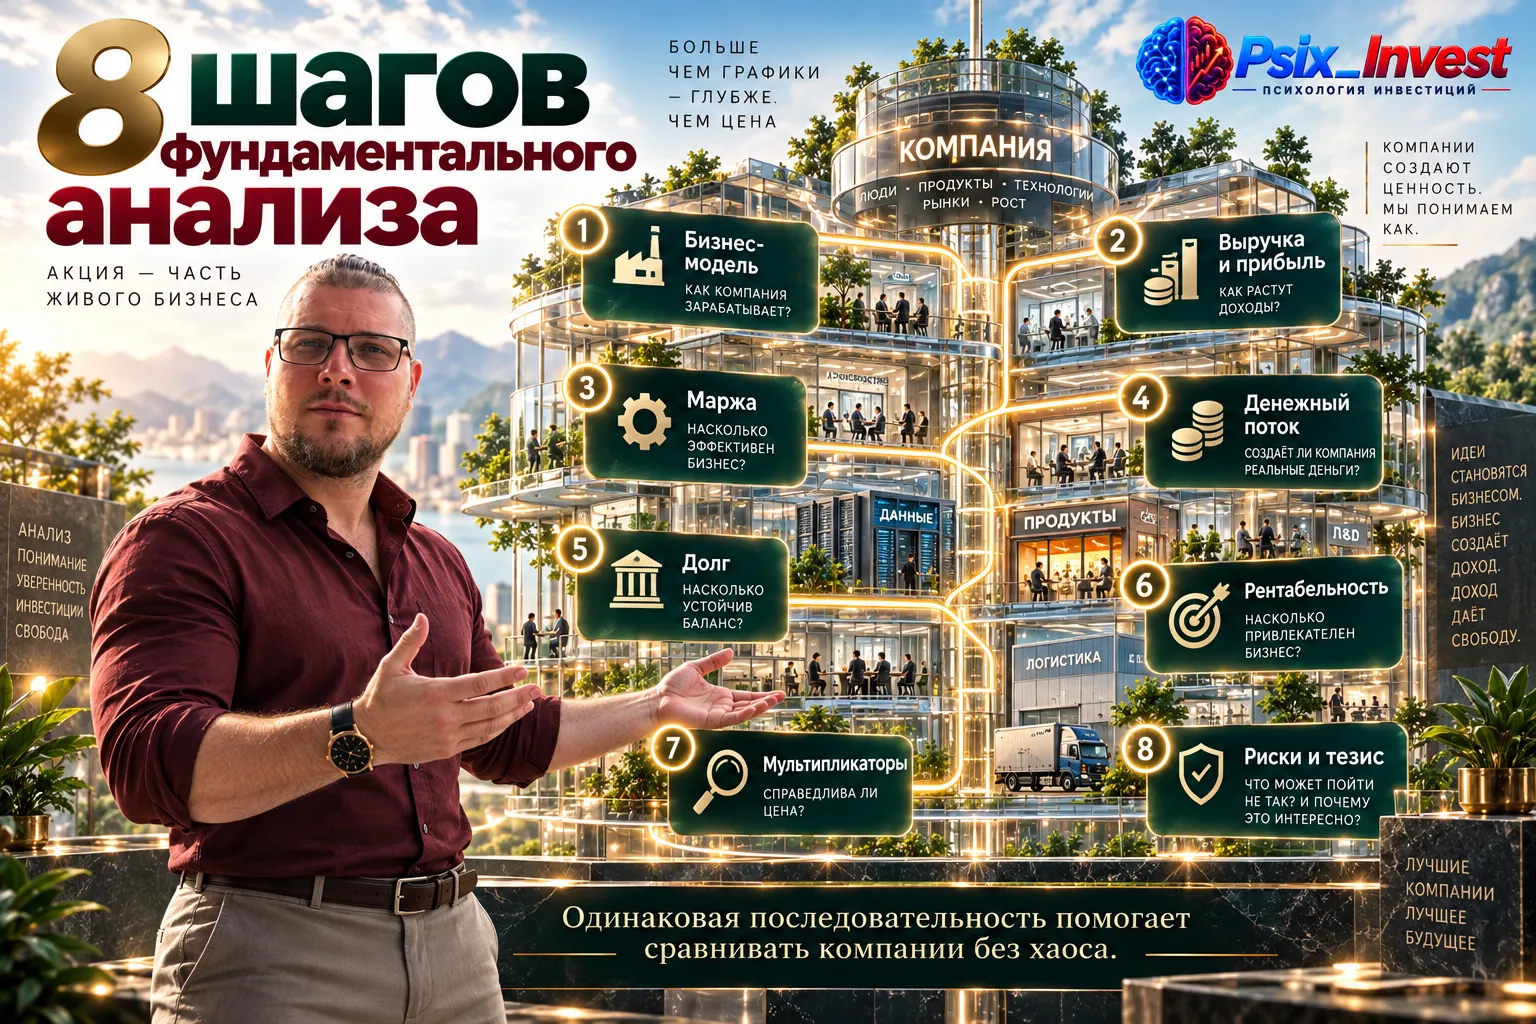
В отчёте компания показывает 10 млрд ₽ чистой прибыли. На первый взгляд это сильный аргумент: бизнес прибыльный, значит с деньгами всё хорошо. Но для инвестора этого вывода недостаточно. Бухгалтерская прибыль и денежный результат могут заметно расходиться.
Выходные – идеальное время, чтобы зарядиться энергией, даже не выходя из дома. Если вы любите истории, где на кону – жизнь, а каждый шаг требует невероятной смелости, собрали для вас подборку из фильмов про экстремальный спорт. Эти картины не просто про трюки и рекорды, а они про борьбу с собой, преодоление страха и цену, которую порой приходится платить за покорение вершин.
Поделитесь опытом, видела в отзывах, что у многих есть проблема с банком УБРиР. Они блокируют карту при смене паспорта и разблокировка только у них в офисе. НО проблема в том, что офисов по стране у них раз-два и все! От меня ближайший в Москве, за 500 км. Другие банки без проблем приняли новый паспорт дистанционно, с этим банком уже третью неделю войну веду. Написала уже в ЦБ РФ жалобу на них. Что еще предпринять? Да такого, чтоб они уже стали клиентоориентированы, наконец-то!
Мы считаем доходность вкладов. Сравниваем акции и облигации. Спорим, что выгоднее — недвижимость или фонды. И при этом полностью игнорируем актив, который генерирует 100% нашего дохода.

Честно и правдиво написан пост!
Особенно вот это 👇огонь🔥
Дивидендов на следующий день не будет. Три тренировки не изменят тело, десять страниц не сделают экспертом, неделя раннего сна не удвоит доход.
Раньше главными врагами семейного бюджета считались крупные спонтанные покупки: новый телевизор, дорогая куртка или внезапный поход в ресторан. Сегодня ситуация изменилась. Крупные траты мы научились планировать и контролировать. Но на смену им пришли так называемые цифровые «муравьи» - крошечные, почти незаметные платежи за сервисы и услуги, которые мы совершаем в один клик. Нам кажется, что 50 или 100 рублей ничего не решают, но из-за их огромного количества в конце месяца мы лишаемся...
Большинство людей уверены, что их финансовые привычки формируются под влиянием текущих доходов, новостей экономики или личного опыта работы. Мы изучаем условия по вкладам, выбираем банковские карты с лучшими условиями и стараемся планировать бюджет. Однако за нашими повседневными решениями часто скрывается глубокий психологический процесс, который исследователи называют инфляцией памяти. Это бессознательная склонность человека оценивать ценность вещей и услуг во взрослой жизни по финансовой...
Современный мир одержим скоростью. Технологические компании соревнуются за то, кто быстрее доставит нам продукты, привезет готовую еду или подаст машину к подъезду. Формулировки в рекламе звучат заманчиво: «Экономьте свое драгоценное время для главного». Мы с радостью соглашаемся, ведь кликнуть пару раз в приложении - это так удобно.Однако за каждым таким удобством скрывается финансовый феномен, который можно назвать налогом на скорость. Пытаясь выиграть несколько минут, мы переплачиваем...
Долгое время лучшими способами сохранить и приумножить деньги считались покупка валюты, открытие вкладов в банках или покупка акций. Но в последние годы в мире финансов зародился новый тренд, который переворачивает привычное представление об инвестициях. Оказывается, обычные кроссовки, куртки или сумки из вашего шкафа могут приносить доход выше, чем многие банковские продукты.Рынок перепродажи вещей (или ресейл) превратился в мощную экономическую систему. Сегодня люди покупают одежду не для...
Когда мы рассуждаем о лишних расходах, мы обычно ругаем рекламу в интернете, хитрые скидки в супермаркетах или собственную нехватку силы воли. Однако экономисты и специалисты по развитию городов обнаружили еще одного скрытого виновника наших спонтанных трат - саму городскую среду. Оказывается, то, как спроектированы наши улицы, где расположены остановки транспорта и как выглядят фасады домов, напрямую управляет нашим финансовым поведением. Это явление называют архитектурным давлением на...