


Обратная сторона красивых историй: как парадокс выжившего влияет на наши финансы
Книжные магазины завалены автобиографиями успешных людей, а интернет пестрит историями о том, как кто-то бросил учебу, вложил последние сто долларов в неизвестный проект и стал мультимиллионером. Мы с упоением читаем эти правила жизни, пытаясь скопировать их поведение, стратегии и привычки в надежде получить такой же финансовый результат. Нам кажется, что если детально изучить путь победителя, то успех гарантирован.Однако в реальной экономике и математике такой подход считается одной из самых опасных ловушек мышления. Это явление называется «парадоксом выжившего». Давайте разберем, как эта психологическая ошибка крадет наши деньги и почему чужой грандиозный успех - плохой советчик для ваших личных финансов.
История из прошлого, которая спасает современные кошельки
Чтобы понять суть этого парадокса, перенесемся во времена Второй мировой войны. Математику Абрахаму Вальду поручили задачу: понять, какие части самолетов нужно защитить дополнительной броней, чтобы они реже разрушались в бою. Проанализировав вернувшиеся на базу бомбардировщики, инженеры увидели, что больше всего пробоин было на крыльях и хвосте. Логика подсказывала: именно эти места и нужно укреплять. Но Вальд сделал гениальный вывод: укреплять нужно те места, где пробоин как раз не было - например, кабину и топливный бак. Почему? Потому что самолеты, получившие повреждения в крылья, смогли долететь до базы. А те, кому снаряд попал в двигатель или кабину, просто упали и их никто не смог исследовать. Ученые видели только «выживших», совершенно игнорируя «погибших».
Как эта математическая ошибка работает на финансовом рынке
В мире денег мы каждый день совершаем точно такую же ошибку. Мы смотрим на одного успешного инвестора, который рискнул всеми деньгами и сорвал куш на бирже, и думаем, что его стратегия - гениальна. Но мы в упор не видим тысячи других людей, которые использовали точно такую же схему, полностью обанкротились и тихо ушли с рынка. Неудачники не пишут книг, не ведут популярные блоги и не дают интервью. Они остаются невидимыми. Когда вы копируете рискованное финансовое поведение «выжившего» бизнесмена, вы видите только вершину айсберга. Вы не учитываете фактор чистой удачи, стечения обстоятельств и сотен скрытых факторов. Попытка повторить чужой экстремальный успех без анализа чужих ошибок - это самый быстрый способ лишиться всех накоплений.
Как защитить свои деньги от иллюзии легкого успеха
Чтобы не попасть в ловушку «парадокса выжившего» и сформировать по-настоящему крепкий финансовый фундамент, нужно сменить фокус внимания:
Изучайте системные ошибки, а не разовые триумфы. Гораздо полезнее читать не о том, как кто-то заработал миллион, а о том, почему закрываются 90% новых бизнесов в первый год или из-за чего начинающие инвесторы чаще всего теряют депозиты. Знание чужих граблей убережет ваши деньги.
Опирайтесь на скучную статистику, а не на красивые кейсы. Если банк предлагает вам новый инвестиционный продукт, показывая доходность за прошлый год в 50%, помните: это может быть единичный «выживший» фонд. Смотрите на средние показатели рынка за 10-15 лет. Скучные 10-12% годовых на длинной дистанции всегда безопаснее и надежнее, чем яркие, но разовые взлеты.
Стройте личную стратегию под свои возможности. Успешный трейдер из интернета может позволить себе потерять миллион рублей, потому что у него есть другие источники дохода. Если это ваши последние сбережения, то копировать его агрессивный стиль управления деньгами - огромная ошибка.
Вывод
Информационный мир устроен так, что нам всегда будут показывать только победителей, создавая иллюзию того, что разбогатеть - это просто и легко. Настоящая финансовая грамотность заключается в умении смотреть на картину целиком. Трезвый расчет, диверсификация рисков и понимание того, что за каждым успешным финансовым кейсом скрывается кладбище чужих неудач, помогают сохранить холодную голову и защитить свой кошелек от фатальных шагов.


Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Доброго всем вечера и удачи в конкурсе! Я решила "вскочить в последний вагон поезда" между моими самолётами из Турции и обратно и принять участие в теме "Вклады", так как нашла кое-что интересное по этой теме.....как ни странно...на Озоне.....Может быть, это будет кому-то интересно.😉🤗
Большинство людей воспринимают профессиональный спорт как мир чистых эмоций, красивых голов и громких побед. Однако за кулисами стадионов скрывается жесткий и точный экономический расчет. Современные спортивные клубы уже давно перестали покупать игроков, ориентируясь только на интуицию тренера или авторитет спортсмена. Сегодня они используют подходы, пришедшие из биржевой торговли и управления инвестиционными портфелями. Это явление называют спортивным скорингом или математическим скаутингом. Ок...
ДРУЗЬЯ, здравствуйте!!!
Сегодня большинство банковских карт используют сразу несколько технологий оплаты. Основную роль играют чип и бесконтактная связь NFC, а магнитная полоса используется только как резервный способ оплаты. Поэтому, если карта перестала работать, сначала стоит разобраться, что именно произошло.
Небольшие регулярные списания редко воспринимаются как серьёзная проблема. Несколько сотен рублей за подписку, комиссия за банковский сервис или незамеченное окончание вклада сами по себе могут казаться незначительными. Однако если подобные операции остаются без внимания месяцами, суммарные потери становятся заметнее.
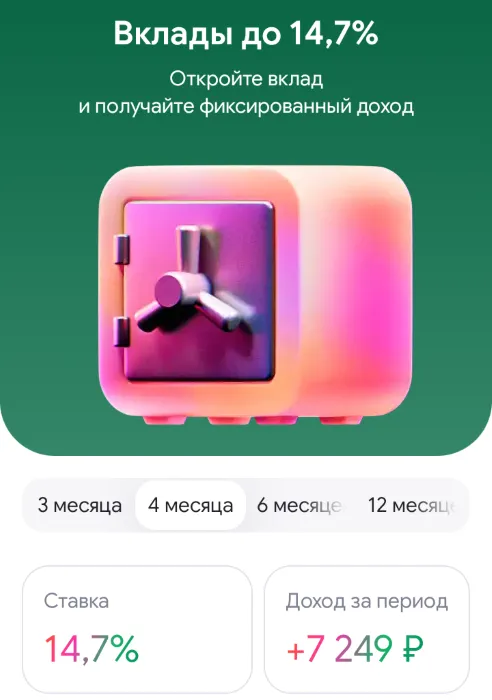
По вкладу с повышенной ставкой выросла доходность на сроке 2–3 месяца — до 12,3% годовых.
Для людей, которые истощили приветственные ставки во многих других банках (я), выбор нового вклада с достойной ставкой может затянуться. Помимо высокой ставки, мне нужен был вклад длиной по времени в 2-4 месяца, минимальной суммой в 70000 и от банка, клиентом которого я уже являюсь/являлся (время настолько активно поджимало).
В России действует программа льготного кредитования, которая позволяет оплатить обучение в вузе или колледже, а основную часть долга начать возвращать уже после окончания учебы. Во время обучения студент в основном платит проценты, а на погашение самого кредита предоставляется длительный срок. Ставка по программе может составлять до 3% годовых, поскольку разницу с рыночной ставкой компенсирует государство.