


На что влияет кредитный рейтинг и как можно повлиять на его улучшение
Что такое кредитный рейтинг
Индивидуальный кредитный рейтинг показывает, насколько благополучно выглядит ваша кредитная история. Его рассчитывают бюро кредитных историй (БКИ) на основе сведений о кредитах и займах. У одного человека может быть несколько рейтингов, поскольку разные кредиторы передают информацию в разные бюро. Поэтому перед крупным кредитом полезно проверить данные во всех БКИ, где хранится ваша история.
Обычно рейтинг выражается баллом от 1 до 999. Чем он ниже, тем выше вероятность проблем с погашением долга. БКИ также делят заемщиков на цветовые зоны, чтобы было проще оценить результат. При этом сторонние сервисы могут называть свои показатели кредитным рейтингом или скорингом, но их методики не всегда прозрачны, поэтому ориентироваться только на такие оценки не стоит.
Как проверить свой рейтинг
Сначала нужно узнать, в каких БКИ находится ваша кредитная история. Это можно сделать через «Госуслуги» в разделе со сведениями о бюро кредитных историй. После этого на сайтах самих БКИ можно получить свой рейтинг, в том числе с помощью подтвержденной учетной записи «Госуслуг».
Полный кредитный отчет в каждом своем БКИ можно получать бесплатно два раза в год. Если рейтинг предоставляется отдельно, частота его просмотра зависит от правил конкретного бюро.
Высокий балл не гарантирует кредит
Кредитный рейтинг помогает оценить состояние кредитной истории, но банк принимает решение не только по нему. Кредиторы также смотрят на долговую нагрузку, доходы, трудоустройство, семейные обстоятельства и другие сведения. Поэтому даже высокий рейтинг не гарантирует одобрение, а низкий не означает автоматический отказ.
Например, банк может учитывать стаж на последнем месте работы. А у человека без кредитной истории рейтинг может оказаться невысоким просто потому, что БКИ недостаточно данных для оценки его платежной дисциплины.
Что может ухудшить рейтинг
На результат способны повлиять просрочки, большое количество действующих кредитов и высокая долговая нагрузка. Даже неиспользуемые кредитные карты могут учитываться, поскольку наличие крупного доступного лимита потенциально увеличивает будущую задолженность.
Если рейтинг снизился, стоит проверить причины, указанные в отчете БКИ. В зависимости от ситуации можно аккуратно погашать текущие долги, досрочно закрывать часть займов и отказаться от ненужных кредитных карт или уменьшить их лимиты. Со временем негативные факторы могут перестать влиять на оценку.
Что делать при ошибках
Низкий балл может появиться даже у человека, который никогда не брал кредитов. В кредитном отчете иногда обнаруживаются чужие обязательства, ошибки в персональных данных или займы, оформленные мошенниками. В такой ситуации нужно обратиться к кредитору и потребовать проверить информацию. После подтверждения ошибки сведения должны быть исправлены, а рейтинг пересчитан.
Проблемы могут возникнуть и из-за ошибочно переданных сведений об отказах в кредите. Например, обычный расчет условий в кредитном калькуляторе не должен автоматически превращаться в заявку с отказом. Если такие данные появились в истории ошибочно, их можно оспорить.
Если кредитной истории вообще нет, невысокий рейтинг сам по себе не является поводом для беспокойства. БКИ просто не располагает достаточной информацией о том, как человек обслуживает долги. При обращении за кредитом банк будет учитывать и другие факторы, например наличие стабильного дохода и отсутствие просрочек по обязательным платежам.

В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌

Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
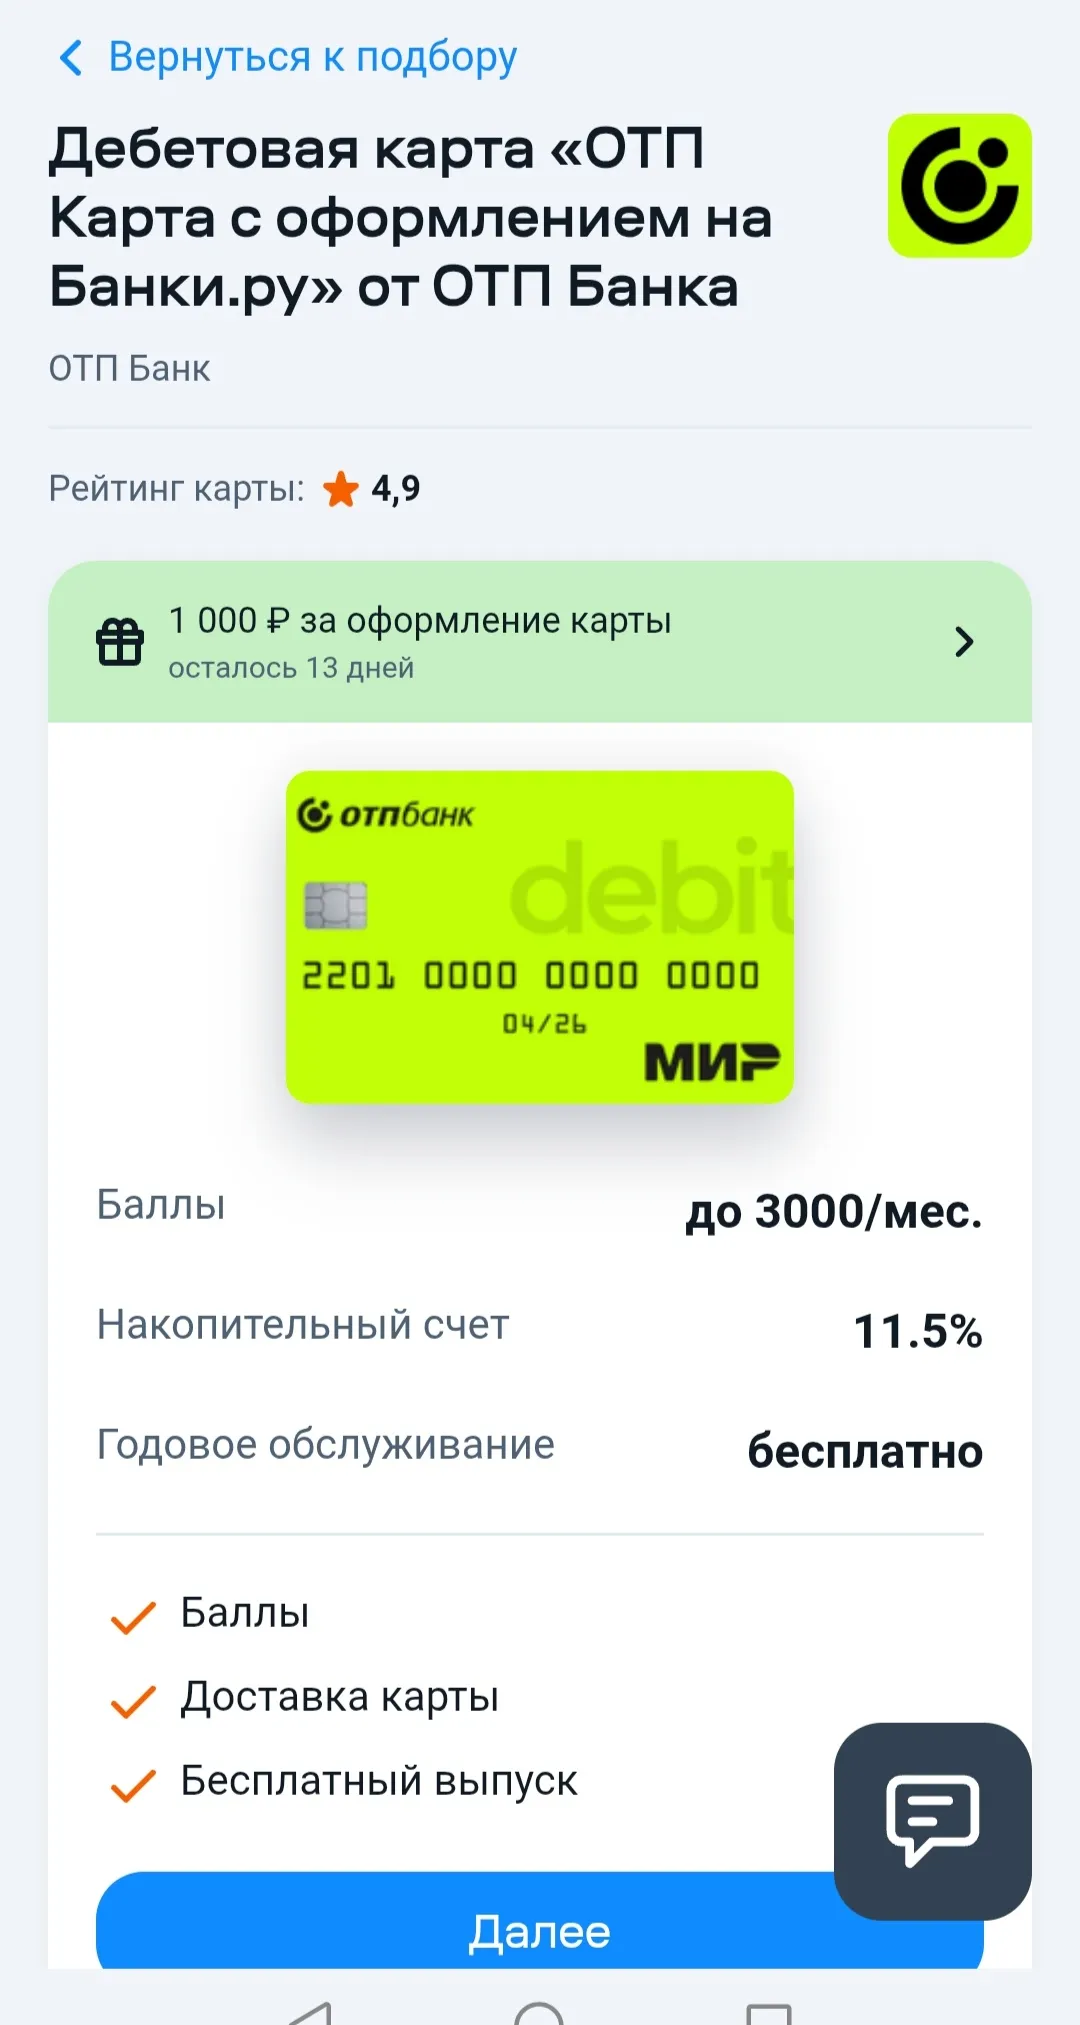
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Альфа-Банк изменил ставки по вкладам на сроки 92, 153, 184, 550 дней, а также 2 и 3 года.
Когда ВТБ прислал «письмо счастья», а на счёте красуется жирный минусПривет! 👋
Слушай, давай начистоту. Видеть пуш-уведомление от банка в стиле «Ваш счёт арестован» — это тот ещё аттракцион для нервов 😱. Открываешь приложение, а там вместо твоих кровных денег горит красная цифра с минусом и приписка про судебных приставов (ФССП). Сердце сразу уходит в пятки, руки трясутся… Знакомое чувство? Ты точно не один такой, через это проходят тысячи людей.
Но! Давай выдохнем ☝️🧘♂️. Глубокий вдох, медлен...
В 2021 году завел кредитку тогда еще тинькофф-банка. Меня заманили подпиской «pro». Я тогда был студентом и трудностей с финансами не испытывал (как ни странно), а бесплатная подписка с повышенным кэшбэком была кстати. Затем выпуск, взрослая жизнь, съезжаюсь с девушкой. За 5 лет в вузе я накопил подушку около 100000₽, это помогло при съеме квартиры. И вроде бы все хорошо, затем первый совместный отпуск, подушка сильно похудела. На слетающий год в отпуске потратил с кредитки примерно 20к, а...
Долгое время я действовал по стандартной схеме: видел в ленте банк с самым высоким процентом — оформлял вклад. Казалось, что 16% годовых — это безусловный победитель, а все остальные предложения — трата времени. Но после очередного пересчета доходности я понял, что цифра в рекламном баннере и реальные деньги на руки — это две разные истории.Как я считал раньше. Я брал сумму, умножал на процент, делил на 12 и получал примерный ежемесячный доход. Ошибка была в том, что я не учитывал, как именно...
Каждый месяц банки обещают «до 30% кэшбэка» и «лучшие условия на рынке». Но когда начинаешь разбираться, выясняется, что за красивыми цифрами скрываются лимиты, плата за обслуживание и бонусы вместо живых рублей. Я сравнил четыре популярные дебетовые карты по ключевым параметрам, которые реально влияют на выгоду. Без рекламы, только цифры и факты.
Звонки по поводу долга другого человека не всегда означают, что вас пытаются заставить платить незаконно. Например, обязательства могут возникнуть, если вы были поручителем или созаемщиком. В некоторых случаях долги переходят к наследникам вместе с имуществом. Поэтому сначала стоит выяснить, почему коллекторы обращаются именно к вам.
💳 Во втором квартале 2026 года в России впервые за несколько лет снизилась эмиссия платёжных карт - до 525,6 млн штук, на 4% меньше, чем в первом квартале. Это не случайность, а начало тектонического сдвига. Карты больше не главный инструмент оплаты - они превращаются в один из многих.
После снижения ставки ЦБ до 14% снизились и ставки по накопительным счетам и вкладам, которые предлагают банки. И найти накопительный счет, где ставка была бы выше 13% и с ежедневным расчетом процентов стало сложнее. Но тот, кто ищет, тот всегда найдет.
Получить наследство можно по завещанию или по закону. Если завещания нет, имущество распределяется между родственниками по очередности. В первую очередь наследуют дети, супруг или супруга и родители умершего. Также в некоторых случаях право имеют иждивенцы. Всего предусмотрено семь очередей наследования.