Как красивые графики в телефоне заставляют нас тратить лишние деньги
У меня сложилось мнение, что как круто и дорого стали выглядеть мобильные приложения банков. Заходишь в личный кабинет, и глаз радуется. Всё такое яркое, аккуратное, на главном экране горят красивые разноцветные графики, круговые диаграммы расходов, а сверху - огромные четкие цифры. Дизайнеры софта едят свой хлеб не зря: они превратили управление кошельком в какую-то приятную игру, где всё делается в один клик. Сидишь, листаешь эти экраны на смартфоне, видишь общую симпатичную сумму и чувствуется абсолютное спокойствие, будто всё под полным контролем. Нам искренне кажется, что такая наглядность - это сплошной плюс. Ведь так удобно, когда в любую секунду можно открыть телефон и сразу увидеть, сколько денег у тебя осталось. Кажется, что это защищает от ненужных трат и помогает копить. Но на самом деле за этой запредельной красотой скрывается очень хитрая психологическая уловка. Мы относимся к дизайну приложения как к простому удобству, но на деле эти красивые виджеты баланса заставляют нас тратить гораздо больше, чем мы планировали. Из-за того, что все наши средства постоянно мозолят нам глаза на самом видном месте, мы незаметно теряем контроль над кошельком и урезаем свой ежедневный доход на остаток.
Иллюзия богача: как общие суммы на экране сжигают заначку
Главная проблема красивого стартового экрана заключается в том, что он создает опасную иллюзию. Когда вы открываете приложение, чтобы просто проверить баланс обычной карты перед покупкой продуктов, ваш взгляд автоматически цепляет общую сумму сверху. А туда банковские программы по умолчанию любят в кучу плюсовать вообще всё: и деньги на расходы, и наши скрытые копилки, и отложенные на черные дни средства. И тут мозг совершает глупую ошибку - он мгновенно привыкает к этой большой и красивой цифре. Порог бережливости падает до нуля. Раз у нас «всё так хорошо» и на общем счету лежит приличный капитал, мы гораздо легче соглашаемся на мелкие спонтанные покупки в интернете. Заказать лишний раз доставку еды, взять дорогой кофе по дороге, нажать кнопку и купить какую-нибудь безделушку - всё это кажется пустяком. Мозг думает: «Ну что такое триста рублей для моей огромной общей суммы? Капля в море!». За один день это действительно незаметно, но к концу месяца из таких копеечных чеков набегает гигантская сумма утечки. Хранить все свободные средства на виду - это всё равно что ходить по улице с распахнутым кошельком, где лежат все ваши семейные сбережения. Деньги любят тишину и изоляцию, а когда они постоянно светятся на главном экране телефона, они обречены на исчезновение под влиянием наших минутных капризов.
Подводные камни быстрых переводов и потеря прибыли
Вторая проблема избыточной наглядности связана с хитрыми правилами начисления дохода. Насмотревшись на красивый виджет баланса, человек во время очередной крупной распродажи решает: «А займу-ка я сам у себя пару тысяч из копилки, куплю вещь по акции, а с зарплаты через неделю верну всё обратно». Поскольку перевод между своими счетами внутри приложения делается за долю секунды, мы даже не успеваем включить голову и подумать. Но как только вы забираете деньги из копилки посреди месяца, банковский робот жестко наказывает вас за суету. Если по вашему тарифу доход считается по минимальному остатку за месяц, система найдет ту самую самую нижнюю точку, до которой опустился баланс счета хотя бы на одну секунду после вашего перевода. И банк начислит вам прибыль за все тридцать дней строго на этот оставшийся крошечный хвостик. Вы полностью сжигаете доход за недели из-за секундного соблазна на экране, а ваши средства работали на организацию абсолютно бесплатно.
Наводим порядок в телефоне: небольшая гигиена
Чтобы мобильный банк приносил вам чистую прибыль, а не провоцировал на лишние траты, визуальную структуру приложения нужно срочно перестроить вручную:
Прячем цифры под звездочки: Обязательно зайдите в настройки профиля и включите функцию скрытия балансов на главном экране. Пусть суммы открываются только по вашему нажатию или вообще будут спрятаны по умолчанию. Когда крупные цифры накоплений не мозолят глаза при каждом входе в приложение, у мозга пропадает ложное ощущение, что вы внезапно разбогатели.
Выбираем правильные счета: Переводите свои свободные средства только в те инструменты, где доход начисляется на ежедневный фактический остаток, а не на минимальный за месяц. В таком режиме любое случайное изъятие денег уменьшит прибыль строго за один день, а не за весь месяц.
Заводим пустой виртуальный буфер: Полностью удалите реквизиты основной карты из всех интернет-магазинов и такси. Выпустите отдельную бесплатную цифровую карту строго для повседневных покупок и держите её баланс на уровне нуля. Пополняйте её со своего скрытого накопительного счета вручную прямо у кассы, переводя ровно точную сумму чека до копейки за минуту до оплаты.\
Итого
В конце концов, запредельный цифровой комфорт и красота современных приложений создаются банками не просто так, а ради ускорения наших трат. Яркие виджеты, которые выводят общие суммы на самый главный экран, незаметно расслабляют нашу бдительность и заставляют тратить накопления на ерунду. Чтобы не остаться у разбитого корыта, нужно просто уметь вовремя выстраивать свои личные границы в телефоне. Скрытие балансов под звездочки, полный отказ от хранения всех денег в одном месте и перевод свободных средств на счета с ежедневным начислением дохода - это те самые простые шаги, которые уберегут ваш бюджет от спонтанного шопинга и сохранят ваши средства в абсолютной безопасности на долгие годы.
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
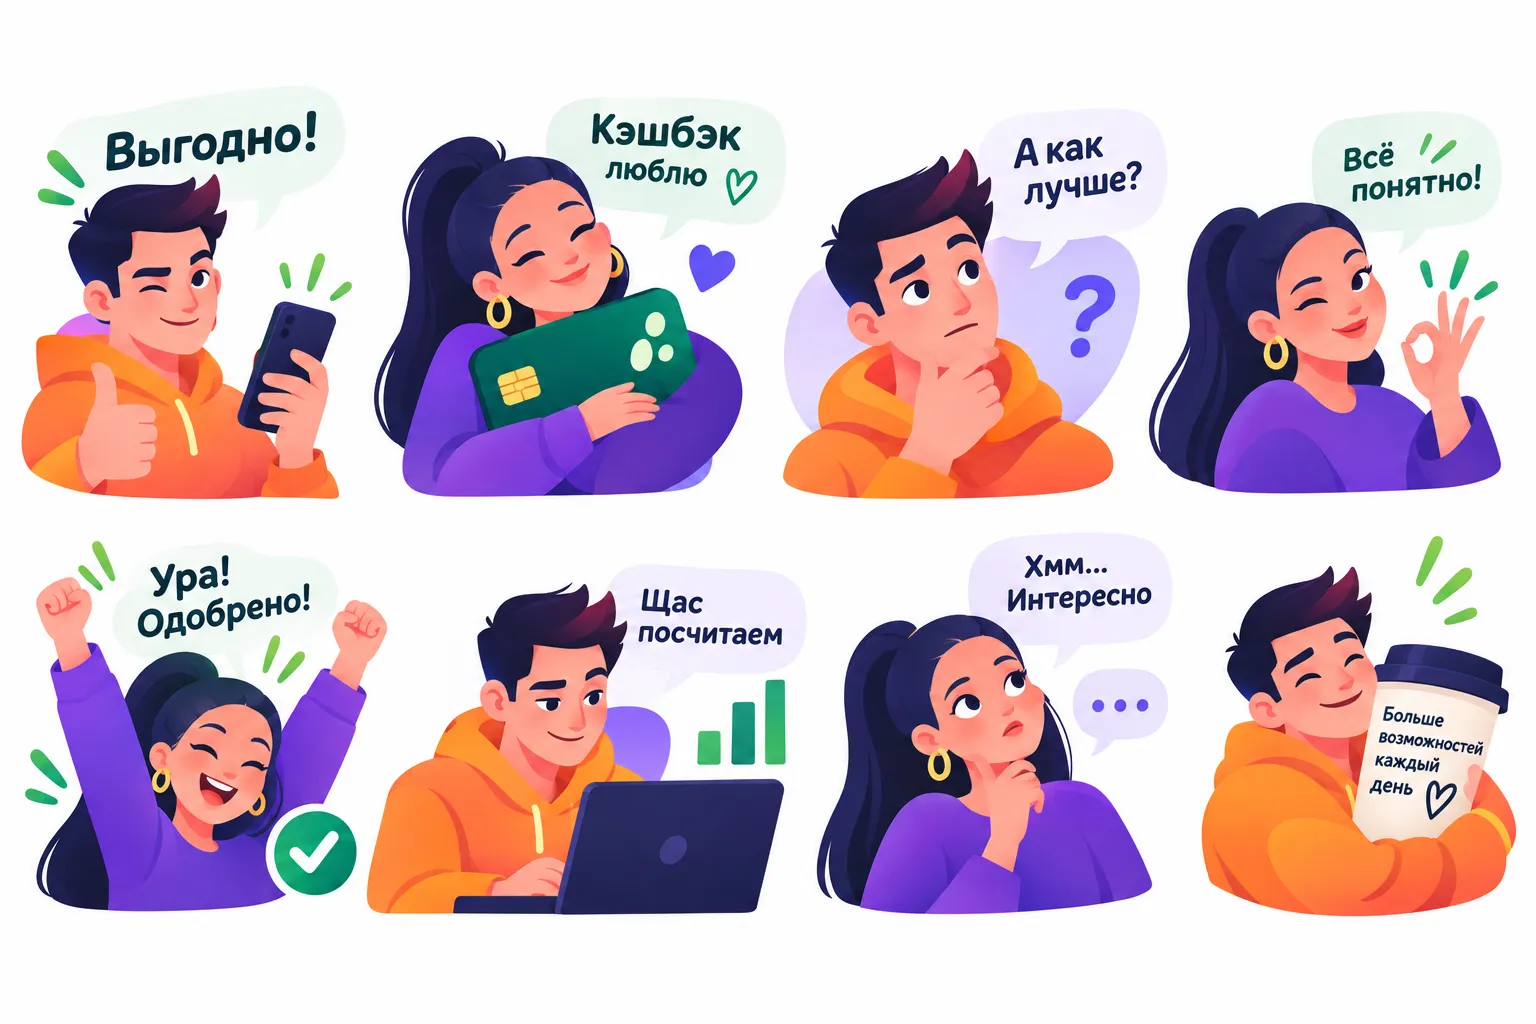
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
Каждый из нас в определенном возрасте (в 20 или 45 лет) или при смене жизненных обстоятельств (например, при вступлении в брак) сталкивается с необходимостью плановой замены основного документа - паспорта. Процесс его получения в государственных инстанциях сегодня доведен до автоматизма. Вы подаете заявление, сдаете фотографии и в назначенный день забираете из рук инспектора новенькую, пахнущую типографской краской книжку. Мы выходим из государственного учреждения с ощущением выполненного...
Каждый из нас в определенном возрасте (в 20 или 45 лет) или при смене жизненных обстоятельств (например, при вступлении в брак) сталкивается с необходимостью плановой замены основного документа - паспорта. Процесс его получения в государственных инстанциях сегодня доведен до автоматизма. Вы подаете заявление, сдаете фотографии и в назначенный день забираете из рук инспектора новенькую, пахнущую типографской краской книжку. Мы выходим из государственного учреждения с ощущением выполненного...
Современный рынок услуг предлагает потребителю невероятное количество возможностей для знакомства с продуктом. Сегодня практически любой сервис, онлайн-школа, фитнес-клуб или цифровая платформа предлагают первый шаг сделать абсолютно бесплатно. Нам обещают неделю тестового доступа, ознакомительное занятие с тренером, вводный урок иностранного языка или бесплатную консультацию специалиста. Маркетинг построен так, чтобы человек мог оценить пользу до того, как достанет банковскую карту.С точки...
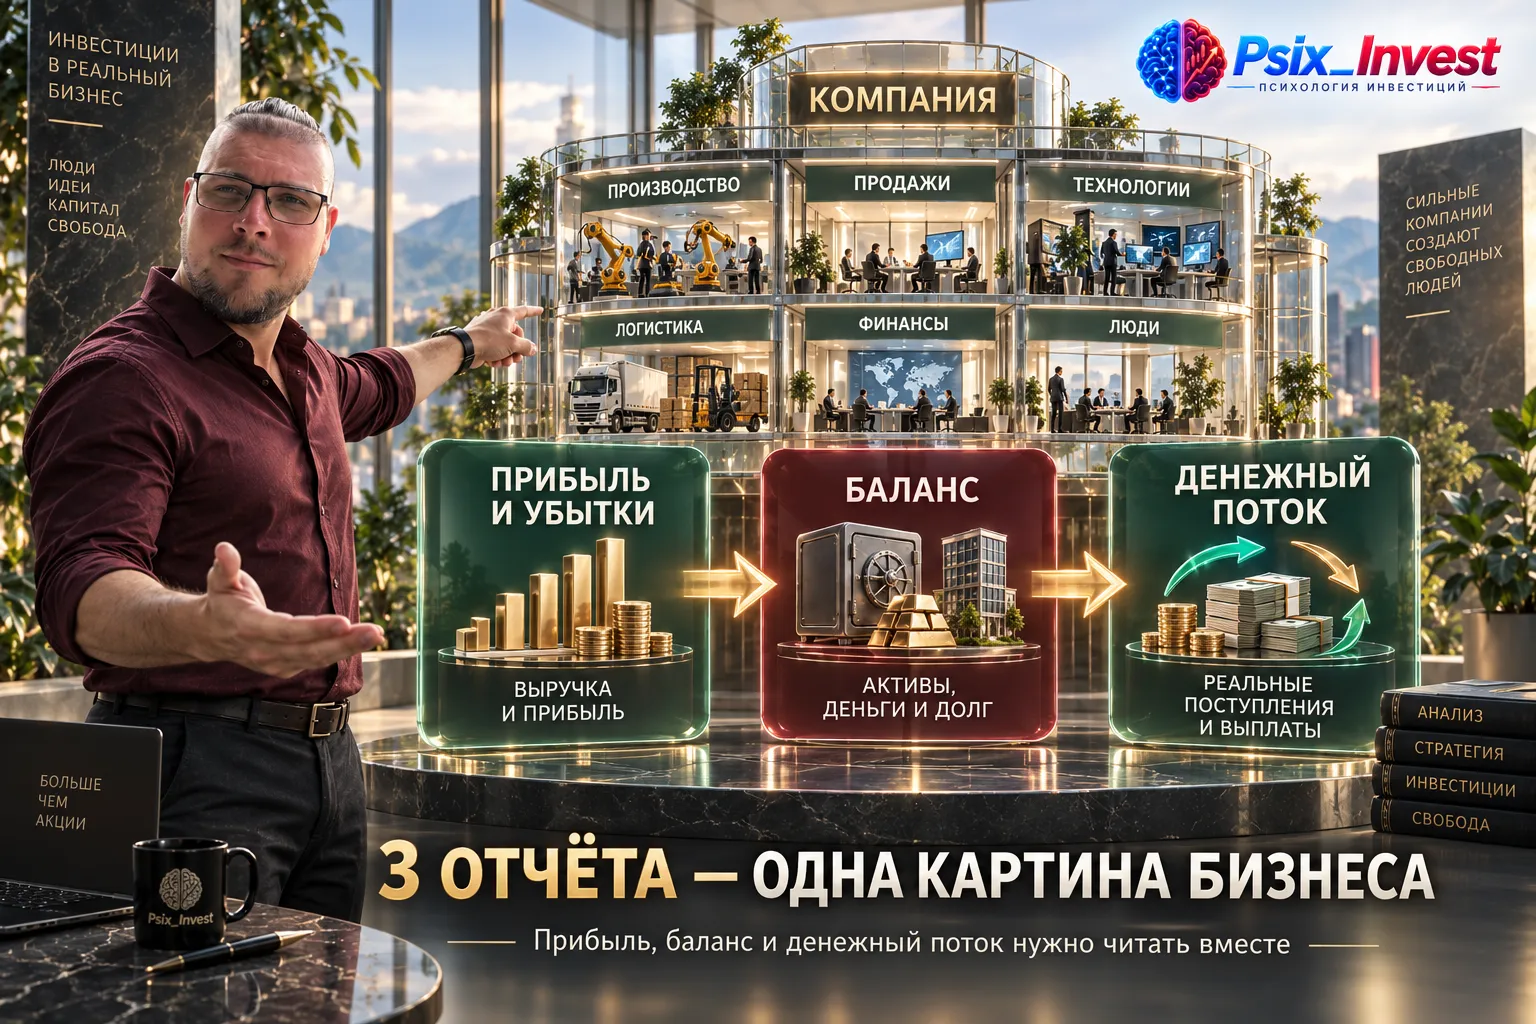
Большой долг сам по себе ещё не означает плохую компанию. Для инвестора важнее другой вопрос: насколько легко бизнес обслуживает обязательства сейчас и что произойдёт, если прибыль снизится. Именно поэтому долговую нагрузку полезно проверять не одной цифрой, а стресс-сценарием.
Всем привет! 👋 Задумалась тут на днях: сколько же денег уходит на всякие мелочи вроде кофе или покупок у дома. Стала внимательнее следить за категориями кешбэка в приложении.Скажите, вы обращаете внимание на эти проценты и категории от банков, или это всё мелочи? Как у вас получается экономить на повседневных тратах? Поделитесь своими лайфхаками! 👇
Как у всех с финансовым положением ?
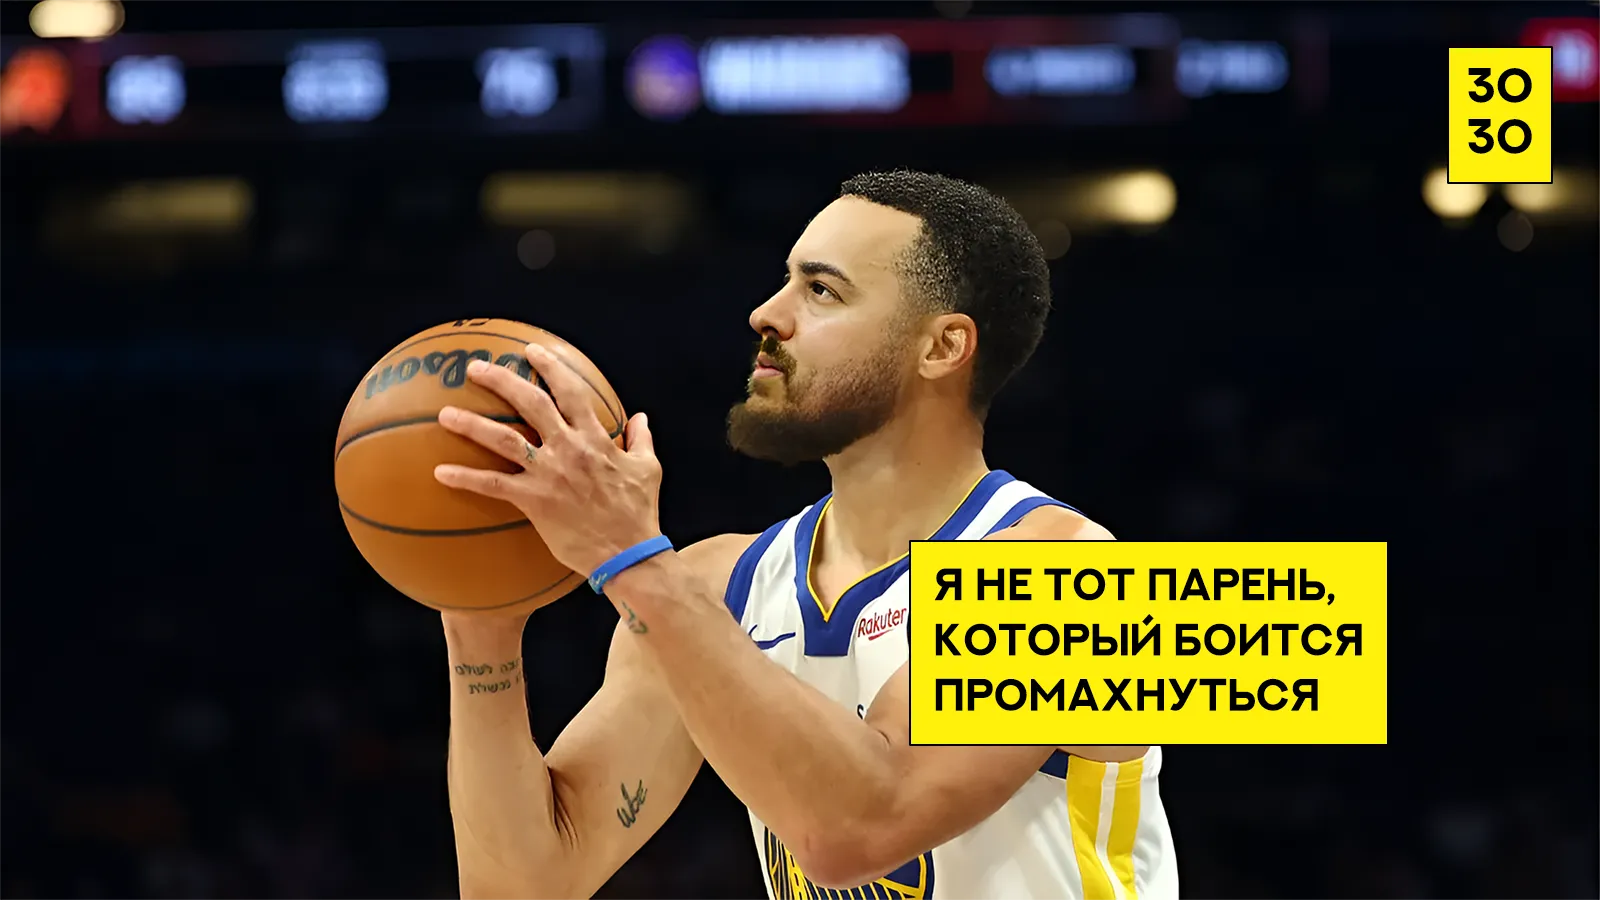
Одна из причин, почему мне нравится баскетбол как вид спорта — это сама суть броска: точность зависит не только от техники, но и от регулярных тренировок.
Осень пришла как всегда неожиданно, с ветрами и нудными моросящими дождями. Вместе с осенью пришла инфлюенция. Золотая осень обернулась ко мне простудой, лечение которой стало золотым.
Мёд, тем более осенью, лучше брать на ярмарках, или у проверенных продавцов ("Озон" в их число вряд ли входит:)))
Швейцарский препарат, если речь про "Тамифлю", не от простуды, а больше от гриппа.
Но сейчас его все подряд принимают.
Тем не менее, здоровья, и продолжить "жечь глаголем":)))
Здравствуйте,хотела приобрести возвратный авиабилет через Т банк /Тинькофф/, в чате Тинькофф по данному вопросу мне ответили что сборы Тинькофф за возврат составляют 5% от 1000 до 10000 рублей не более, однако , мои знакомые уже долгое время пытаются вернуть себе деньги/ за сбор у них взято с билета более 20%,что составляет более 10000 рублей/. Сроки предоставления информации по расчету возврата у них затягиваются.Сотрудники банка пытаютсяся все переложить на авиакомпанию ,где сбор авиаком...