Что такое - деньги, откуда они появляются и кто регулирует их количество
Деньги окружают нас каждый день. Мы используем их для покупок, оплаты услуг, переводов и накоплений. Обычно под деньгами мы представляем купюры и монеты. Однако в современной экономике большая часть денежных средств существует в безналичной форме. Это обычные записи на банковских счетах.
Поэтому возникает несколько вопросов. Откуда появляются деньги? Кто отвечает за их выпуск? И какое количество денег необходимо экономике?
Как появились деньги
Деньги существовали далеко не всегда в привычном для нас виде. В разные исторические периоды люди использовали для обмена самые разные предметы. В некоторых странах в качестве денег применяли ракушки, шкуры животных, зерно, чай, шелк и даже какао-бобы.
Такие способы расчета были не очень удобными. Постепенно появились более универсальные средства обмена. Ими стали монеты, а позже бумажные деньги. Сегодня деньги существуют сразу в нескольких формах.
Откуда берутся деньги сегодня
С наличными деньгами все выглядит довольно просто. Банкноты и монеты выпускает центральный банк страны. В России этим занимается Банк России.
Центральный банк оценивает, сколько наличных денег понадобится экономике. После этого определяется необходимый объем выпуска. Банкноты печатают, а монеты чеканят по заказу Банка России.
При этом важно не только общее количество денег. Нужно заранее определить, сколько потребуется купюр каждого номинала. Например, экономике нужны и крупные банкноты, и небольшие купюры. Поэтому при выпуске учитываются реальные потребности разных регионов и организаций.
Но наличные деньги составляют только небольшую часть всей денежной массы. Намного больше денег существует в безналичной форме.
Как банки создают безналичные деньги
Безналичные деньги появляются в том числе в процессе кредитования.
Допустим, человек оформляет кредит в банке. После одобрения банк зачисляет нужную сумму на его счет. Теперь клиент может оплачивать покупки или переводить эти деньги другим людям и организациям.
В результате количество средств на банковских счетах увеличивается. При этом количество наличных денег в стране из-за этой операции не меняется.
Похожая ситуация происходит с компаниями. Бизнес может взять кредит, чтобы купить оборудование, открыть новое производство или расширить уже существующее. Люди тоже обращаются за кредитами, например для покупки автомобиля, жилья или других товаров.
Чем выше потребность экономики в кредитах, тем больше безналичных денег может появляться в банковской системе.
Однако банки не могут выдавать деньги абсолютно всем желающим. Перед выдачей кредита они оценивают финансовое положение клиента. Банк должен учитывать вероятность того, что заемщик не сможет вернуть долг. Если таких проблем становится слишком много, финансовая организация сама может столкнуться с убытками.
Наличные и безналичные деньги
Количество наличных и безналичных денег в стране постоянно меняется. При развитии экономики общий объем денежных средств обычно растет. При этом доля наличных и безналичных денег может меняться по-разному.
Большое значение имеют привычки людей и развитие платежных технологий. Сейчас для оплаты можно использовать банковскую карту, смартфон, QR-код или банковское приложение. Если такие способы хорошо работают и доступны большинству людей, потребность в наличных становится меньше.
В разных странах ситуация отличается. Например, в Швейцарии люди традиционно чаще пользуются наличными и могут хранить дома довольно крупные суммы. В Швеции, наоборот, большая часть повседневных платежей проходит без наличных.
В России безналичные платежи тоже становятся все более распространенными. За последние годы количество банковских карт значительно выросло. При этом полностью отказаться от наличных люди пока не готовы.
Причины могут быть разными. Кто-то привык пользоваться купюрами, а где-то оплатить покупку картой просто невозможно. Особенно это бывает важно во время поездок, когда человек может оказаться в месте без подходящего терминала или стабильного интернет-соединения.
Электронные и цифровые деньги
Кроме наличных и обычных безналичных денег существуют электронные деньги. К ним относятся средства на электронных кошельках и предоплаченных банковских картах.
Электронный кошелек можно использовать для оплаты товаров и услуг, в том числе через интернет. Для его открытия человеку не всегда необходимо становиться клиентом обычного банка.
При этом электронные деньги по своей сути относятся к безналичным. Они учитываются на счетах организаций, которые обслуживают электронные кошельки, или на специальных счетах банков.
Еще одной формой денег стал цифровой рубль. Это национальная валюта в цифровом виде. Он существует вместе с наличными и обычными безналичными рублями.
Цифровые рубли выпускает Банк России. Для их использования нужен специальный счет. Открыть его можно через банковское приложение, если соответствующий банк уже работает с цифровым рублем.
При этом сами цифровые деньги хранятся не на счете коммерческого банка. Они находятся на платформе Банка России.
Перевести деньги с обычного банковского счета на счет цифрового рубля довольно просто. Безналичные рубли списываются со счета, а такая же сумма появляется в цифровом виде. Поэтому общее количество денег в экономике при этом не увеличивается.
Сколько денег должно быть в стране
Определенного числа, которое показывало бы, сколько денег должно находиться в экономике, не существует. Необходимый объем зависит от состояния экономики и ее активности.
Когда экономика развивается, людям и компаниям требуется больше денег. Растет количество покупок, инвестиций и кредитов. Поэтому увеличивается и общий объем денежных средств.
Но слишком быстрый рост количества денег может привести к проблемам.
Представим ситуацию, когда люди начинают активно брать кредиты и больше покупать. Банки при этом выдают большое количество займов. Спрос на товары и услуги растет. Если предприятия не успевают увеличить производство, товаров может стать недостаточно.
В такой ситуации цены начинают расти. Чем быстрее это происходит, тем выше инфляция.
Высокая инфляция создает проблемы как для обычных людей, так и для бизнеса. Становится сложнее планировать расходы и накопления. Компании могут откладывать инвестиционные проекты, поскольку им трудно прогнозировать будущие цены и расходы.
Как Банк России регулирует денежную массу
Для регулирования экономики Банк России использует разные инструменты. Один из основных инструментов это ключевая ставка.
Если рост цен становится слишком быстрым, центральный банк может повысить ключевую ставку. После этого коммерческие банки обычно повышают ставки по кредитам и депозитам.
Кредиты становятся дороже. Поэтому люди и компании могут реже обращаться за заемными средствами. Одновременно более высокие ставки по депозитам могут стимулировать людей хранить больше денег в банках.
В результате расходы и кредитование могут замедлиться. Это помогает снизить давление на цены.
Банк России также следит за тем, как коммерческие банки выдают кредиты. Регулятор устанавливает требования к капиталу банков и может вводить ограничения на кредитование отдельных категорий заемщиков.
Особое внимание уделяется людям с высокой долговой нагрузкой. Если человек уже имеет много долгов, получение нового крупного кредита может создать для него серьезные финансовые риски.
Таким образом, Банк России не определяет количество денег в стране одной конкретной командой. На денежную массу влияют решения центрального банка, работа коммерческих банков, спрос на кредиты и состояние экономики.
Главная задача заключается в том, чтобы денежная система могла обеспечивать потребности экономики и при этом не создавала дополнительных рисков для стабильности цен и финансовой системы.


Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Доброго всем вечера и удачи в конкурсе! Я решила "вскочить в последний вагон поезда" между моими самолётами из Турции и обратно и принять участие в теме "Вклады", так как нашла кое-что интересное по этой теме.....как ни странно...на Озоне.....Может быть, это будет кому-то интересно.😉🤗
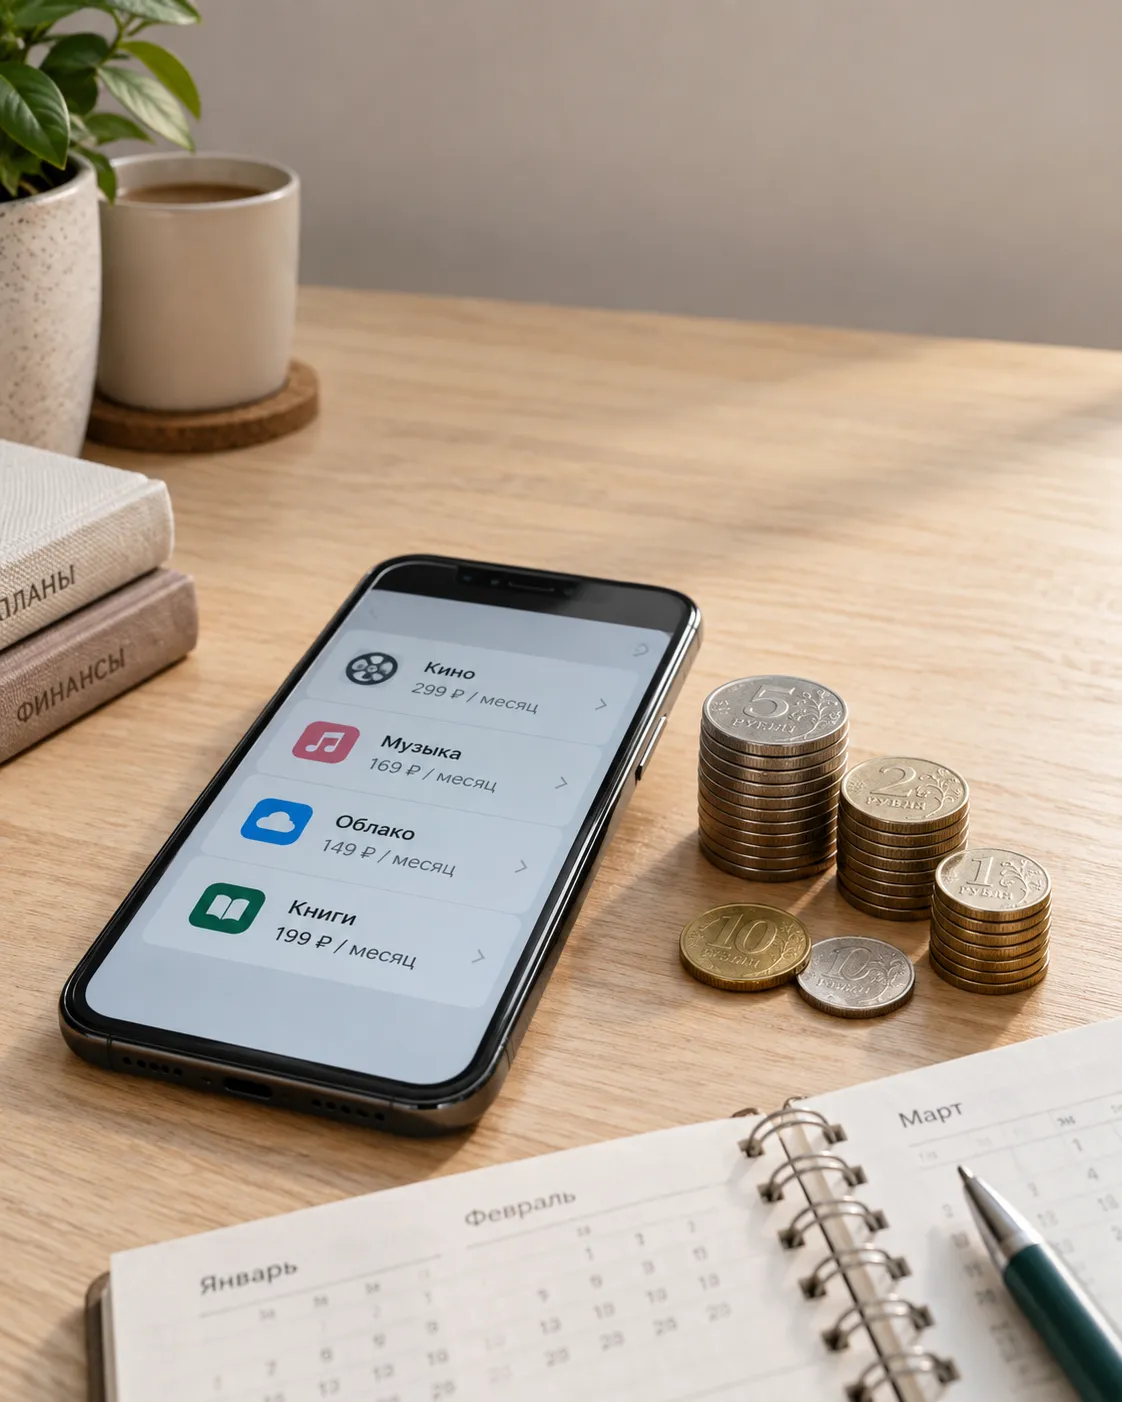
399 рублей за кино, 199 за музыку, еще немного за хранение фотографий. Каждое списание выглядит небольшим. Но согласились бы вы заплатить за весь набор сразу на год вперед?
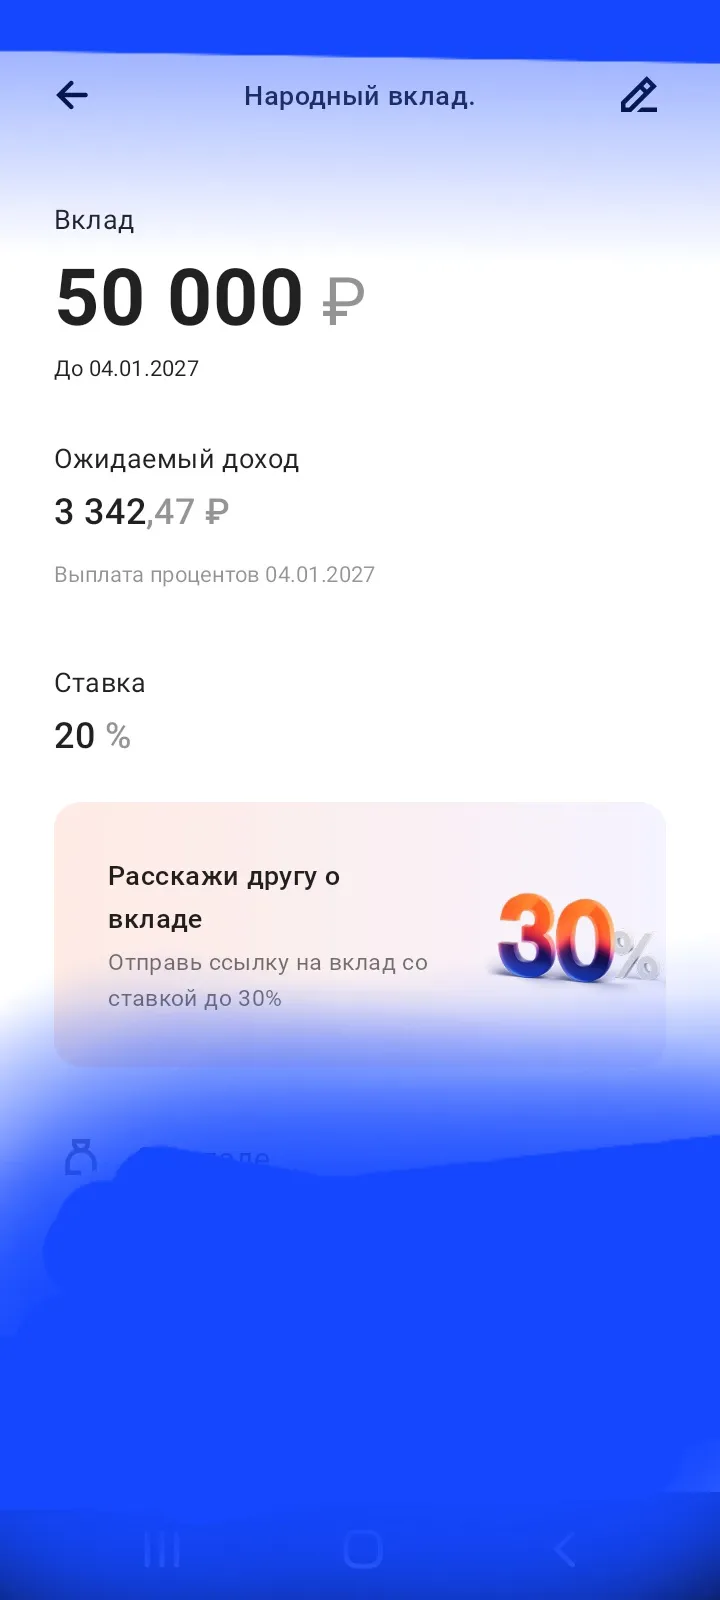
В данном посте, я продолжаю делится с читателями Площадки Диалог , актуальными выгодными банковскими предложениями по открытию выгодных продуктов , вкладов и НС, которые я, подбираю в ЛК маркетплейса банки ру., с учётом своих индивидуальных запросов по дате и срокам , на момент открытия https://www.banki.ru/products/deposits/ и на этот раз , речь пойдёт об прекрасном депозите , настоящем зодотнике финансового рынка , вкладе - ,, Народный ,, в банке ПСБ , который...
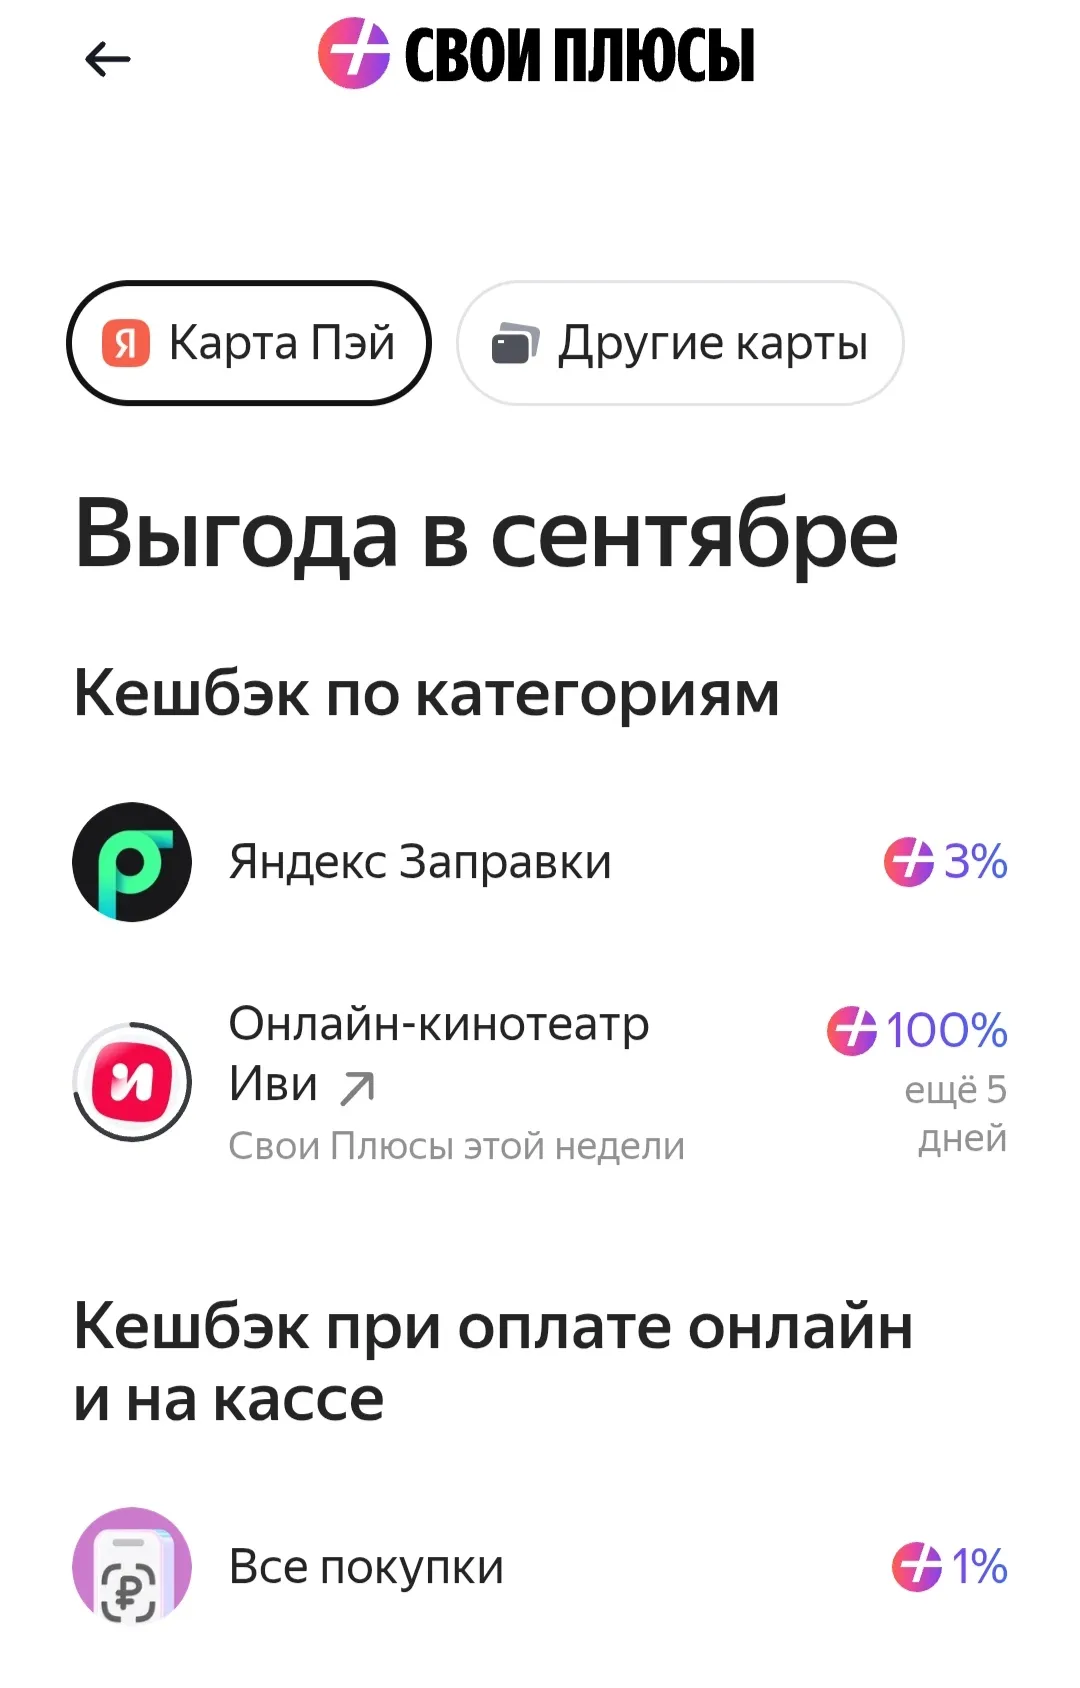
Уже вот несколько недель подряд в барабане кэшбэка "Свои Плюсы Понедельника" выпадает 100% кэшбэк на подключение различных опций, дополненительные подписки и опции к Яндекс Плюс.
На что обратить внимание при выборе вклада
В данном , своём посте , я хочу рассказать и поделится опытом с читателями Площадки Диалог банки ру. об отличном банковском депозитном продукте продукте вкладе ,, В победу ,, в банке ПСБ который , я подобрала в ЛК маркетплейса банки ру в разделе вкладов https://www.banki.ru/products/deposits/ Данный вклад , я открыла совсем...
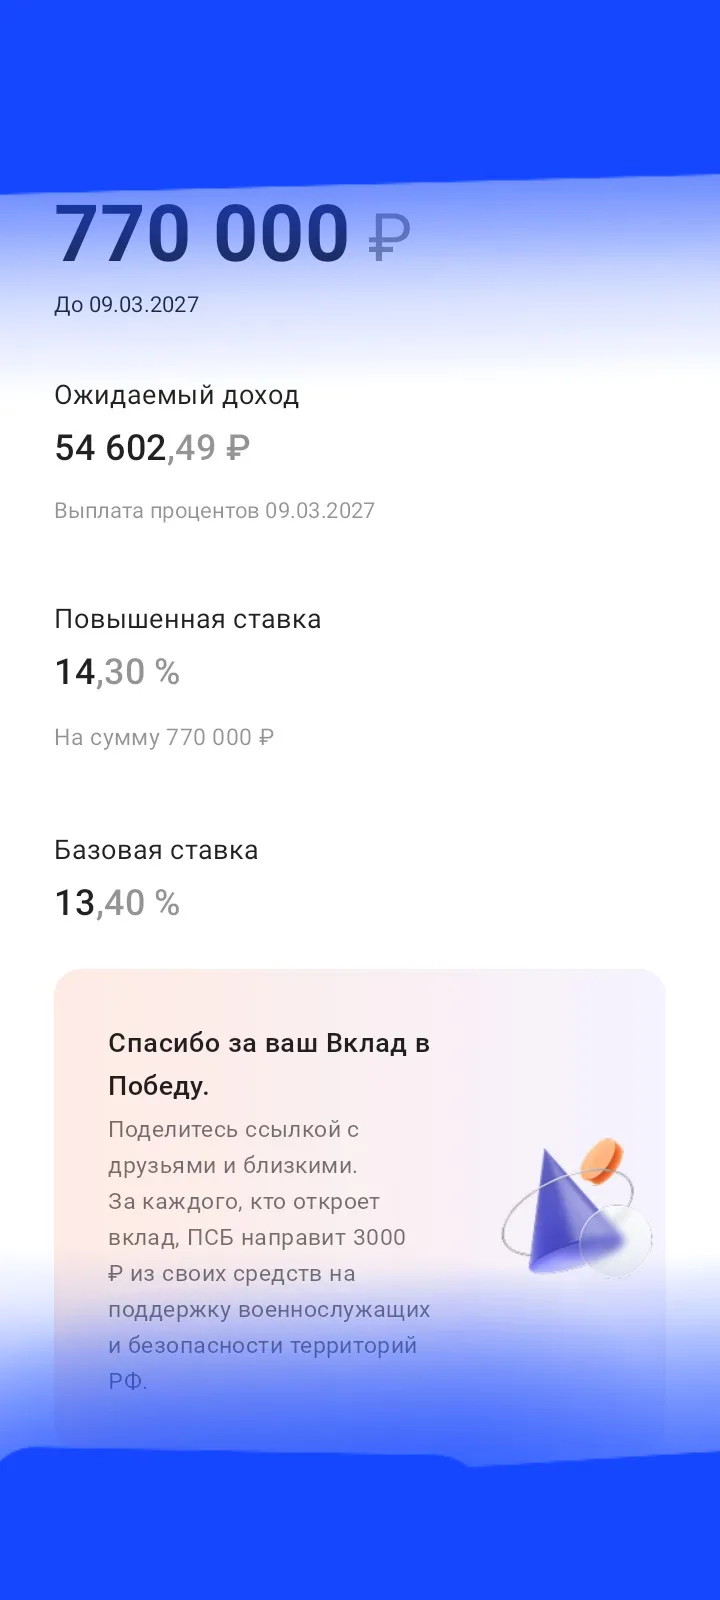
С 1 июля 2026 года вступили новые меры, направленные на возможности граждан России пользоваться заемными средствами. Ужесточили контроль за дополнительными услугами. Особенно это коснулось МФО: теперь организация не может сама проставить галочку за клиента на согласие к страхованию, СМС-информированию или другим платным опциям. Заёмщик должен выразить согласие самостоятельно и отдельно на каждую услугу. Кроме того, запретили визуальные приёмы (цвет, шрифт), которые маскируют плату за услуги...
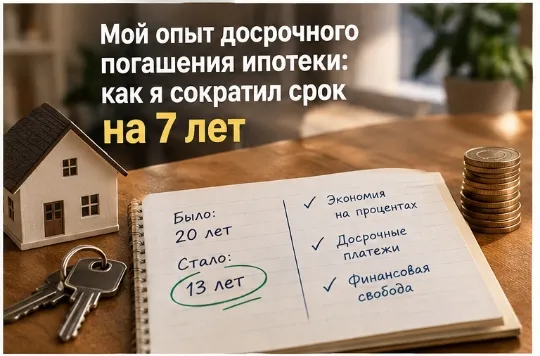
Всем привет. Тема ипотеки для меня больная, но я хочу поделиться положительным опытом. В 2019 году мы с женой взяли ипотеку на 2,5 млн рублей под 9,5% на 20 лет. Платеж был 23 000 рублей в месяц. Вроде не смертельно, но за 20 лет переплата составила бы почти 3 млн.
Что мы сделали:
1. Выбрали стратегию. Я читал много статей на Банки.ру и понял: есть два пути — сокращать срок или уменьшать платеж. Мы выбрали сокращение срока, так как это дает максимальную экономию на процентах.
2. Нашли...
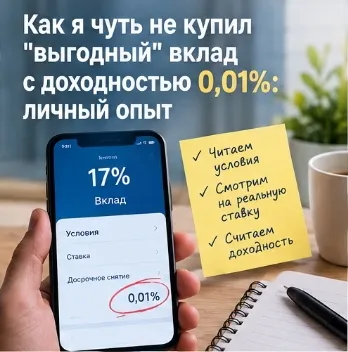
Всем привет. Мне 40, и после продажи старой машины у меня образовалась свободная сумма — 400 000 рублей. Деньги лежали мертвым грузом, и я решил открыть вклад. Казалось бы, что тут сложного? Но не тут-то было.
Я начал искать предложения на Банки.ру. Глаза разбежались: у одних ставка 16%, у других — 17,5%. Но когда я начал читать мелкий шрифт, начались сюрпризы.
Моя ошибка и как я ее избежал:
1. Первое предложение. Банк предлагал 17% годовых. Я почти открыл вклад, но решил проверить условия...
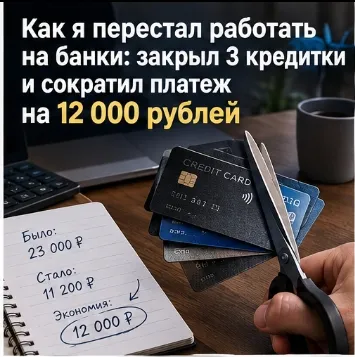
Всем привет. Мне 38, у меня семья, ипотека и, как у многих, накопился багаж из кредитных карт, набранных еще в ковидные времена. Когда-то казалось, что это удобно, но в прошлом году я сел и посчитал: только на обслуживание кредиток уходило 23 000 рублей в месяц. При этом основной долг почти не двигался.
Ситуация была классическая: три карты с лимитами 150, 100 и 80 тысяч. Ставки — от 24% до 32%. Я платил, как белка в колесе, но чувствовал, что просто кормлю банк. В какой-то момент понял, что...
До этого времени в основном пользовался двумя картами: Т-банка и Альфа банка. Но если честно в последнее время у Альфа банка и кэшбэк стал меньше и категории не под мои повседневные задачи. А тут как раз акция - 1000₽ за оформление в приложении карты Экси-банка (МТС деньги). Решил заказать карту и сравнить с другими банками.