


Тарифный сдвиг: как изменения условий по картам тайно урезают доход по вкладам
Экосистема транзакционного маркетинга
Современный розничный финтех-рынок приучил потребителей к тому, что использование дебетовых карт должно быть не только удобным, но и экономически выгодным. Механика ежемесячного выбора категорий повышенного вознаграждения (кэшбэка), накопление бонусных баллов за повседневные расходы и возможность компенсировать ими прошлые чеки стали стандартными паттернами поведения для миллионов граждан. Возможность вернуть часть потраченных средств воспринимается нами как полноценный инструмент оптимизации личного бюджета, помогающий аккумулировать дополнительную ликвидность.
Однако за привлекательными рекламными вывесками об абсолютной выгоде скрывается сложная внутренняя архитектура автоматизированных расчетных систем. Программы лояльности коммерческих структур жестко синхронизированы с внутренними алгоритмами управления маржинальностью. На стыке ежемесячного обновления тарифных сеток, четырехзначных кодов торговых точек (МСС-кодов) и правил начисления процентов на остаток возникает невидимый тарифный сдвиг. При отсутствии регулярного контроля эти незаметные изменения способны внезапно снизить эффективность ваших сберегательных инструментов, урезая законную прибыль по накопительным продуктам.
Большинство консервативных инвесторов относятся к выбору категорий лояльности как к изолированной цифровой процедуре на экране смартфона. Потребителям кажется, что если они раз в тридцать дней нажали на нужные иконки в приложении, то система будет работать линейно и прозрачно до следующего расчетного периода. На практике внутренний софт тарификации непрерывно корректирует правила игры. Скрытые лимиты на максимальные выплаты, асимметричные правила округления чеков и требования по минимальному обороту трат формируют зоны издержек, которые методично вымывают свободные деньги из вашего финансового ядра.
Скрытые издержки расчетных лимитов
Главный финтех-риск современных программ лояльности заключается в наличии сквозных ограничений, которые тесно связывают траты по дебетовой карте с доходностью ваших сберегательных счетов. Многие финансовые институты для удержания клиентов предлагают привлекательные комбинированные условия: процентная ставка по вашему накопительному продукту напрямую зависит от объема покупок, совершенных по карте в течение календарного месяца (например, необходимо потратить не менее 10 000 или 20 000 рублей).
Скрытая ловушка софта срабатывает на этапе межбанковского клиринга транзакций в конце расчетного периода. На технологическом уровне операция признается совершенной не в секунду прикладывания смартфона к терминалу на кассе, а строго в день окончательного списания денег со счета, который из-за лагов связи может занимать от двух до пяти рабочих дней. Если вы совершаете крупные покупки ради выполнения условий повышенной ставки в последних числах месяца, транзакции зависают в клиринговом шлюзе и переходят на следующий период. Робот зафиксирует невыполнение требований по обороту, и доходность вашего накопительного вклада за весь ушедший месяц принудительно рухнет до базового минимума.
Вторая проблема связана со спецификой кодирования торговых точек. Вы выставили повышенную категорию на «дом и ремонт», совершили крупную сделку в строительном супермаркете, но вознаграждение не зачислилось, а оборот по карте не засчитался. Причина кроется в том, что банк-эквайер, обслуживающий этот магазин, присвоил терминалу некорректный МСС-код (например, «оптовая торговля»). Роботизированная система лояльности вашего банка оценивает транзакции по бинарной логике: если кода нет в официальном перечне тарифа, операция исключается из расчетов. В итоге вы не только теряете кэшбэк, но и лишаетесь повышенного процента по накопительному счету из-за искусственного недобора транзакционного объема.
Как выстроить жесткую тарифную изоляцию
Чтобы маркетинговые инструменты дебетовых карт приносили исключительно пользу, не превращаясь в скрытую лазейку для потери пассивного дохода, управление транзакционным профилем необходимо перестроить по строгому алгоритму. Прежде всего, полностью откажитесь от идеи совершать крупные квалификационные покупки в конце календарного месяца. Введите для своего бюджета жесткий временной регламент: все целевые транзакции, необходимые для поддержания повышенных процентных ставок по вкладам, должны быть полностью завершены и списаны по счету строго до 20-го числа текущего месяца, что полностью нивелирует любые клиринговые лаги.
Перед совершением крупных покупок в новых торговых точках заведите правило превентивного тестирования МСС-кода. Совершите мелкую покупку (например, купите воду или аксессуар), дождитесь отображения операции в личном кабинете и внимательно изучите четырехзначный код категории в деталях чека. Если код совпадает с условиями вашего тарифа, вы можете хладнокровно проводить основной объем капитала. Категорически откажитесь от хаотичного дробления мелких сумм по десяткам разных карт ради сотых долей выгоды. Математические правила округления софта принудительно обрезают дробные части бонусов вниз до целого числа, что на масштабе года урезает общую эффективность ваших инвестиций.
Все заработанные и возвращенные в виде вознаграждений средства мгновенно переводите со счетов в тень - на обособленный накопительный счет с ежедневным начислением процентов на фактический остаток. Это создаст необходимый промежуточный барьер безопасности: деньги будут мгновенно уходить из зоны вашего визуального доступа, включаться в сложный процент и приносить реальную прибыль уже со следующего утра, гарантируя абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета.
Заключение
Повседневное использование современных инструментов лояльности требует от каждого вкладчика симметричного роста финансовой осознанности, строгой дисциплины и глубокого понимания скрытых механизмов работы расчетных и тарифных систем. Межбанковские клиринговые лаги при фиксации оборотов, некорректные МСС-коды терминалов и жесткие правила округления дробных начислений способны незаметно лишать вас контроля над ликвидностью и урезать доходность накопительных продуктов при отсутствии должного ручного контроля. Рациональный выбор временных графиков проведения платежей, превентивный аудит кодирования торговых точек, отказ от хаотичного дробления мелких чеков и парковка основного капитала на накопительных счетах-буферах гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех транзакций и стопроцентную неприкосновенность вашего личного семейного бюджета.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.



Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Эстетика бесшовного ресторанного финтеха
Как предотвратить неожиданные списания в дальнейшем
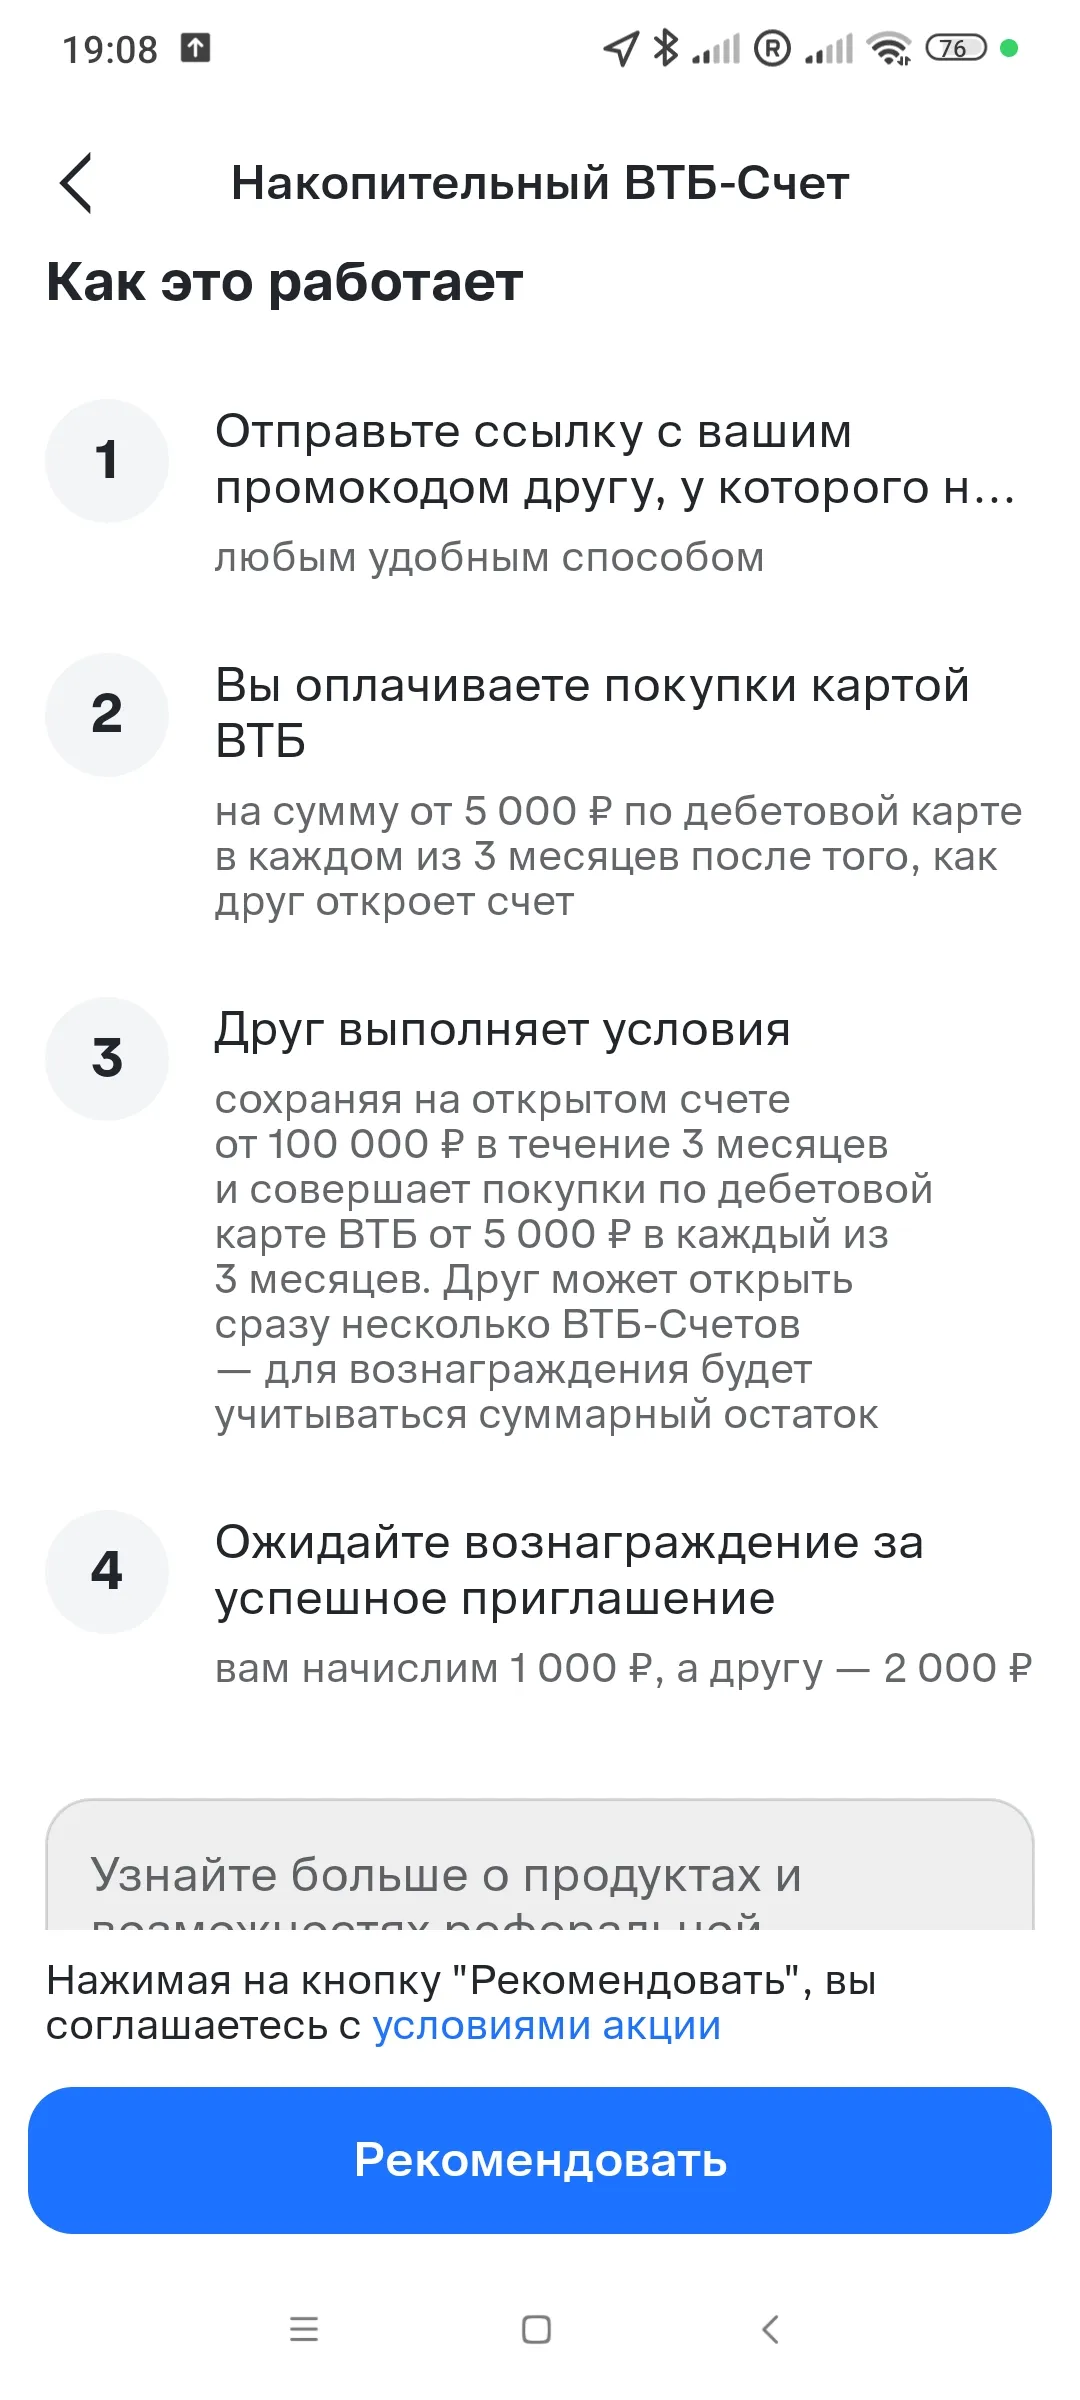
Расскажу на своём примере, как я получила дополнительное вознаграждение, воспользовавшись приглашением дочери открыть накопительный счёт в ВТБ.
Банк России 11 сентября 2026 года, по прогнозам 18 из 19 опрошенных экспертов, сохранит ключевую ставку на уровне 14% годовых. Альтернативный сценарий - символическое снижение на 0,25 п.п., до 13,75%. Казалось бы, кредиты должны дешеветь. Но на практике этого не происходит.
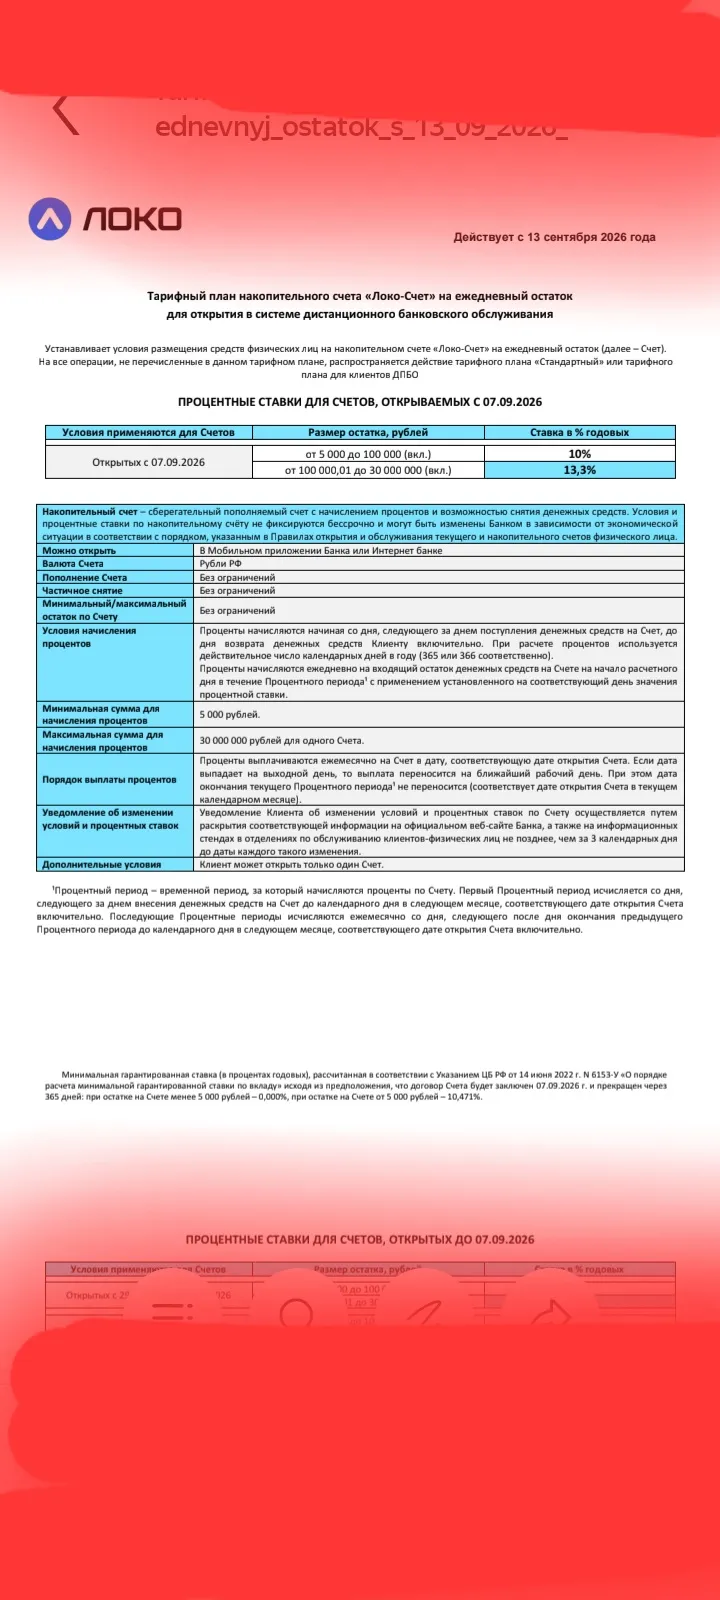
Банк Локо снижает % ставки по своим НС с 13.09 Снижение коснется ВСЕХ , в том числе и открытым, ранее НС, т.к снижается базовая ставка. Снижение , считаю , что существенное , до -2% по некоторым счетам из линейки.

Вайлдберриз Банк продлил до 31.10.2026 акцию, в рамках которой держателям дебетовой карты «Мир» начисляется кэшбэк 5% за любые покупки.
Челябинвестбанк начисляет 500 рублей за покупки по дебетовой карте «Мир с кешбэком» в рамках акции «500 с плюсом» при оформлении карты до 31.12.2026 и совершении по ней покупок на сумму не менее 5 000 рублей до конца календарного месяца, следующего за месяцем получения карты.
Коллеги, добрый день.
Мы привыкли к тому, что финансовая погода меняется по несколько раз в год, но осень 2026-го диктует свои, довольно жесткие правила игры. На календаре сентябрь, а ключевая ставка Банка России замерла на отметке 14% годовых (установлена с 24 июля). Следующее решение регулятора ожидается уже 11 сентября
Прошу Вас поделиться, какие именно банки на сегодняшний день рассматривают в качестве источника дохода зарплату от иностранного работодателя?