


Золотые монеты «Георгий Победоносец»: хороший способ сохранить деньги или нет
У многих золото до сих пор ассоциируется с надёжным способом сохранить накопления. Особенно хорошо это ощущение знакомо тем, кто застал 90-е годы, когда люди старались перевести сбережения в более понятные и материальные активы.
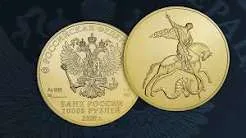
Сейчас купить золото можно по-разному: через банковские счета, слитки или инвестиционные монеты. Один из наиболее известных вариантов для частного инвестора — золотой «Георгий Победоносец».
Новые монеты и старый знакомый
21 августа 2026 года Центральный банк сообщил о выпуске новых инвестиционных монет «Георгий Победоносец». Среди них есть необычный вариант — золотая монета массой 1 кг с номиналом 10 000 рублей. Тираж такой монеты ограничен — выпустить планируется до 100 экземпляров.
Кроме неё, предусмотрены золотые монеты номиналом 100 и 200 рублей, а также серебряная монета номиналом 100 рублей. Формально все они являются законным платёжным средством, однако использовать их для обычных покупок, конечно, никто не будет. Их стоимость определяется прежде всего содержанием драгоценного металла и ситуацией на рынке золота.
При этом сам «Георгий Победоносец» далеко не новинка. Например, золотая монета номиналом 50 рублей имеет массу 7,78 грамма и пробу 999. Её цена значительно выше номинала и зависит от котировок золота и наценки продавца.
Почему такие монеты вообще покупают
Главное преимущество инвестиционной монеты — это физическое золото, которое находится непосредственно у владельца. В отличие от банковского вклада, здесь нет необходимости рассчитывать на выплату процентов или сохранность средств на конкретном счёте.
Золото также может использоваться как один из способов диверсификации накоплений. Если часть денег хранится в рублях, часть — в других инструментах, а ещё небольшая доля приходится на драгоценные металлы, зависимость всего капитала от одного типа актива становится ниже.
Есть и психологический момент. Монету можно увидеть и физически хранить, а её стоимость не определяется исключительно решениями одного банка.
Но назвать золотые монеты идеальным вложением нельзя
Главный минус — разница между ценой покупки и ценой, по которой монету можно будет продать. В стоимость изделия входит не только само золото, но и расходы на производство, чеканку, логистику и торговую наценку. Поэтому сразу после покупки актив может оказаться менее выгодным при обратной продаже.
Банк также не обязан выкупать монету по той же цене, по которой она была продана. Поэтому перед покупкой стоит заранее посмотреть условия обратного выкупа и сравнить цены у нескольких продавцов.
Ещё один недостаток — низкая оперативная ликвидность. Если деньги понадобятся срочно, продажа физического золота может оказаться не такой простой, как перевод средств со счёта или продажа биржевого актива.
Наконец, сама монета не приносит регулярного дохода. Она не начисляет проценты и не выплачивает дивиденды. Заработать на ней можно только в случае роста стоимости золота и достаточно благоприятной разницы между ценой покупки и продажи.
Имеет ли смысл покупать «Георгия Победоносца»
Золотые инвестиционные монеты скорее стоит рассматривать как инструмент сохранения и диверсификации накоплений, а не как способ быстро заработать.
Перед покупкой важно учитывать сразу несколько факторов: текущую цену золота, размер наценки, условия обратного выкупа и срок, на который планируется вложение.
Если цель — создать долгосрочную «страховку» для части сбережений и при этом хочется владеть физическим золотом, такой вариант может быть интересен. Но вкладывать все накопления только в монеты тоже вряд ли разумно.
«Георгий Победоносец» в этом случае выглядит скорее как дополнительный элемент финансовой стратегии, чем как универсальный способ сохранить и приумножить деньги.

Продолжаем конкурс постов. Напоминаем правила: подпишитесь на указанное сообщество Диалога, напишите пост на заданную тему, опубликуйте ссылку в комментарии под этим постом и собирайте лайки. Полные условия — в первом конкурсном посте.
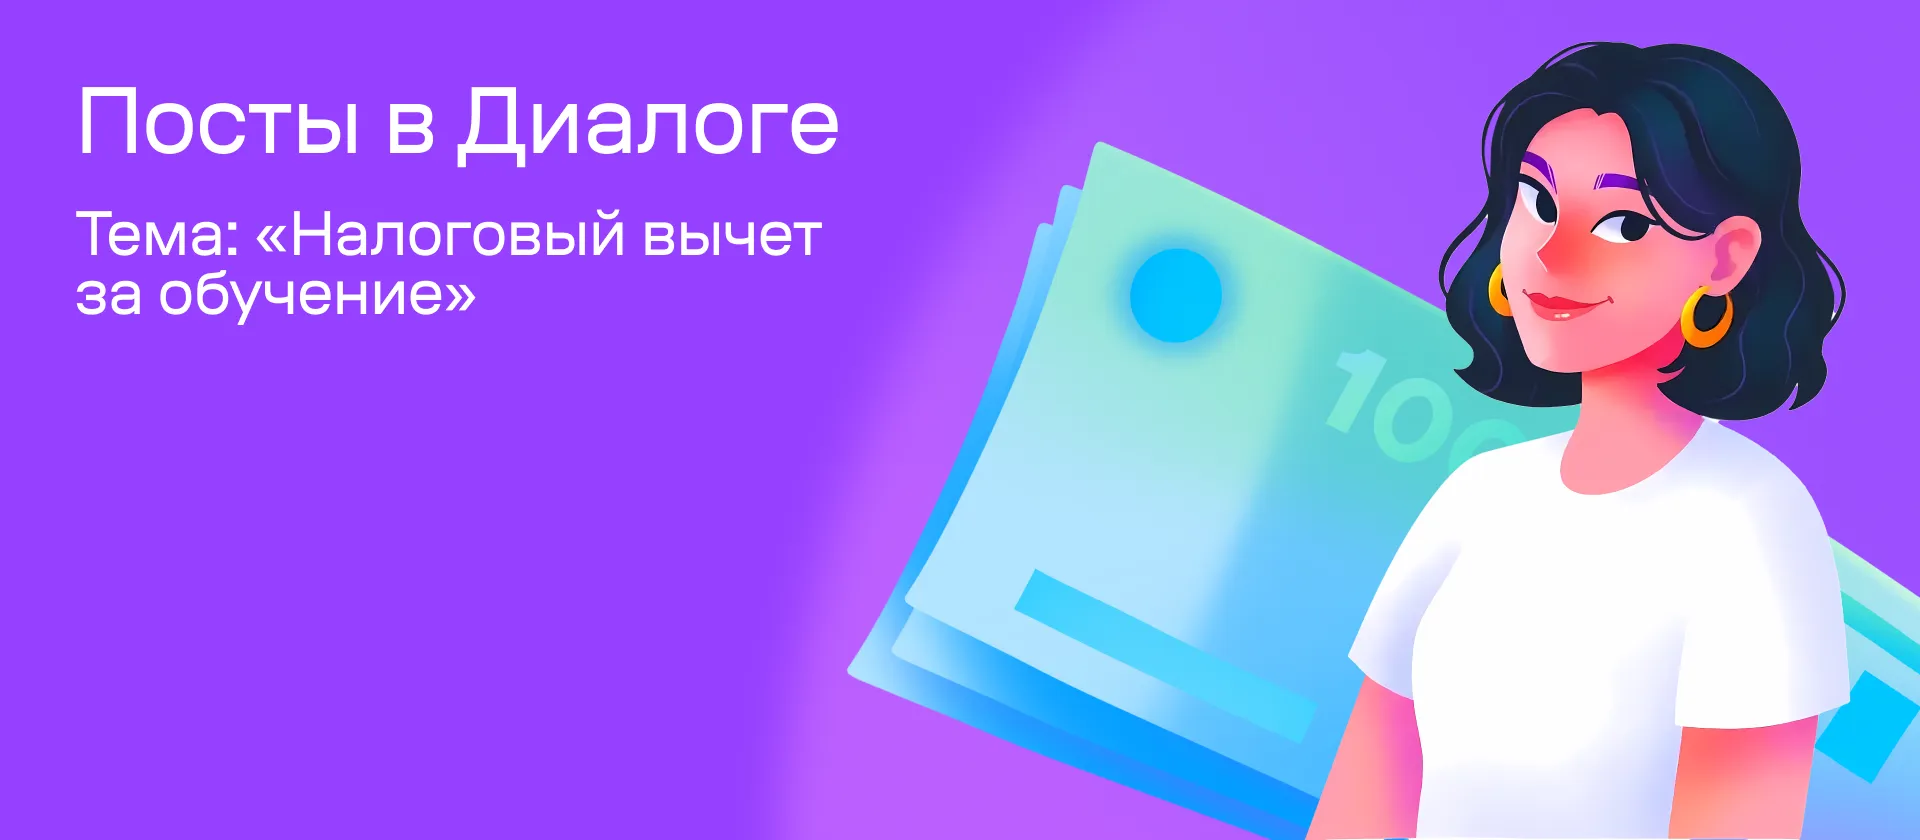

Инвесткопилка - это специальный счет, который помогает решить две задачи одновременно: копить деньги и инвестировать их. При этом вам не нужно разбираться в инвестициях и тратить время на изучение компаний: на счете все происходит автоматически
Начнем с того, что вычет может получить человек не только за образование для себя, но и для детей, братьев, супруга . Давайте рассмотрим кто и как может воспользоваться этой льготой
Ставка ЦБ осталась прежней, 14%. Интересно было узнать как же поступят банки после сохранения ставки?
ИИС-3 в 2026 году: как увеличить доходность инвестиций с помощью налоговых льгот
Покупка GLDRUB_TOM часто воспринимается как способ защиты от инфляции и девальвации, а сама Мосбиржа публично обещает, что "каждый грамм бумажного золота обеспечен физическим на 100%": https://moex.rbc.ru/zoloto-na-moskovskoy-birzhe-instruktsiya-dlya-investorov/
Два года назад я приобрел на брокерский счет крупный пакет корпоративных облигаций строительной компании с привлекательной доходностью в 14,5% годовых. В карточке выпуска в приложении брокера дата погашения стояла на 2029 год. Я спокойно получал выплаты каждые три месяца и рассчитывал держать бумаги до самого финала, не заглядывая в корпоративные новости.
Золото часто воспринимают как актив, который помогает пережить нестабильные времена. Когда на фондовом рынке начинаются сильные колебания, интерес к драгоценным металлам обычно растет. Но считать золото полностью безопасным вложением тоже неправильно. Его цена меняется, поэтому на коротком сроке можно не только заработать, но и получить убыток.
Всем привет. Я решил разобраться, какие российские технологические компании за последние 10 лет не просто выросли, а именно «впитали» инфляцию — то есть дали доходность выше официальной инфляции. Спойлер: таких оказалось не так много, но они есть.Почему это вообще важно?Инфляция за 10 лет (с 2014 по 2024) составила примерно 90–100%. Это значит, что если твои инвестиции выросли меньше чем в 2 раза, ты фактически ничего не заработал. Я взял несколько технологических компаний, которые торгуются...
Сразу замечу, что статья полна терминов. Придется покопаться.


Справедливости ради, информацию об этом нюансе нашла в моем любимом журнале Т-Ж, затем покопалась и в других источниках! Также, отмечено Игорь нейм
Если курсы ведёт ИП без лицензии и без наёмных педагогов, вычет формально возможен, но Налоговая Инспекция может переквалифицировать услугу в информационную и тогда в возврате откажут. Поэтому в договоре важна формулировка : Образовательная услуга, а...
Случаев получения налогового вычета за обучение масса, начиная с того, за кого ты его получаешь - себя, детей, братьев/сестер, опекунов, подопечных; за что - дополнительное обучение в дошкольных учреждениях, школах, в том числе музыкальных, художественных, языковых и т п , обучение в СУЗах, ВУЗах, курсах повышения квалификации онлайн, офлайн, автошколах. Во всех случаях возврат налога возможен при условии получения заявителем дохода, облагаемого налогом по ставке 13-22%. А вот, если не было у...
Бывают ситуации финансового характера , когда , ну ,срочно, требуются денежные средства и стараешься взять понемножку и везде, где это , вообще, возможно. Мой, этот пост , предпологаю , что будет полезен по информации , читателям Площадки Диалога о возможности оформления и пр итогу получения социального налогового вычета до окончания налогового периода. Работники бухгалтерии предприятий , отлично знают о такой возможности и , естественно , пользуются сами, при...
Возвращать часть потраченных денег через налоговые вычеты — одна из самых приятных финансовых привычек. Когда я оплачивал курсы по повышению квалификации и программированию, то изначально даже не задумывался, что за это можно получить вычет. Мне казалось, что эта льгота работает только для классических вузов или автошкол. Как выяснилось, вернуть 13% можно за любое официальное обучение, если у образовательной организации есть соответствующая лицензия.Рассказываю, как у меня проходил весь...
Многие начинающие инвесторы при выборе облигаций смотрят прежде всего на размер купона. Если указано 15% годовых, кажется, что именно столько и получится заработать. Но купон и реальная доходность облигации — разные вещи.
Волатильность пугает новичков, но для опытного инвестора это шанс: на резких колебаниях можно заработать, если грамотно диверсифицировать портфель и не поддаваться панике. Главное — опираться на анализ, а не на эмоции.