



Ловушки высоких ставок: на что я смотрю в условиях вклада этой осенью
Ловушки высоких ставок: на что я смотрю в условиях вклада этой осенью
Этой осенью, когда банки охотно поднимают ставки, я стал особенно внимателен — высокие проценты привлекают, но за ними часто скрываются условия, которые обнуляют выгоду. Вот мой чек‑лист перед тем, как класть деньги.
- Промо vs базовая ставка. Часто банк даёт высокий процент только на первые X месяцев или только новым клиентам. Считаю средневзвешенную доходность за реальный период, а не смотрю на «максимум» в рекламе.
- Условия пролонгации. Вклады автоматически продлеваются по базовой ставке, которая может быть вдвое ниже промо. Уточняю, что будет после окончания срока и можно ли отключить автопролонгацию.
- Досрочное снятие и пополнение. Высокая ставка потеряет смысл, если при досрочном снятии проценты не начисляются или начисляются по минимальной ставке. Аналогично — есть ли ограничения на пополнение.
- Капитализация и частота выплат. Ежемесячная капитализация лучше раз в год. Считаю реальную годовую доходность (APY), а не номинальную.
- Ограничения по сумме и таргетинг. Часто высокий процент действует только до определённой суммы или при соблюдении условий: зарплатный клиент, карта, активность.
- «Бонусы» и скрытые требования. Иногда ставка привязана к карточным тратам, инвестиционной активности или депозиторным продуктам — проверяю, есть ли штрафы за неисполнение.
- Надёжность банка и лимит страхования. Не кладу больше, чем покрывает страхование, в один банк; диверсифицирую.
- Налоги и валютный риск. Для валютных вкладов считаю возможную курсовую волатильность; для дохода — чистую прибыль после налогов.
- Мелкий шрифт: комиссии, сроки расчёта процентов, порядок закрытия вклада.
В итоге я не гонюсь за рекордной ставкой, а выбираю взвешенно: сколько оставить в активной подушке, сколько зафиксировать на короткий срок и сколько выделить на ребалансировку при следующем пересмотре ставок. Высокая ставка — возможность, но только после проверки всех условий.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.

Ближайшее заседание по ключевой ставке пройдет 23 октября 2026 года.
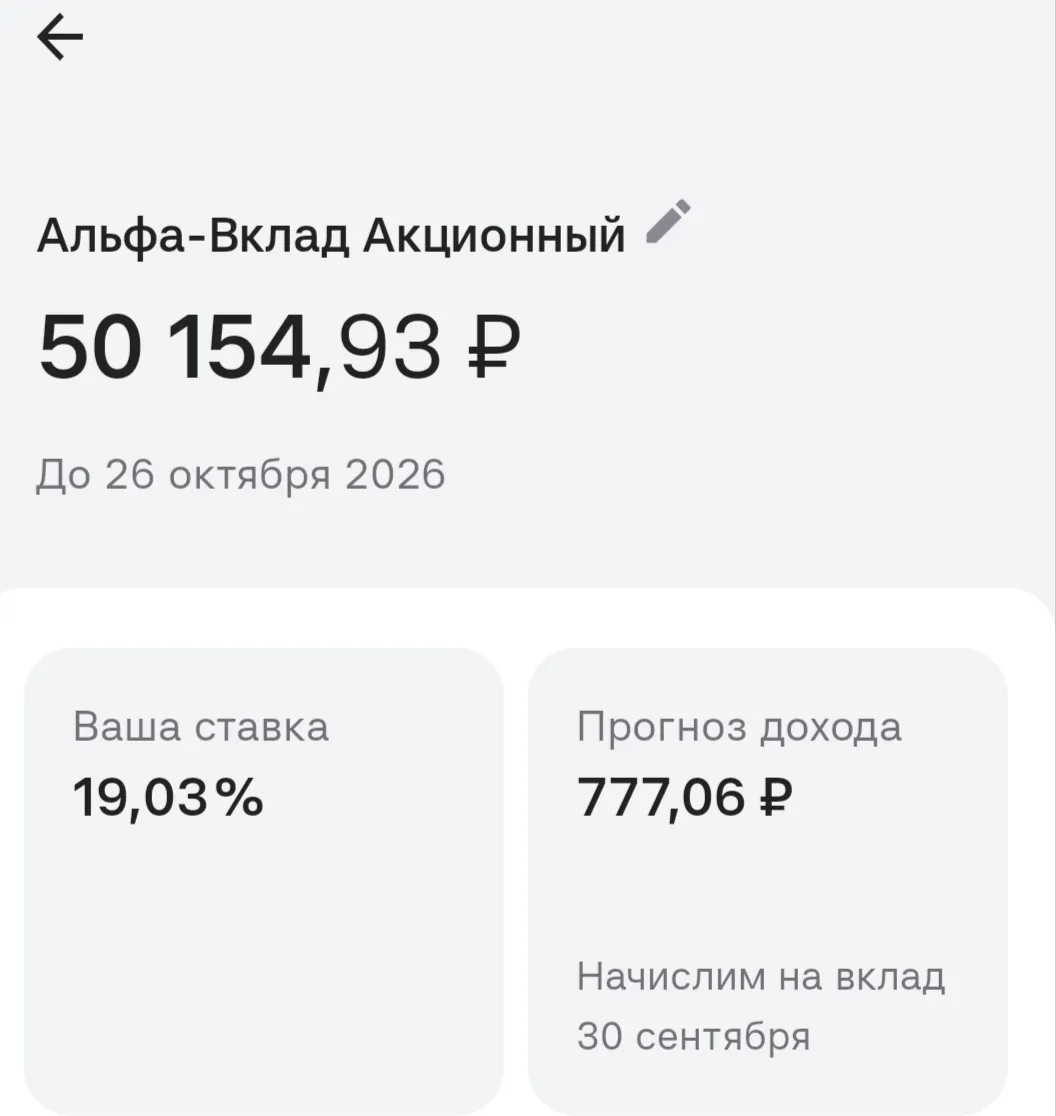

Вклад, накопительный счёт или другой вариант: как я распределяю сбережения
Вклад, накопительный счёт или другой вариант: как я распределяю сбережения

Кредит Урал Банк начислит в рамках акции по кредитной карте «120 дней без %» кэшбэк 2% баллами за покупки в категории «Все операции», совершенные с 1 сентября по 31 октября 2026 года, при выборе категории в КУБ-Мобайл или КУБ-Директ (максимум — 3000 баллов в месяц). Участники, получившие или использовавшие приветственные бонусы в период акции, к участию не допускаются.
После заседания ЦБ РФ я пересмотрел распоряжение сбережениями и принял конкретные решения — и хочу рассказать, почему в итоге часть средств оставил в Сбербанке.
После последнего заседания ЦБ РФ я окончательно решила отказаться от классических вкладов — и хочу объяснить, это было моё осознанное решение. Во-первых, ключевая ставка и её возможные изменения сделали для меня главный аргумент вклады сейчас слишком подвержены риску «застывания» денег на ставках, которые быстро теряют реальную доходность из‑за инфляции и ожиданий снижения ставок. Мне не хочется вновь увидеть, как мои сбережения годами приносят доход ниже инфляции.
Этой осенью после очередного изменения ключевой ставки я пересмотрел подход к вкладам — у меня появился простой рабочий алгоритм, которым делюсь.
В начале лета я заказал в небольшом интернет-магазине комплект садовой мебели к дачному сезону. Оплатил покупку сразу на сайте банковской картой, со счета списалось 34 500 рублей. Продавец пообещал привезти товар транспортной компанией в течение десяти рабочих дней и прислал электронный чек на почту.
Ставка по новому вкладу составляет 13,7% годовых на срок 150 дней.
Осенью позапрошлого года я решил защитить часть свободных сбережений от девальвации рубля и присмотрелся к замещающим облигациям крупного экспортера. Бумаги торговались на Московской бирже, были привязаны к курсу американского доллара, но все расчеты по купонам и телу долга проходили в российских рублях. Я вложил порядка 450 тыс. рублей, купив шесть облигаций с номиналом в 1 000 долларов каждая по действовавшему тогда курсу около 75 рублей за доллар.