🎇🎆 ГАЗПРОМБАНК ЖЖЁТ 🔥 НАКОПИТЕЛЬНЫЙ СЧЁТ - 14%.ПРОШУ❗
ЗДРАВСТВУТЕ, дорогие коллеги!!!
Прошло заседание ЦБ. Ключевая Ставка сохранила свои позиции, осталась на отметке 14%.
А мы озадачились, как оптимально использовать свои активы. Сейчас пользуюсь Накопительным счётом на ежедневный остаток в Альфа банке под 13 %, через полмесяца истечет срок действия приветственной ставки. Куда "поеду" дальше. Покопавшись в анналах приложений своих банков, неожиданно для себя обнаружила отличное предложение в Газпромбанке 👌
✔️ Накопительный счет на минимальный остаток :
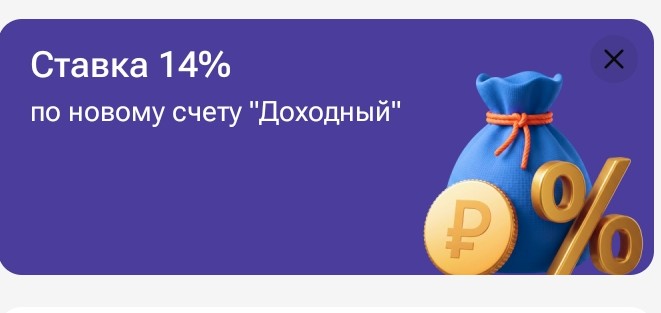
Условия Накопительного Счёта на минимальный остаток в Газпромбанке,, Доходный":
⛳ Базовая ставка 12,75%.
⛳ Приветственная ставка 14 %. Действует на срок 2 месяца для клиентов, у которых не было накоплений в банке последние 90 дней.
⛳ Накопительный счёт на минимальный остаток предпочтительнее оформлять, если у вас есть свободные средства, которые, скорее всего не потребуются вам в течение действия приветственной ставки. Но, отличие Накопительного Счёта на минимальный остаток от Вклада в том, что в случае необходимости, Вы можете воспользоваться средствами на Накопительном счёте, в любой момент и получите доход на минимальный остаток.
✔️ Пример расчёта выплаты процентов на минимальный остаток :
⛳ Например : 1 мая Вы открыли НС под 14% годовых, 3 мая положили 50000 руб, а 5 мая, сняли 20000 руб. Получается минимальный остаток в этом месяце 30000 руб.
⛳ Расчёт процентов :
30000×14%×28 дней с даты пополнения счёта : 365 дней = 322,19 руб.
⛳ При использовании Приветственной ставки на 2 месяца, соответственно таким же образом будет рассчитаны проценты за второй месяц.
⛳ Проценты выплачиваются ежемесячно в первый рабочий день следующего календарного месяца.
✔️ Накопительный счет на ежедневный остаток.
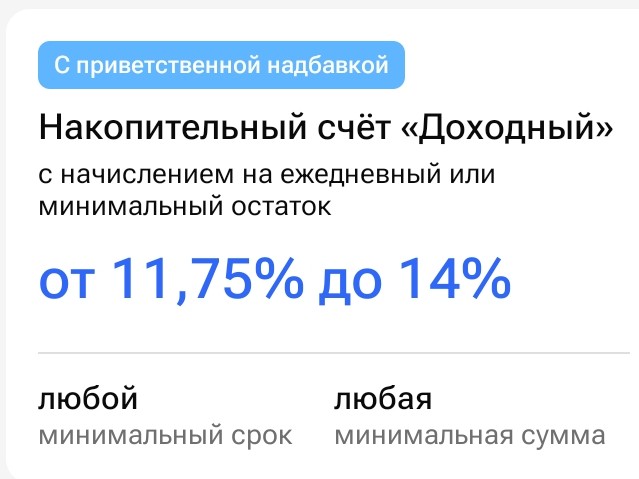
Условия Накопительного Счёта на ежедневный остаток.
⛳ Базовая ставка 11,75%.
⛳ Приветственная ставка 13 %. Действует на срок 2 месяца для клиентов, у которых не было накоплений в банке последние 90 дней.
⛳ Накопительный Счёт на ежедневный остаток удобен для постоянных трансакций без потери процентов, так проценты начисляются ежедневно на тот остаток, который имеется на Накопительном Счёте. Можно регулярно пополнять его, и также регулярно переводить деньги для своих целей в случае необходимости.
✔️ Пример расчёта выплаты процентов по Накопительному Счету на ежедневный остаток.
⛳ Например : 4 мая вы открыли счёт по ставке 13% на сумму 30000 руб. В период с 14 по18 мая ежедневный остаток был 30000 руб. 19 мая сняли 10000 руб. Ежедневный остаток с 19 по 31 мая - 20000 руб
⛳ Расчёт процентов :
30000 ×13%×15 дней : 365= 160,27
20000×13%×12 дней :365= 85,48
160,27+ 85,48= 245,75 руб
⛳ Расчёт приведён примитивно, чтобы было понятно, как рассчитан ежедневный доход. Накопительный Счёт на ежедневный остаток хорош тем, что можно регулярно его пополнять и снимать деньги без потери процентов, поэтому трансакций бывает много. Допустим надо оплатить ЖКХ - перевели с НС на карту - оплатили. Получили аванс - пожалуйста, на НС. И деньги постоянно работают, принося доход.
✔️ Чтобы в полном объёме использовать Приветственную Ставку, лучше оформить НС в первый день месяца. Я непременно воспользуюсь этой возможностью, через полмесяца, надеюсь, что условия не будут изменены. Есть повод так полагать, так как Ключевая Ставка осталась на прежнем уровне.
А какие ваши планы? Делитесь, это важно и интересно 🤗🎯

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.

С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Добрый день, уважаемые друзья!

Всем привет! Хочу поделиться мыслями, от которых у меня до сих пор легкий шок. Мы в России настолько привыкли к крутым приложениям, картам за 5 минут и переводам по СБП за секунду, что европейские банки кажутся каким-то порталом в прошлое. Особенно меня удивила Германия (изучала на досуге условия их гигантов вроде Deutsche Bank).Я думала, там технологии, а на деле — культ бумаги. Вот пара фактов:ПИН-код в конверте. Представьте, карту вам не выдают сразу, а шлют обычной почтой. Но самое...
Всегда считал и считаю, что денежные средства надёжнее хранить в кошельке, так как они оттуда не пропадут, но деньги должны работать. Я открыл вклад и накопительный счет в Альфа - банке, так как процентная ставка в этом банке является одной из лучшей.
В этом месяце я перевела часть денег на накопительный счёт в Яндекс Сейве. Причина: первые 2 месяца ставка 15% годовых, и у меня есть Яндекс Плюс, так что этот повышенный процент я реально получаю.
Деньги, вклады, движение, прибыль. Стабильность или денежная подушка. Я раньше не думала об этом. Зарплата пришла, чуток не хватило, перезаняла до аванса, отдала. Не откладываю, потому что не хватает денег. А если просто положить на вклад на три месяца, не снимая? Так же жить, занимать или экономить? Деньги закончились, я с работы пешком, дома без кофе и молока. На работе забрала чай. Не суть важно. Рассмотрим вклады для меня, средне зарабатывающего человека. Могу отложить от 5 до 10 тыс. р...
Решила написать 2 поста на тему своего хобби и тут как раз подвернулась третья тема «сбережения». Почему бы не совместить?) Я всё продолжаю коллекционировать винил, в социальных сетях наткнулась на различные видео, что проигрыватели - «чемоданчики», мягко говоря, так себе. Поэээтому, этой осенью я задумалась о покупке нового более профессионального, так скажем, проигрывателя. И подумала, как лучше распределить свои сбережения, чтобы они работали на меня.
Итак, в 2026 году я купила в кредит (небольшая часть от основной суммы) машину. Свою первую машину, мою гордость и любовь. Так мечталось и хотелось, и мечта сбылась. Немец, в хорошем состоянии, надежная и шустрая машинка. На сумму не рассчитывали такую за машину, поэтому пришлось взять кредит. Сумма не критичная, но и не маленькая. Поэтому хотелось бы за год ее быстро закрыть, дабы не выплачивать бешенные проценты по кредиту. Плюс к 40 годам потянуло к земле, смотря на других захотелось иметь...
Последовала совету участников сообщества и завела таблицу для учета накоплений — стало гораздо проще контролировать движение средств. Делюсь своим текущим портфелем и стратегией.


До ВБ-банка никак), а остальные знакомые все лица. Диверсификацию рассматриваю в более широком смысле, но это мое мнение 🤔💭
Вклады и накопительные счета- это два популярных инструмента для сохранения и приумножения денег, но они работают по разному . Выбор между ними зависит от наших целей, готовности " замораживать "средства и степени свободы в управлении финансами.
Ловушки высоких ставок: на что я смотрю в условиях вклада этой осенью