


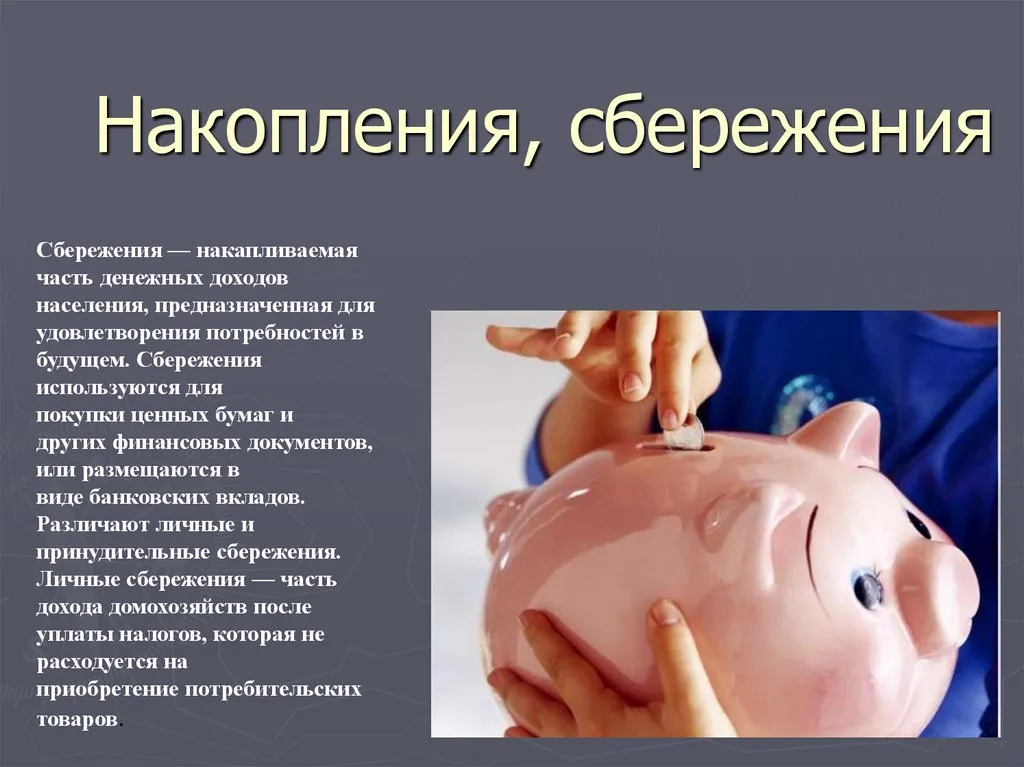
Вклады и накопительные счета - мои популярные инструменты для сохранения денег.
Вклады и накопительные счета- это два популярных инструмента для сохранения и приумножения денег, но они работают по разному . Выбор между ними зависит от наших целей, готовности " замораживать "средства и степени свободы в управлении финансами.
Что такое вклад
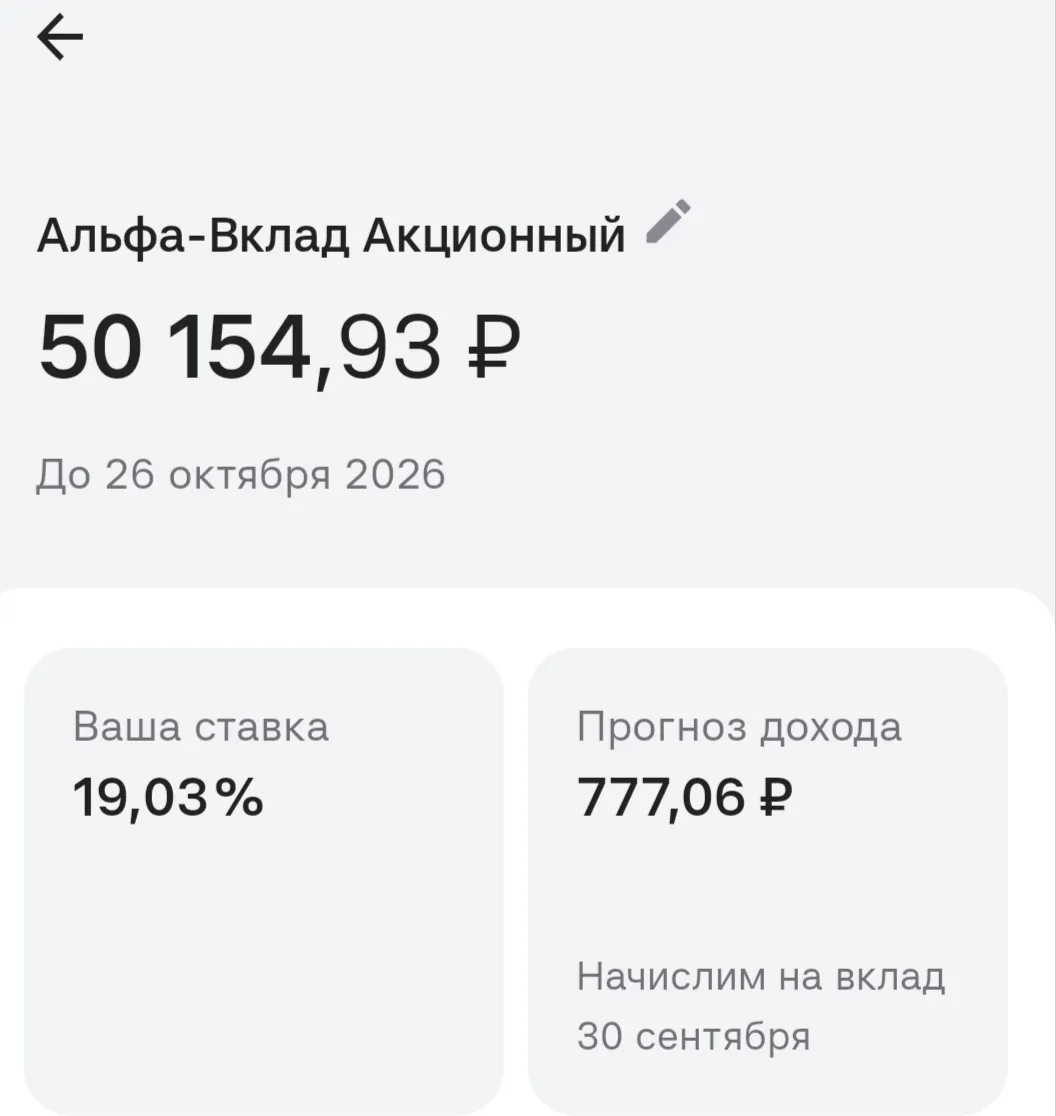
Вклад- это размещение денег в банке на определённый срок по фиксированную процентную ставку , прописанную в договоре. По окончании срока вы получаете сумму вклада плюс начисленные проценты. Доход по таким программам выплачивается ежемесячно или в конце срока.Главное ограничения касается доступа к нашим средствам. Можно забрать свои средства в любой момент , но при досрочном расторжении договора накопленная прибыль сгорит. Проценты будут пересчитаны по символической ставке ( например , по тарифу " До востребования" под 0,01%годовых).
Что такое накопительный счёт.
Это бессрочный финансовый инструмент, дающий полную свободу в управлении собственными деньгами. Всегда можем снимать средства под ноль или вносить регулярные пополнения , при этом начисленная ранее прибыль никуда не пропадает.
Мне нравятся больше накопительные счета. Но они делятся на два вида: начисление на минимальный остаток и начисление на ежедневный остаток. На ежедневный остаток - это когда банк ежедневно фиксирует остаток на счёте и начисляет проценты за каждый день на фактическую сумму. На минимальный остаток, при таком способе банк в течении расчётного периода( обычно календарного месяца) фиксирует самую маленькую сумму, которая на нем находилась. Проценты начисляются именно на этот минимальный остаток.
Многие банки предлагают повышенный процент по накопительному счёту,когда впервые открываешь счёт. Так называемая приветственная ставка. Но у неё , очень короткий период: 2-3 месяца. А после базовый процент, примерно 6-7%. Когда заканчивается приветственная ставка в одном банке, открываю счёт в другом банке. Подобрать накопительный счёт и вклад , можно на платформе Банки. Ру.
У Многих банков действуют кратковременные акции, открой вклад до такого времени с повышенной ставкой. Плюс таких акций : повышенный процент, короткий срок. Минус: обычно маленькая ограниченная сумма. Частенько пользуюсь такими акциями. А вы пользуетесь такими акциями?

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.

Ловушки высоких ставок: на что я смотрю в условиях вклада этой осенью
Ближайшее заседание по ключевой ставке пройдет 23 октября 2026 года.

Вклад, накопительный счёт или другой вариант: как я распределяю сбережения
Вклад, накопительный счёт или другой вариант: как я распределяю сбережения

Кредит Урал Банк начислит в рамках акции по кредитной карте «120 дней без %» кэшбэк 2% баллами за покупки в категории «Все операции», совершенные с 1 сентября по 31 октября 2026 года, при выборе категории в КУБ-Мобайл или КУБ-Директ (максимум — 3000 баллов в месяц). Участники, получившие или использовавшие приветственные бонусы в период акции, к участию не допускаются.
После заседания ЦБ РФ я пересмотрел распоряжение сбережениями и принял конкретные решения — и хочу рассказать, почему в итоге часть средств оставил в Сбербанке.
После последнего заседания ЦБ РФ я окончательно решила отказаться от классических вкладов — и хочу объяснить, это было моё осознанное решение. Во-первых, ключевая ставка и её возможные изменения сделали для меня главный аргумент вклады сейчас слишком подвержены риску «застывания» денег на ставках, которые быстро теряют реальную доходность из‑за инфляции и ожиданий снижения ставок. Мне не хочется вновь увидеть, как мои сбережения годами приносят доход ниже инфляции.
Этой осенью после очередного изменения ключевой ставки я пересмотрел подход к вкладам — у меня появился простой рабочий алгоритм, которым делюсь.
В начале лета я заказал в небольшом интернет-магазине комплект садовой мебели к дачному сезону. Оплатил покупку сразу на сайте банковской картой, со счета списалось 34 500 рублей. Продавец пообещал привезти товар транспортной компанией в течение десяти рабочих дней и прислал электронный чек на почту.
Ставка по новому вкладу составляет 13,7% годовых на срок 150 дней.