«Лестница вкладов: как я разбиваю деньги по срокам и зачем». Личный опыт😌
Привет!!! Сегодня хочу рассказать про свой подход к сбережениям — про «лестницу вкладов». Да, звучит как что-то из учебника по финансам, но на деле это очень простая и человеческая штука. Расскажу от себя, без сухих терминов — просто как я это делаю и почему мне так спокойнее.
Всё началось с того, что у меня скопилась сумма, которую жалко держать просто на карте: инфляция потихоньку её съедает, а проценты на счёте совсем смешные. Я пошёл смотреть вклады и сразу застрял. Банки предлагают разные ставки: на три месяца дают чуть больше, на год — чуть меньше. И тут я понял: если положу всё на год, а через пару месяцев ставки вырастут, буду кусать локти. А если всё раскидаю по коротким вкладам, придётся постоянно бегать и перекладывать деньги. В общем, классическая дилемма: доходность или удобство.
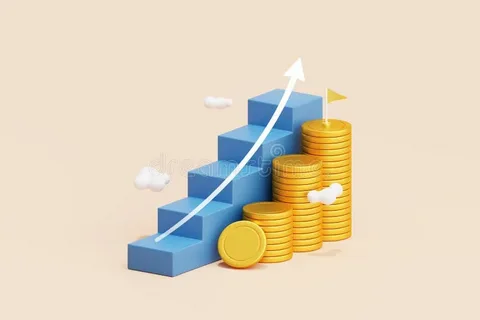
Тогда я и наткнулся на идею лестницы. По сути, это просто деление денег на части с разными сроками. Например, я беру общую сумму и делю её на четыре куска. Первый кладу на 3 месяца, второй — на 6, третий — на 9, четвёртый — на 12. Получается такая «ступенька» сроков. И самое приятное: каждые три месяца один из вкладов заканчивается. То есть у меня всегда есть часть денег, которая возвращается.
Вот как это выглядело у меня на практике. Допустим, у меня было 600 000 рублей. Я разбил их ровно на четыре части по 150 000 и раскидал по срокам:
- 150 000 ₽ на 3 месяца под 14 %;
- 150 000 ₽ на 6 месяцев под 13 %;
- 150 000 ₽ на 9 месяцев под 12,5 %;
- 150 000 ₽ на 12 месяцев под 12 %.
Через три месяца закрылся первый вклад. Я посмотрел на рынок: ставки немного подросли. Значит, эти 150 000 я снова положил на самый длинный срок, чтобы зафиксировать новую ставку. Ещё через три месяца подошёл второй вклад. Тут я уже не стал всё класть на год: часть оставил на вкладе, а часть снял, потому что как раз подходил срок оплаты страховки и пары крупных покупок. И так по кругу.
Для меня в этой стратегии самое ценное — это свобода и предсказуемость. Когда знаешь, что каждые три месяца часть денег будет возвращаться, проще планировать траты. Не приходится ломать голову, как бы снять деньги с вклада и не потерять проценты. Если вдруг что-то понадобится — просто ждёшь ближайшую «ступеньку». И это реально снижает тревожность: нет ощущения, что все деньги «заморожены».
Ещё один плюс — защита от резких изменений ставок. Если ключевая ставка растёт, ты можешь каждые три месяца перекладывать освободившиеся деньги под более высокий процент. Если падает — у тебя уже есть часть денег на длинных вкладах под старую, более выгодную ставку. То есть ты не угадываешь, куда пойдёт рынок, а просто подстраиваешься.
Конечно, тут есть и свои нюансы. Во-первых, нужно следить за датами. Я сразу ставлю напоминания в календарь за неделю до окончания вклада — так точно не пропущу. Во-вторых, важно помнить про лимит страхования вкладов — 1,4 миллиона рублей в одном банке. Если сумма больше, лучше распределить её между разными банками. Это не сложно, просто ещё один пункт в плане. Ну и про налоги тоже забывать не стоит: проценты по всем вкладам суммируются за год, и если доход превысит необлагаемый лимит, придётся заплатить налог. Но лестница сама по себе не делает налог больше — он зависит от общей суммы процентов.
Кому эта стратегия может не подойти? Тем, кому деньги могут понадобиться внезапно и все сразу. Тут лучше держать часть средств на накопительном счёте — он даёт доступ к деньгам в любой момент. Или если сумма совсем небольшая: дробить её на много частей не всегда имеет смысл. В таком случае хватит двух ступеней — короткой и длинной.
За год использования лестницы я ни разу не пожалел, что выбрал такой подход. Да, приходится чуть больше следить за сроками и сравнивать предложения банков. Но зато я чувствую, что управляю своими деньгами, а не просто жду, когда закончится срок одного большого вклада. И когда ставки на рынке скачут, я не паникую: у меня всегда есть план, что делать с очередной «ступенькой».
А как вы храните сбережения? Есть ли у вас какая-то своя стратегия, или пока присматриваетесь? Расскажите в комментариях — будет интересно послушать разные подходы. 😊

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.

С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

ЗДРАВСТВУТЕ, дорогие коллеги!!!


Ставки, по правде, пока держаться на достойном уровне. Будем надеяться, что и дальше так будет. Хороший пост получился, Надежда, впрочем как и всегда! 🧡🤗
Добрый день, уважаемые друзья!

Всем привет! Хочу поделиться мыслями, от которых у меня до сих пор легкий шок. Мы в России настолько привыкли к крутым приложениям, картам за 5 минут и переводам по СБП за секунду, что европейские банки кажутся каким-то порталом в прошлое. Особенно меня удивила Германия (изучала на досуге условия их гигантов вроде Deutsche Bank).Я думала, там технологии, а на деле — культ бумаги. Вот пара фактов:ПИН-код в конверте. Представьте, карту вам не выдают сразу, а шлют обычной почтой. Но самое...
Всегда считал и считаю, что денежные средства надёжнее хранить в кошельке, так как они оттуда не пропадут, но деньги должны работать. Я открыл вклад и накопительный счет в Альфа - банке, так как процентная ставка в этом банке является одной из лучшей.
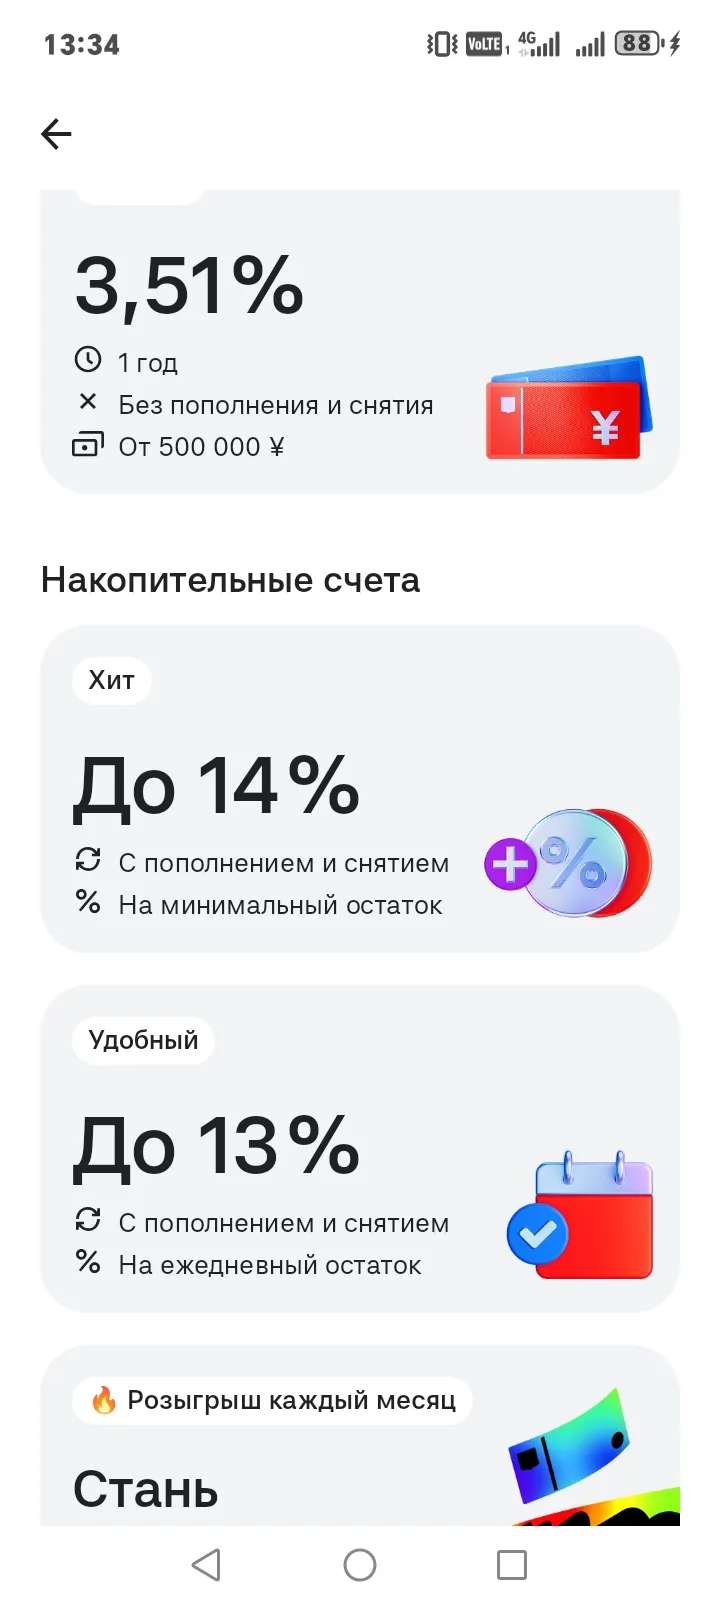
В этом месяце я перевела часть денег на накопительный счёт в Яндекс Сейве. Причина: первые 2 месяца ставка 15% годовых, и у меня есть Яндекс Плюс, так что этот повышенный процент я реально получаю.
Деньги, вклады, движение, прибыль. Стабильность или денежная подушка. Я раньше не думала об этом. Зарплата пришла, чуток не хватило, перезаняла до аванса, отдала. Не откладываю, потому что не хватает денег. А если просто положить на вклад на три месяца, не снимая? Так же жить, занимать или экономить? Деньги закончились, я с работы пешком, дома без кофе и молока. На работе забрала чай. Не суть важно. Рассмотрим вклады для меня, средне зарабатывающего человека. Могу отложить от 5 до 10 тыс. р...
Решила написать 2 поста на тему своего хобби и тут как раз подвернулась третья тема «сбережения». Почему бы не совместить?) Я всё продолжаю коллекционировать винил, в социальных сетях наткнулась на различные видео, что проигрыватели - «чемоданчики», мягко говоря, так себе. Поэээтому, этой осенью я задумалась о покупке нового более профессионального, так скажем, проигрывателя. И подумала, как лучше распределить свои сбережения, чтобы они работали на меня.
Итак, в 2026 году я купила в кредит (небольшая часть от основной суммы) машину. Свою первую машину, мою гордость и любовь. Так мечталось и хотелось, и мечта сбылась. Немец, в хорошем состоянии, надежная и шустрая машинка. На сумму не рассчитывали такую за машину, поэтому пришлось взять кредит. Сумма не критичная, но и не маленькая. Поэтому хотелось бы за год ее быстро закрыть, дабы не выплачивать бешенные проценты по кредиту. Плюс к 40 годам потянуло к земле, смотря на других захотелось иметь...
Последовала совету участников сообщества и завела таблицу для учета накоплений — стало гораздо проще контролировать движение средств. Делюсь своим текущим портфелем и стратегией.

До ВБ-банка никак), а остальные знакомые все лица. Диверсификацию рассматриваю в более широком смысле, но это мое мнение 🤔💭
Вклады и накопительные счета- это два популярных инструмента для сохранения и приумножения денег, но они работают по разному . Выбор между ними зависит от наших целей, готовности " замораживать "средства и степени свободы в управлении финансами.