


Как я вложил 1,3 млн на три месяца и получил бонус от Банки.ру
Решил я тут, что деньги должны работать, а не просто лежать на карте. Начал искать, куда вложить. Перебрал кучу вариантов: вклады в разных банках, накопительные счета, облигации. Где-то ставка ниже, где-то срок неудобный, где-то условия мутные. В итоге остановился на вкладе от Банка Жилищного Финансирования, который нашёл через Банки.ру.
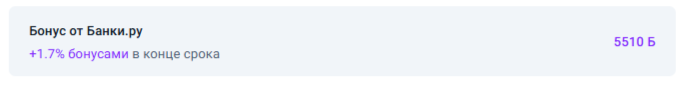
Что меня подкупило:— Ставка 13,6% годовых. Для текущей ситуации это очень достойно.— Срок — три месяца. Не хотел замораживать деньги надолго, а тут как раз удобно.— Доход: 44 078,90 ₽ с суммы 1 300 000 ₽. Посчитал на калькуляторе — солидно.— И самое приятное: бонус от Банки.ру +1,7% банкимани в конце срока. Это ещё 5510 Б.
В итоге открыл вклад на три месяца. Теперь сижу, жду октября. Если честно, давно не получал такого удовольствия от финансовых операций. Всё прозрачно, понятно, и главное — выгодно. Чистыми получу почти 50 тысяч. Неплохо, я считаю.
Отдельное спасибо Банки.ру за дополнительную ставку! Без неё вклад был бы обычным, а так — реально выгодно. Приятно, когда платформа не просто показывает предложения, но и сама добавляет бонус. Это делает выбор проще и приятнее.
А вы как выбираете вклады? Обращаете внимание на бонусы от Банки.ру или смотрите только на ставку? Делитесь опытом в комментариях!

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.

С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Привет!!! Сегодня хочу рассказать про свой подход к сбережениям — про «лестницу вкладов». Да, звучит как что-то из учебника по финансам, но на деле это очень простая и человеческая штука. Расскажу от себя, без сухих терминов — просто как я это делаю и почему мне так спокойнее.
ЗДРАВСТВУТЕ, дорогие коллеги!!!


Ставки, по правде, пока держаться на достойном уровне. Будем надеяться, что и дальше так будет. Хороший пост получился, Надежда, впрочем как и всегда! 🧡🤗
Добрый день, уважаемые друзья!

Всем привет! Хочу поделиться мыслями, от которых у меня до сих пор легкий шок. Мы в России настолько привыкли к крутым приложениям, картам за 5 минут и переводам по СБП за секунду, что европейские банки кажутся каким-то порталом в прошлое. Особенно меня удивила Германия (изучала на досуге условия их гигантов вроде Deutsche Bank).Я думала, там технологии, а на деле — культ бумаги. Вот пара фактов:ПИН-код в конверте. Представьте, карту вам не выдают сразу, а шлют обычной почтой. Но самое...
Всегда считал и считаю, что денежные средства надёжнее хранить в кошельке, так как они оттуда не пропадут, но деньги должны работать. Я открыл вклад и накопительный счет в Альфа - банке, так как процентная ставка в этом банке является одной из лучшей.
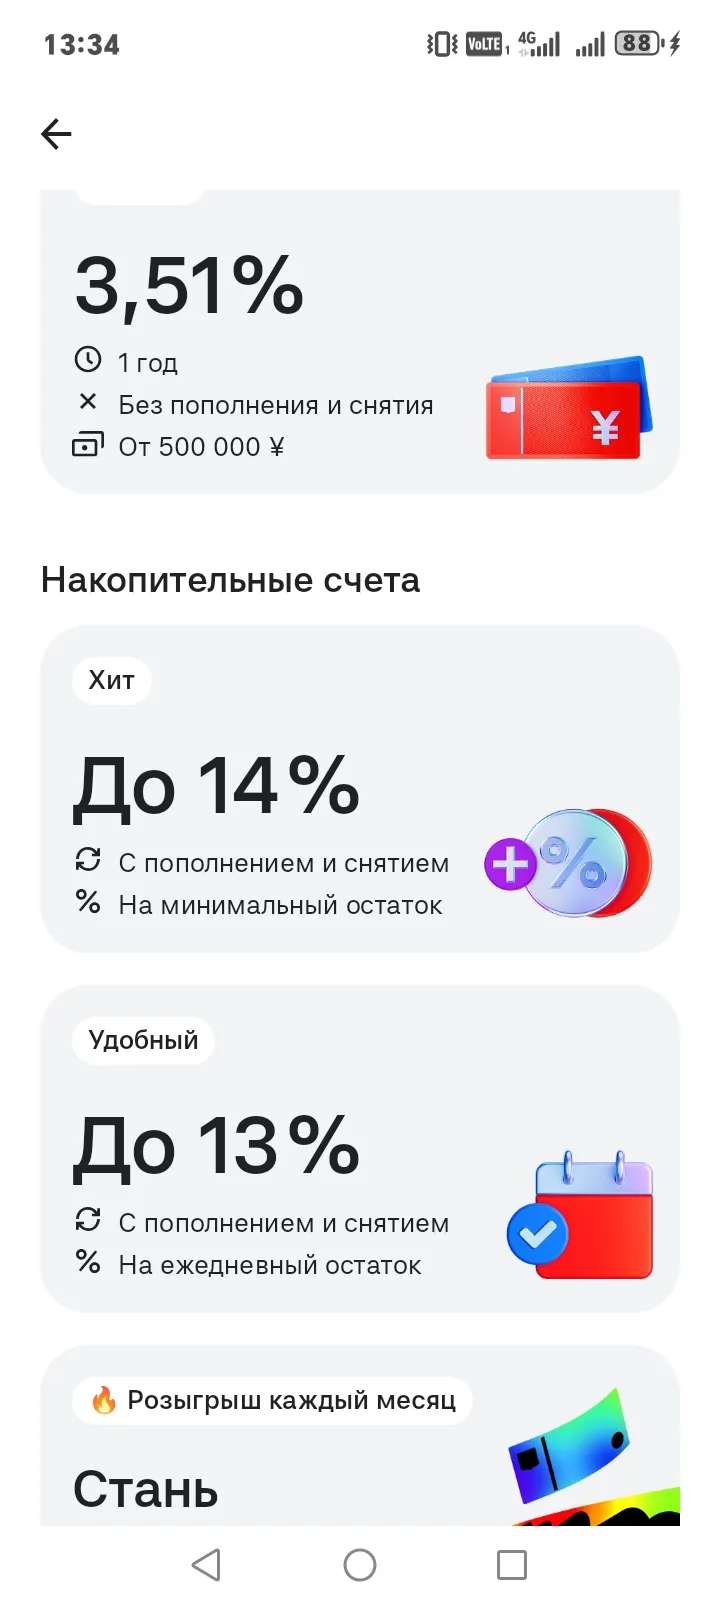
В этом месяце я перевела часть денег на накопительный счёт в Яндекс Сейве. Причина: первые 2 месяца ставка 15% годовых, и у меня есть Яндекс Плюс, так что этот повышенный процент я реально получаю.
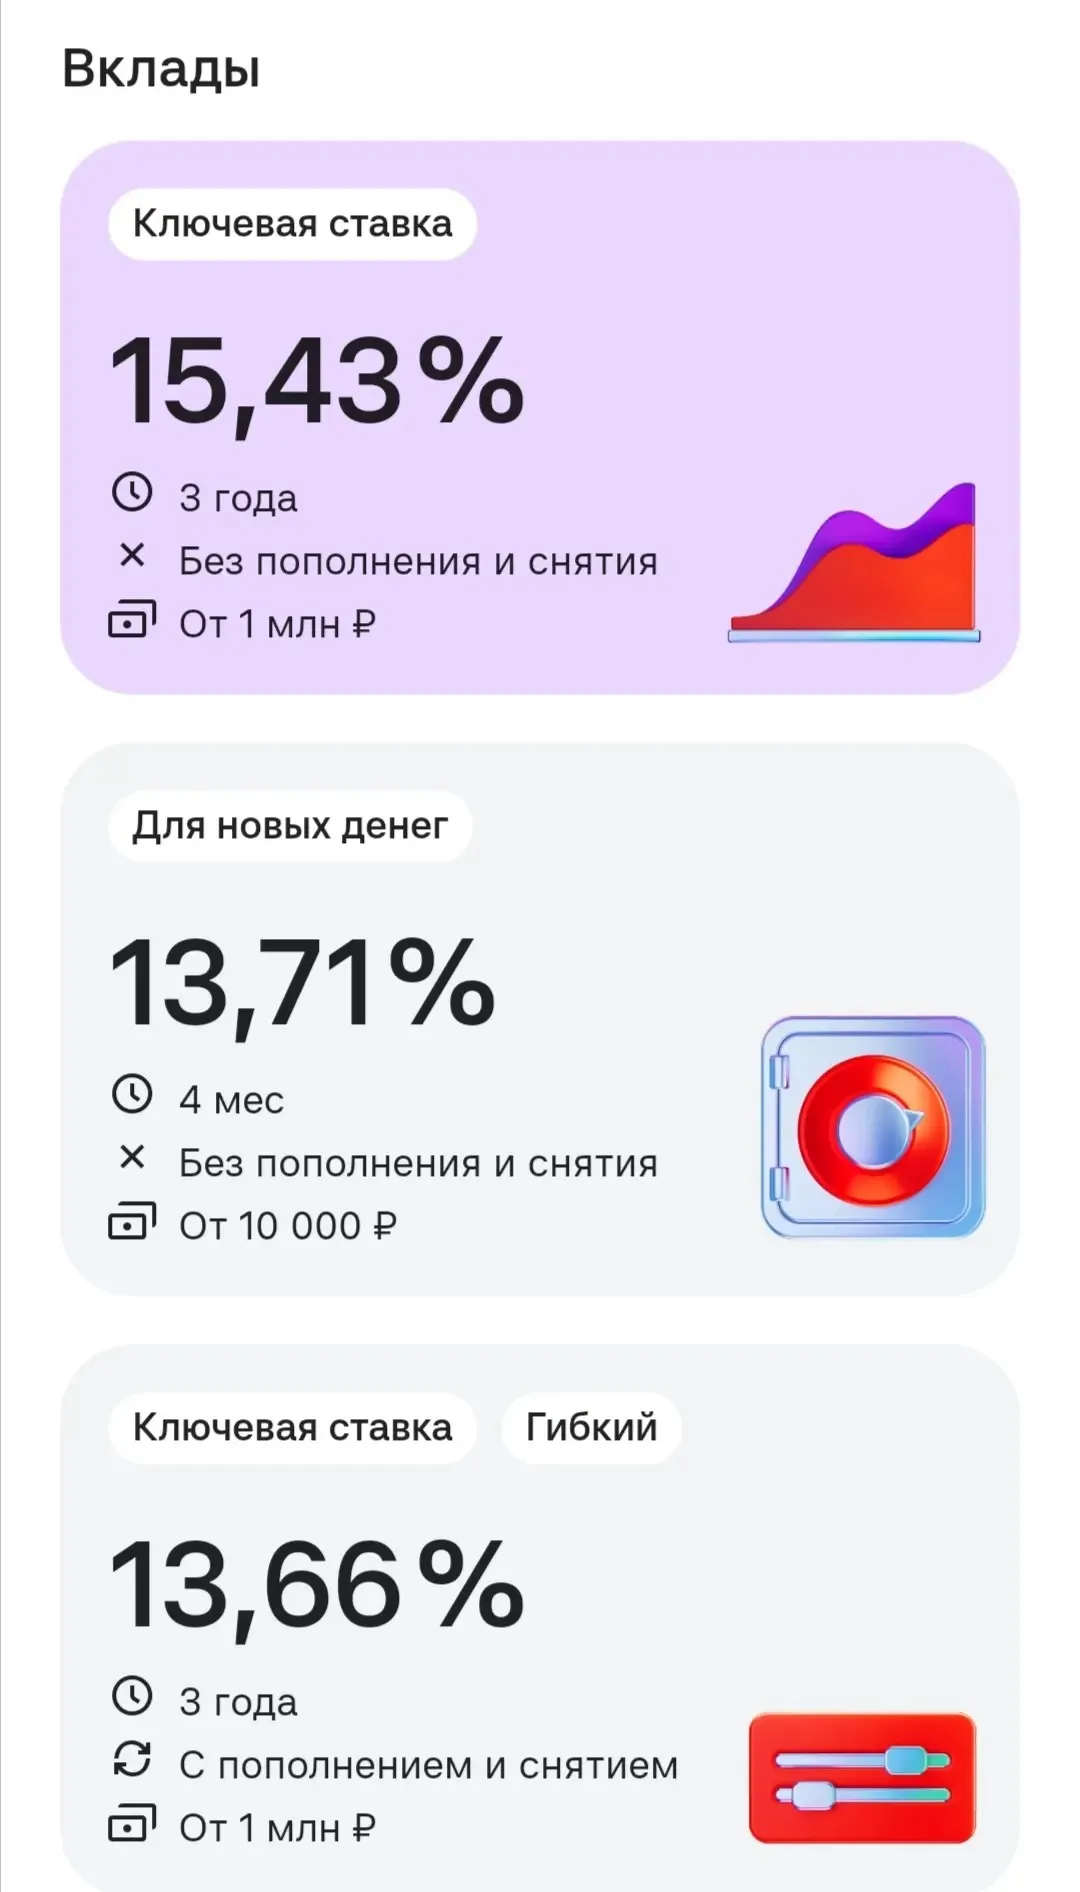
Деньги, вклады, движение, прибыль. Стабильность или денежная подушка. Я раньше не думала об этом. Зарплата пришла, чуток не хватило, перезаняла до аванса, отдала. Не откладываю, потому что не хватает денег. А если просто положить на вклад на три месяца, не снимая? Так же жить, занимать или экономить? Деньги закончились, я с работы пешком, дома без кофе и молока. На работе забрала чай. Не суть важно. Рассмотрим вклады для меня, средне зарабатывающего человека. Могу отложить от 5 до 10 тыс. р...
Решила написать 2 поста на тему своего хобби и тут как раз подвернулась третья тема «сбережения». Почему бы не совместить?) Я всё продолжаю коллекционировать винил, в социальных сетях наткнулась на различные видео, что проигрыватели - «чемоданчики», мягко говоря, так себе. Поэээтому, этой осенью я задумалась о покупке нового более профессионального, так скажем, проигрывателя. И подумала, как лучше распределить свои сбережения, чтобы они работали на меня.
Итак, в 2026 году я купила в кредит (небольшая часть от основной суммы) машину. Свою первую машину, мою гордость и любовь. Так мечталось и хотелось, и мечта сбылась. Немец, в хорошем состоянии, надежная и шустрая машинка. На сумму не рассчитывали такую за машину, поэтому пришлось взять кредит. Сумма не критичная, но и не маленькая. Поэтому хотелось бы за год ее быстро закрыть, дабы не выплачивать бешенные проценты по кредиту. Плюс к 40 годам потянуло к земле, смотря на других захотелось иметь...
Последовала совету участников сообщества и завела таблицу для учета накоплений — стало гораздо проще контролировать движение средств. Делюсь своим текущим портфелем и стратегией.

До ВБ-банка никак), а остальные знакомые все лица. Диверсификацию рассматриваю в более широком смысле, но это мое мнение 🤔💭