Новый банковский продукт - жилищный вклад
Жилищный вклад (официальное название — договор жилищных сбережений, ДЖС) — это специальный банковский продукт, созданный для целенаправленного накопления средств на покупку жилья, строительство дома, первоначальный взнос по ипотеке или погашение уже имеющегося жилищного кредита. Закон, вводящий этот инструмент, был подписан президентом 4 июля 2026 года и вступит в силу 1 января 2027 года, в отличии от простого депозита, преимущество — повышенное страховое покрытие, так называемый жилищный вклад возможно будет использовать на приобретение квартиры или строительство дома. Жилищный вклад будет пополняем, внесение средств на счет сможет не только вкладчик, но и третьи лица. Также, жилищный вклад будет застрахован на сумму до 10 млн рублей. Минимальный срок размещения составит три года, но средства возможно будет при необходимости вывести раньше без потери процентов: через год, если будут направлены на оплату жилья, и через полтора года, если деньги не будут направлены на покупку недвижимости. При размещении средств банк обязуется в дальнейшем выдать ипотеку вкладчику, если он будет соответствовать условиям банка. Повышенная защита средств может способствовать к переходу от краткосрочных размещений к более долгосрочным стратегиям накопления.
На что можно потратить накопления:
покупка готового жилья (на первичном или вторичном рынке);
участие в долевом строительстве (ДДУ);
индивидуальное жилищное строительство (ИЖС);
первоначальный взнос по ипотеке;
погашение основного долга или процентов по действующему жилищному кредиту.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.

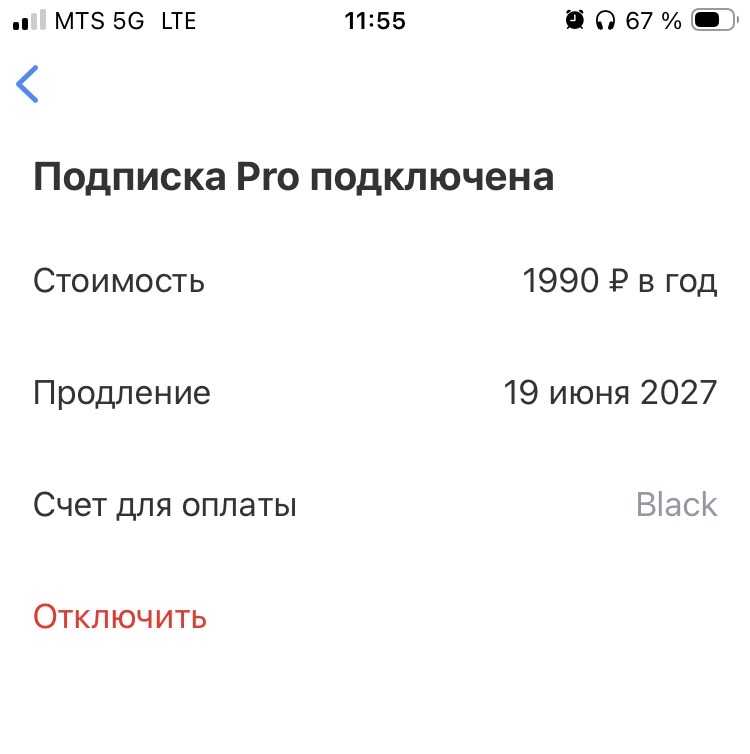
Что все таки выгоднее счет или вклад?Для меня выгодно и то и другое!На вкладе храню деньги ,которые не собираюсь использовать в ближайшие время! Но и те деньги ,что я трачу ,тоже хотелось бы ,чтобы приносили доход ,а не лежали мертвым грузом. Именно Т банк предлагает приятный % по накопительному счету!В Т банке у меня подключена подписка Про ,ее я оплачиваю сразу за год ,получается 1990 рублей ,вместо 299 рублей за месяц.
ДОРОГИЕ ДРУЗЬЯ И КОЛЛЕГИ, ДОБРЫЙ СЕНТЯБРЬСКИЙ ДЕНЬ!!!

Совет директоров Банка России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых. Это стало первой паузой в цикле смягчения денежно-кредитной политики, который длился полтора года — с июня 2025-го. За это время ставка опустилась с рекордных 21% до 14% за десять снижений подряд.

Пост полезный.
ПДС в Сбере присутствует. А по открытию вклада под 22% всё перепуталось для осмысления. Акции, суммы равные сумме и т.д.
Наверное буду пополнять ПДС до 36 тыс. до декабря....А вклад искать по более простой схеме...Хотя...
✅ Задумалась о том, что неплохо было бы открыть вклад в ВТБ Банке со ставкой 15% на 3 месяца на максимальную сумму к открытию 50 000 рублей.
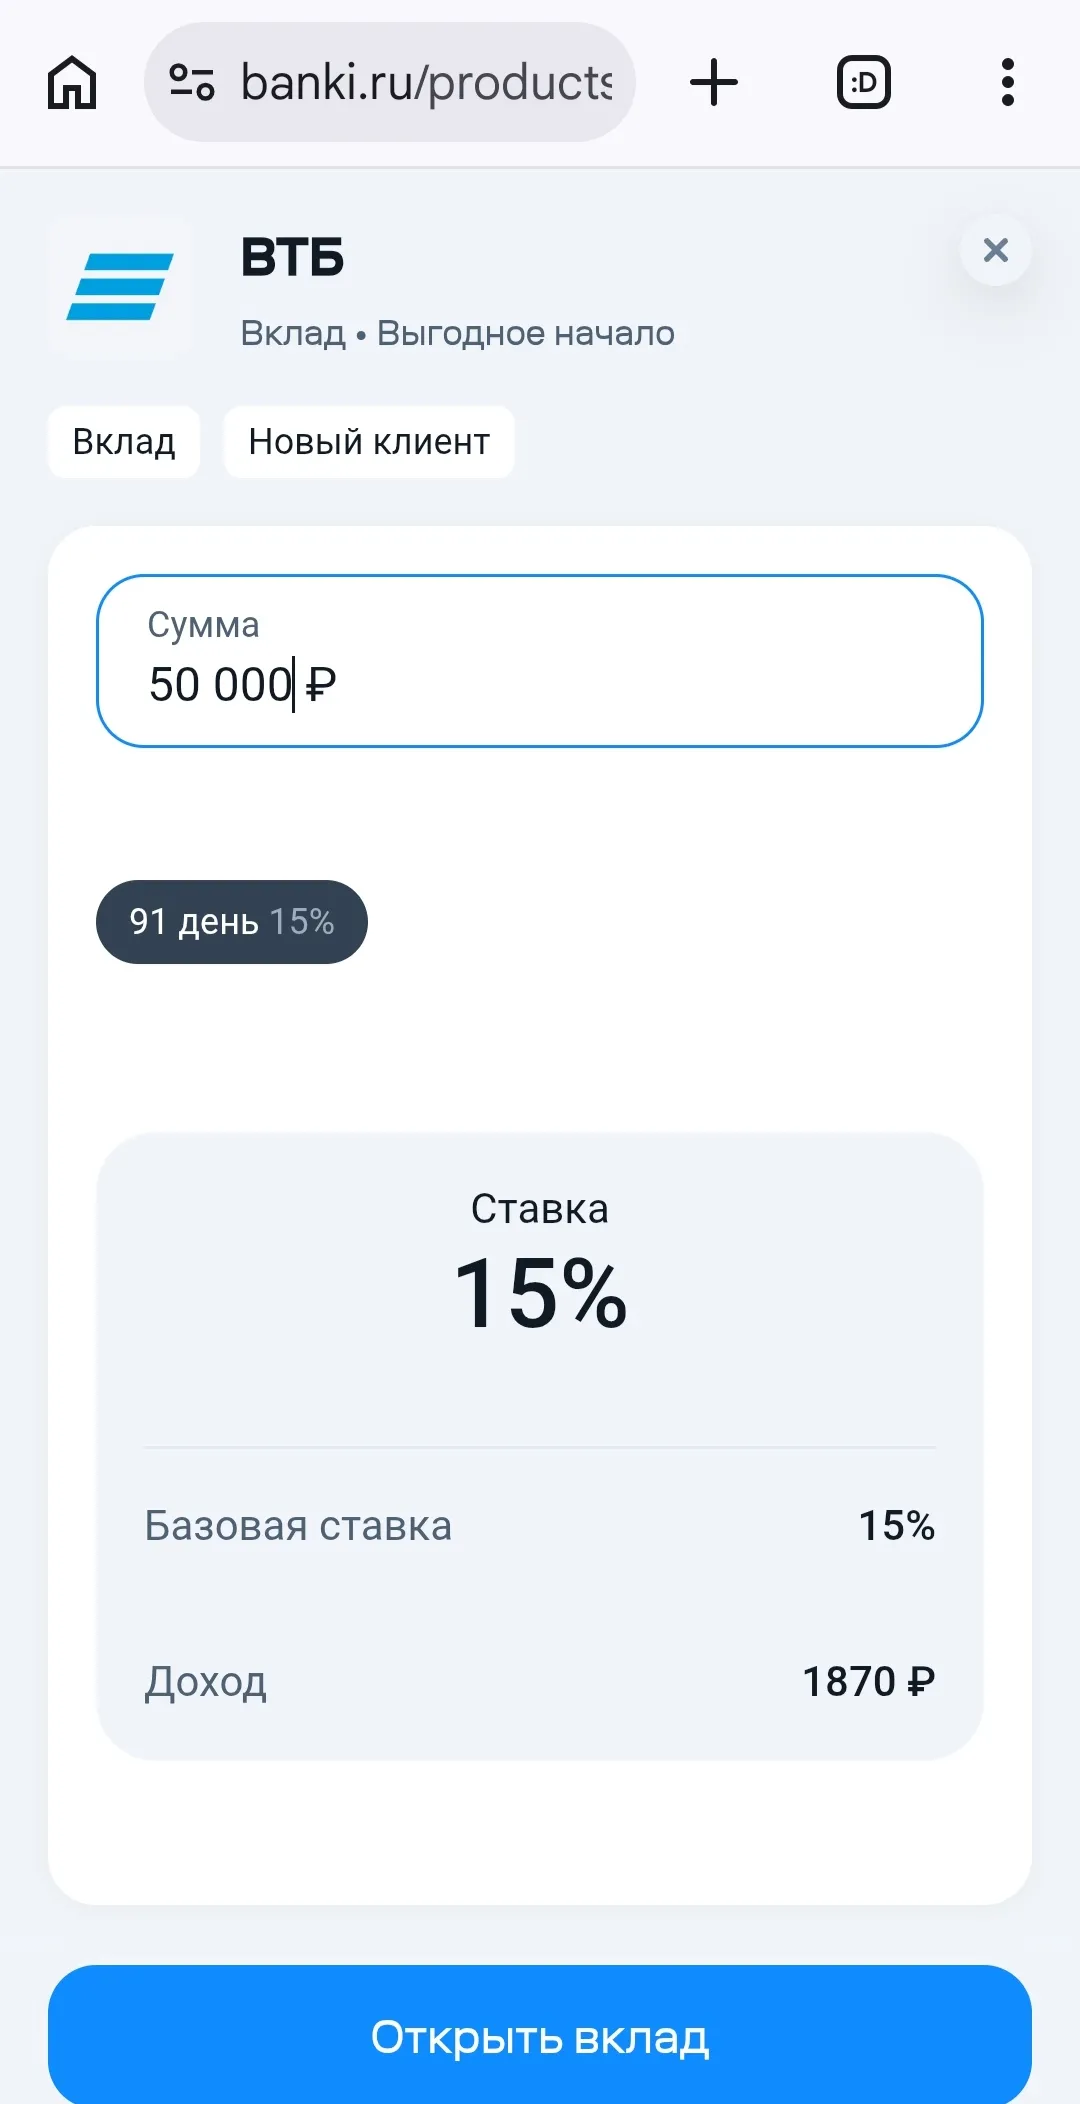
Я заметила , что ВТБ что сбер разные процентные ставки предлагают всем, индивидуальный подход, ешкин кот, у них. Какие мне предложил сбер сказала в посте. Это вклад "лучший момент" на 6 месяцев под 13,7 %. У вас есть такой?
УК «Ингосстрах-Инвестиции» и Экономический факультет МГУ имени М.В. Ломоносова проводят студенческий конкурс «ИИ в управлении активами».

Альфа-Банк представил обновленный дизайн детской карты с любимыми героями: Леди Баг и Супер‑Котом.
Что я сделала со сбережениями после заседания ЦБ и почему Сентябрьское заседание Банка России. 11 сентября ЦБ сохранил ключевую ставку на уровне 14% годовых. Для меня это означает простую вещь: я не стала резко менять свою стратегию и переводить все деньги в какой-то один инструмент, диверсификация наше всё. Наоборот, сейчас мне еще важнее распределять сбережения по разным задачам. Потому что высокая ставка — это не единственный ориентир.
Решение ЦБ по ключевой ставке всегда раскачивает рынок: кто-то срочно перекладывает деньги, кто-то замирает в ожидании. У меня на этот случай есть «лестница» — и она работает не на эмоциях, а на логике сроков.Вот как устроена моя разбивка (на примере условных 600 000 ₽ — чтобы было наглядно):200 000 ₽ — на 3 месяца. Это «быстрая» часть: она первой освободится, чтобы я могла поймать рост ставок, если он будет.200 000 ₽ — на 6 месяцев. Балансир: уже даёт неплохую доходность, но не «замораживает» д...
Давайте признаем: пока ЦБ держит ключевую ставку на уровне 14%, реальные цены в магазинах плевать хотели на эти отчеты. Деньги на обычных картах просто тают. Оставлять заначку «под матрасом» этой осенью — преступление против собственного кошелька.Я долго думал, куда пристроить рубли, чтобы спасти их от инфляции, и собрал гибкую стратегию через Банки.ру:💰 Накопительный счет (30% капитала). Это мои «быстрые» деньги. Ловлю приветственные промо-ставки для новых клиентов на Банки.ру. Да, банк...
После недавних ,ну очень щедрых процентов на накопительный счет от банков ,к которым мы сразу привыкли ,мы уже ищем такие же выгодные условия)!Но ,как мы понимаем ,такая щедрость была вызвана критической ситуацией и спасибо Центробанку ,что так разрулили ситуацию!