Маркетинг vs Математика: считаем реальную доходность вклада «Щедрая осень»
Недавно мне тоже позвонили из Совкомбанка с предложением открыть вклад «Щедрая осень» под заманчивые 14,5% годовых на 3 месяца. Звучит отлично, правда? Но давайте посмотрим на реальную структуру дохода, если положить 300 000 рублей.
На картинке — наглядный разбор того, как работает эта «щедрость»:
🔵 Базовый доход: 9 986 ₽ (85,8% от общего дохода). Это то, что вы получите в любом случае.
🟠 Оплата подписки банку: 1 197 ₽ (10,3%). Это те самые «скрытые» комиссии или стоимость навязанной подписки, которая съедает часть вашей прибыли.
🟣 Чистый убыток (потеря прибыли): 456 ₽ (3,9%).
Итог: Вместо ожидаемых ~10 875 ₽ (если считать по ставке 14,5% без подписок) вы получаете на руки меньше. Маркетинг обещает 14,5%, а по факту из-за дополнительных списаний эффективная ставка оказывается ниже.
Всегда читайте договор до конца и считайте чистую прибыль, а не только цифру в рекламном буклете! 💸
#вклады #Совкомбанк #финансоваяграмотность #инвестиции

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.

Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Когда этой осенью Центробанк снова заговорил о ключевой ставке, я, честно говоря, сначала запаниковала. У меня на руках была сумма, которую я копила на первый взнос по ипотеке, и я не понимала: то ли бежать срочно открывать вклад, то ли ждать, то ли вообще не трогать деньги. Раньше я просто несла всё в ближайший банк и открывала то, что предложат. А потом поняла: так я теряю деньги. Теперь у меня есть чёткий алгоритм, которым хочу поделиться.

Процентная ставка составляет 13,75% годовых (вместо 14%).
В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...
Когда в новостях снова говорят про решение ЦБ и рост ставок, у меня внутри включается режим «надо срочно что-то сделать с деньгами». Но опыт подсказывает: в такие моменты лучше не поддаваться панике и не тыкать на первый попавшийся баннер с «до 15%». Расскажу, как я выбираю вклад этой осенью — спокойно, по пунктам и с оглядкой на реальную жизнь.
Вклад и накопительный счет — виды депозитов, используются для сбережений , но с разных целями и условиями. Вклад — это договор между физическим лицом и банком, деньги передаются на определённых условиях (срок, % ставка). Банк использует эти средства в своей деятельности, а взамен обязуется вернуть сумму вклада + проценты за пользование денег. Самый простой и доступный способ сохранить сбережения от инфляции и приумножить их.
Теперь ряд вкладов доступен на срок 550 дней со следующими ставками:
Теперь вклад «МТС Специальный» можно оформить на срок 91 день по ставке 12% годовых.
Давно уже прошли те времена, когда у человека имелась одна пластиковая карта и один вклад в любимом банке. Чаще всего, в наличии несколько банковских продуктов, которыми можно ловко управлять и получать больше выгоды.
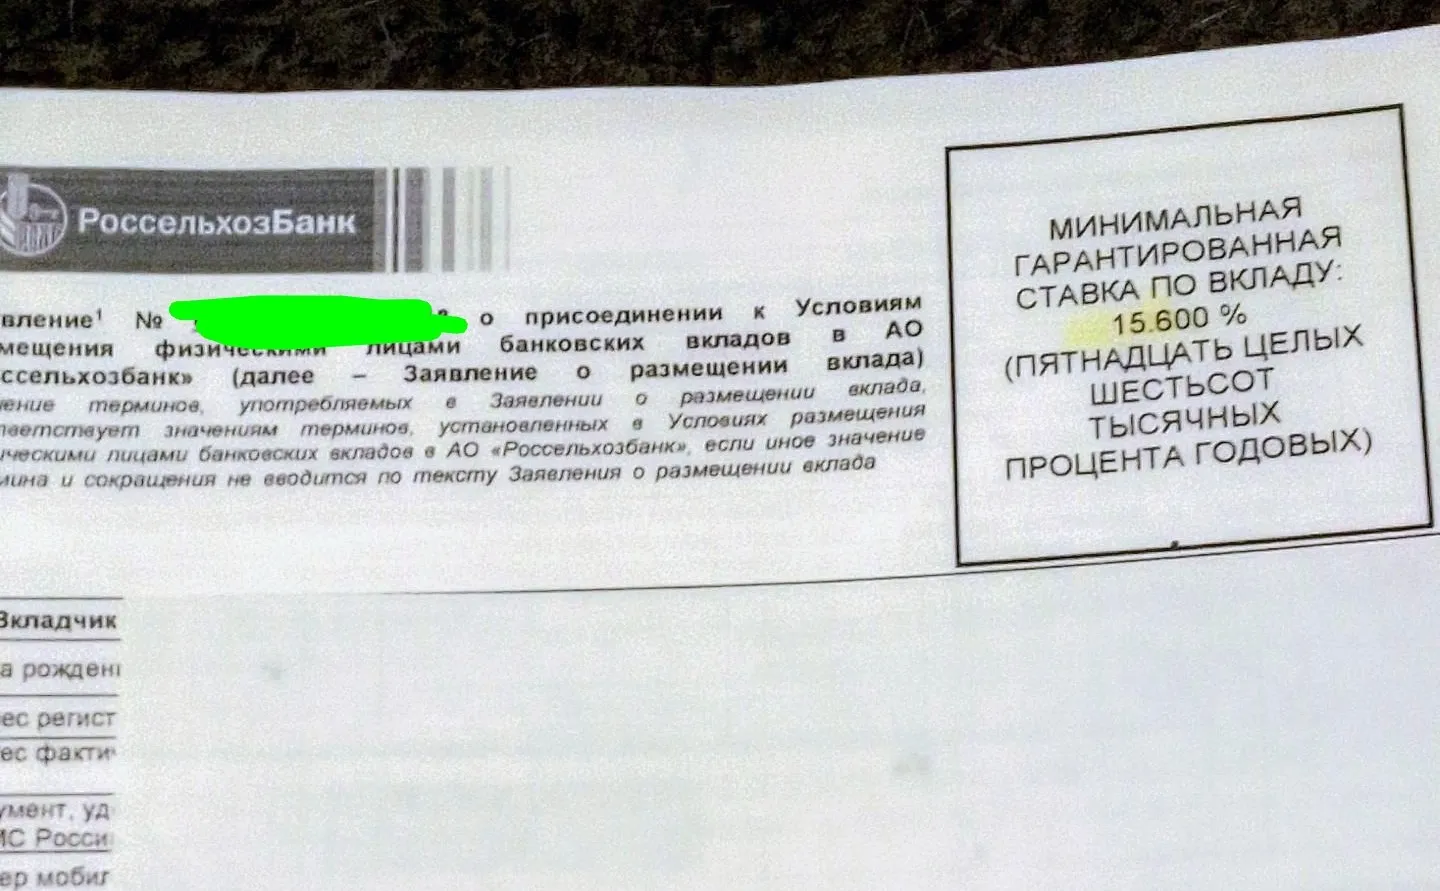


ПСБ конечно 30% ставка и на год - это мегашикарное предложение, которым вы очень удачно воспользовались!!!
Почти половина участников опроса о свадебных расходах закладывают на торжество бюджет до 300 тысяч рублей, каждый пятый привлекает банковский кредит, а гости чаще всего дарят деньги – в среднем от 5 до 10 тысяч рублей. Об этом свидетельствуют данные опроса, проведённого Summit Group среди пользователей мобильного приложения «ДоброЗайм» в разгар свадебного сезона.