



Инвестиционный вклад
Инвестиционный вклад - это гибридный продукт, который объединяет плюсы обычного депозита и возможность заработать на инвестициях.
Когда вы открываете такой вклад, банк делит внесённую вами сумму на две части:
Депозитная часть. Деньги размещаются на классическом счёте. По ним вы получаете фиксированный процент, который прописан в договоре. И что важно: эта часть застрахована государством (АСВ) в пределах 1,4 млн рублей.
Инвестиционная часть. Оставшиеся средства банк направляет в какие-то финансовые инструменты: паевые инвестиционные фонды (ПИФы), акции, облигации, программы накопительного (НСЖ) или инвестиционного страхования жизни (ИСЖ), иногда — в структурные продукты. Доход от этой части не гарантирован: он зависит от ситуации на рынке. В удачный год вы получите дополнительную прибыль, в неудачный — доход может быть нулевым или даже отрицательным. И тут ключевой момент: государство эту часть не страхует. При этом вы сами не решаете, что покупать или продавать. Все инвестиционные решения принимают специалисты банка (или его партнёров — управляющей компании, страховой).
Часто встречаются разные пропорции разделения суммы. Например, 80/20 (80% на депозит, 20% в инвестиции), 50/50 или 30/70. Логика простая: чем больше доля инвестиционной части, тем выше потенциальная доходность, но и риски возрастают.
Обычно такие продукты оформляют на фиксированный срок, и забрать деньги досрочно бывает сложно — могут применяться штрафы.
На самом деле такого отдельного банковского продукта «вклад с инвестициями» в чистом виде нет — обычно речь идёт об инвестиционном вкладе. Я бы описала его так: это гибридный продукт, который объединяет плюсы обычного депозита и возможность заработать на инвестициях.
В чём плюсы и минусы
Плюсы:
Потенциально более высокая итоговая доходность по сравнению с обычным вкладом за счёт инвестиционной составляющей.
Вам не нужно самому разбираться в инструментах и следить за рынком — управлением занимается банк.
Часть средств защищена системой страхования вкладов.
Минусы и риски:
Доход от инвестиционной части непредсказуем.
Инвестиционная часть не застрахована государством.
Часто есть ограничения на досрочное расторжение договора.
Банк или партнёр берут комиссию за управление инвестициями.
Такой продукт может заинтересовать тех, кто хочет приумножить сбережения, но при этом не готов полностью погружаться в инвестиции и допускает некоторый риск ради потенциально более высокой доходности. Если же для вас в приоритете сохранность капитала и предсказуемость, лучше выбрать обычный вклад.
Доход от инвестиционной части непредсказуем.
Инвестиционная часть не застрахована государством.
Часто есть ограничения на досрочное расторжение договора.
Банк или партнёр берут комиссию за управление инвестициями.
Кому подойдёт?
Такой продукт может заинтересовать тех, кто хочет приумножить сбережения, но при этом не готов полностью погружаться в инвестиции и допускает некоторый риск ради потенциально более высокой доходности. Если же для вас в приоритете сохранность капитала и предсказуемость, лучше выбрать обычный вклад.
На что обратить внимание перед оформлением
Внимательно изучите договор: как именно делится сумма, какие инструменты выбраны для инвестиционной части, какие комиссии взимаются, какие условия досрочного закрытия.
готовность к риску: инвестиционная часть — это именно риск.
Иногда банки предлагают повышенную ставку по вкладу как бонус за одновременное оформление какого-то инвестиционного продукта (например, НСЖ или ПИФа). Важно понимать, что вам действительно нужен этот дополнительный продукт.

Наконец то я решила отдохнуть. Я работала официально. Подошла к своему босу и сказала о намерениях слетать в отпуск. Планировала и оформила отпуск официально на 10 дней в отделе кадров. Директор отпускает меня, я довольная начинаю сборы чемоданов так сказать и подготовку с документами.
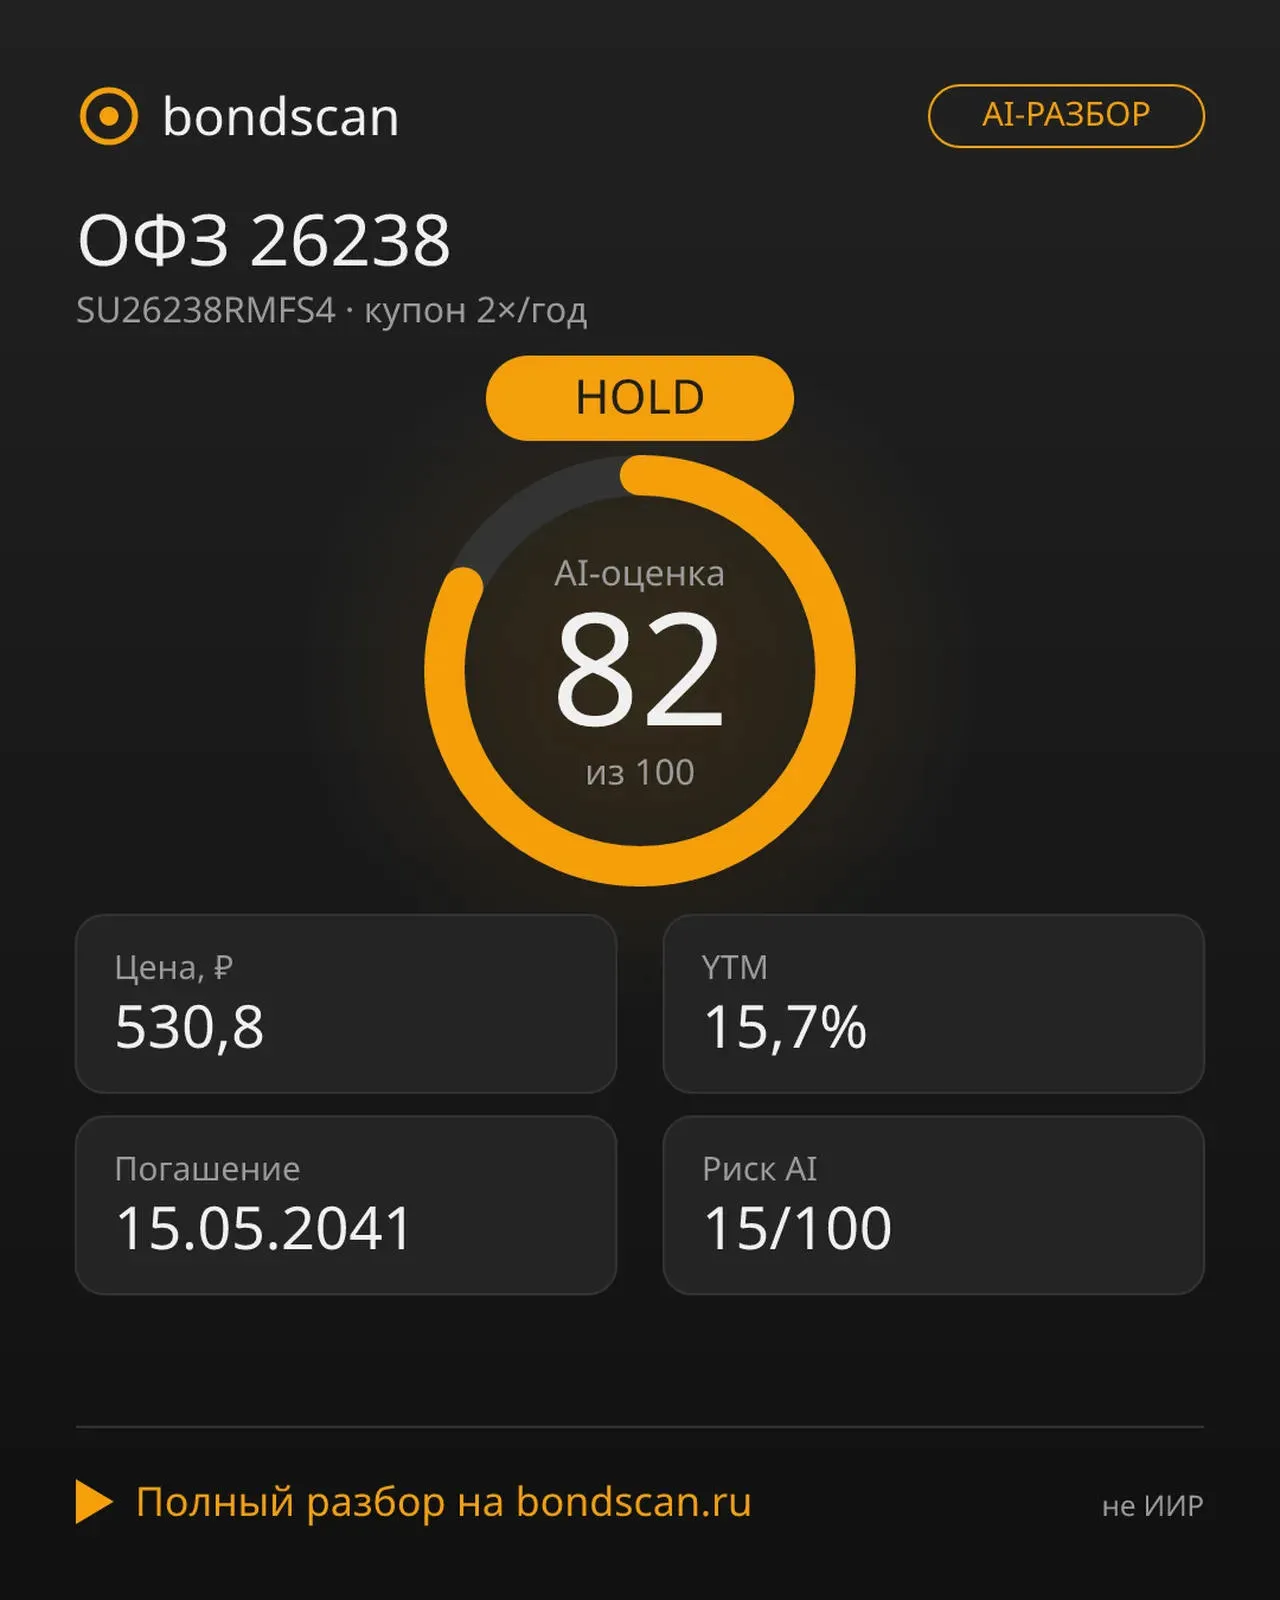
🟢 **AI-РАЗБОР: РЖД БО 001P-53R (RU000A10F8P9)** Доходность 16% при минимальном риске: разбираем цифры.
В отчёте компании можно увидеть растущую чистую прибыль и решить, что бизнес чувствует себя отлично. Но прибыль — это ещё не деньги, которые реально пришли на счёт. Для инвестора расхождение между бухгалтерским результатом и денежным потоком — один из самых полезных сигналов для дополнительной проверки.
Ставка ЦБ осталась прежней, 14%. Интересно было узнать как же поступят банки после сохранения ставки?
После снижения ставок по вкладам значительно повысился интерес россиян к фондовому рынку. Аналитики ожидают, что при снижении ключевой ставки часть денег начнет перетекать из депозитов в фондовый рынок, что может дополнительно поддержать котировки. С начала года объем средств населения на фондовом рынке увеличился. Инвесторы отдавали предпочтение долговым бумагам, чаще всего они приобретали долгосрочные облигации федерального займа со сроком погашения свыше десяти лет, а также среднесрочные...
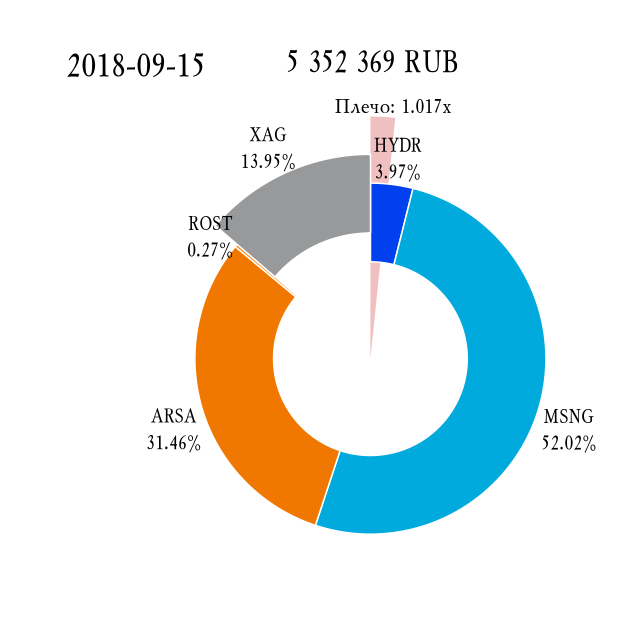
Начав этот сериал с 88-тысячного портфеля в далеком 2005 г. и перенесясь на 13 лет вперед, к 13-й серии мы имеем уже 5,35 млн ₽. Однако это меньше, чем было, чем на предыдущую отчетную дату. В чем причина?
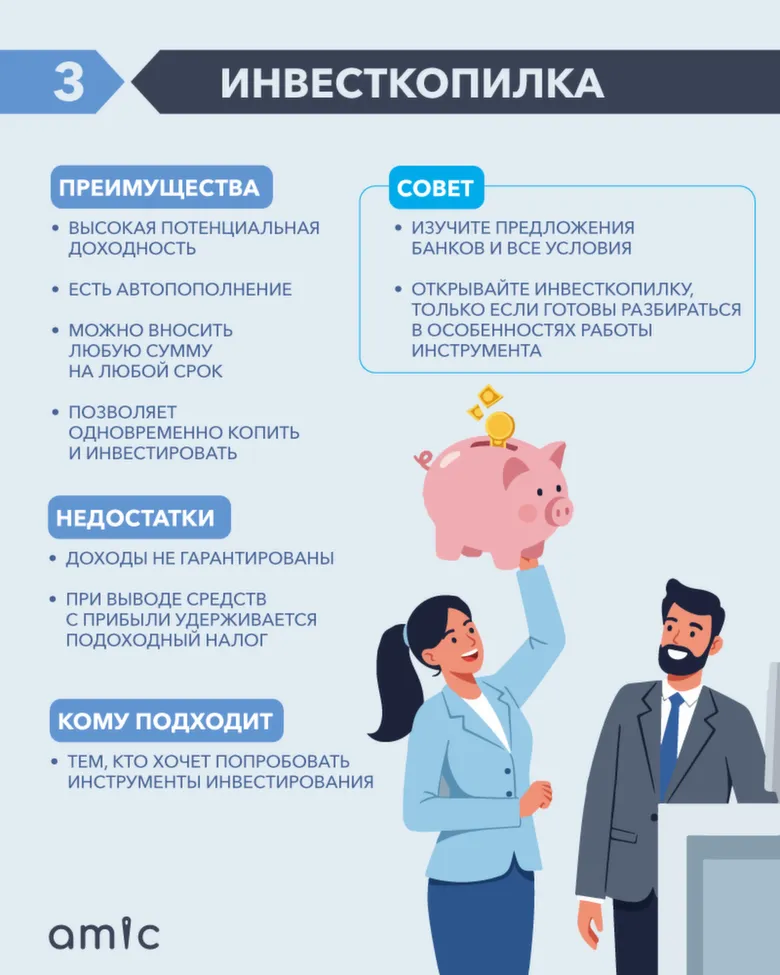
Инвесткопилка - это специальный счет, который помогает решить две задачи одновременно: копить деньги и инвестировать их. При этом вам не нужно разбираться в инвестициях и тратить время на изучение компаний: на счете все происходит автоматически
В 2023 году по программе " Индекс доверия" инвестирования поддались уговорам Газпромбанка на 3 года вложения средств, результат - 15.092026, 0%!!!!доходности и свои деньги только через 30 раб. дней ( о чём тоже не предупредили) при правильном заявлении и всех соответствующих документов, вывод нет доверия никакого!
Всем привет, форумчане!
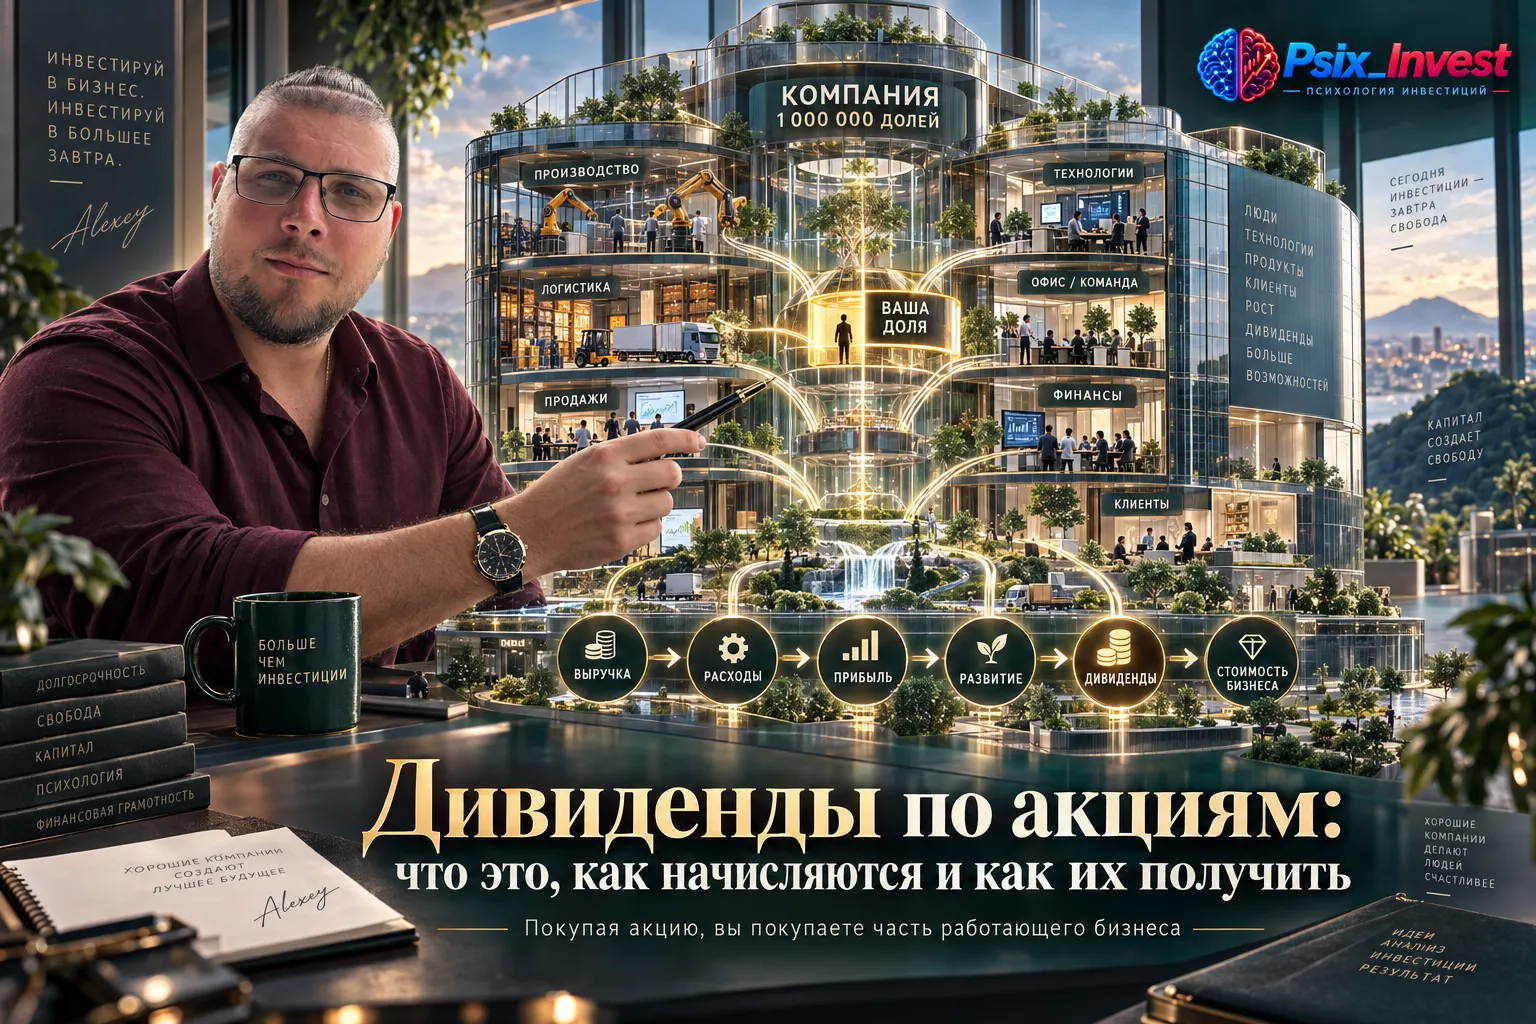
Фраза «компания платит дивиденды» сама по себе ничего не говорит о том, сколько денег получит конкретный инвестор. Для личного расчёта нужны как минимум количество акций, размер дивиденда на одну бумагу и применимый налог.
Раньше я открывал новости и почти сразу искал ответ на один вопрос: рынок сегодня растет или падает. Если индекс был в плюсе — день вроде хороший. Если в минусе — начинались разговоры о проблемах.
ИИС-3 в 2026 году: как увеличить доходность инвестиций с помощью налоговых льгот
Можно ли собрать инвестиционный портфель только из фондов и на этом больше не выбирать отдельные акции? Технически — да. Но качество такого портфеля зависит не от самого факта использования фондов, а от того, какие стратегии вы сочетаете и какие риски повторяете.
Покупка GLDRUB_TOM часто воспринимается как способ защиты от инфляции и девальвации, а сама Мосбиржа публично обещает, что "каждый грамм бумажного золота обеспечен физическим на 100%": https://moex.rbc.ru/zoloto-na-moskovskoy-birzhe-instruktsiya-dlya-investorov/