


Альтернатива вкладу - фонды денежного рынка
После снижения ставок по вкладам значительно повысился интерес россиян к фондовому рынку. Аналитики ожидают, что при снижении ключевой ставки часть денег начнет перетекать из депозитов в фондовый рынок, что может дополнительно поддержать котировки. С начала года объем средств населения на фондовом рынке увеличился. Инвесторы отдавали предпочтение долговым бумагам, чаще всего они приобретали долгосрочные облигации федерального займа со сроком погашения свыше десяти лет, а также среднесрочные облигации эмитентов с высоким кредитным рейтингом.Кроме того, клиенты брокеров нарастили вложения в биржевые фонды денежного рынка, а также в облигационные и смешанные фонды.
Фонды денежного рынка — это инвестиционные фонды, которые вкладывают средства инвесторов в краткосрочные и высоколиквидные финансовые инструменты с низким уровнем риска. Их основная цель — сохранить капитал инвестора и обеспечить стабильный доход. фонды денежного рынка - удобный инструмент, чтобы «припарковать» свободные деньги — получить доход, близкий к ключевой ставке, но при этом сохранить гибкость: вывести средства можно в любой момент, разновидность паевых инвестиционных фондов (ПИФов), часто биржевых (БПИФ). Их задача — сохранить капитал инвестора и обеспечить стабильный, относительно консервативный доход. В отличие от инвестиций в акции или долгосрочные облигации, здесь фокус на краткосрочных и высоколиквидных инструментах.Управляющие собирают портфель из таких активов:
государственные облигации с коротким сроком погашения (например, ОФЗ до 1 года);
краткосрочные корпоративные облигации высокого кредитного качества;
депозиты в надёжных банках;
инструменты РЕПО (часто через центрального контрагента — например, Национальный клиринговый центр, НКЦ). Часто используется обратное РЕПО: фонд покупает ценные бумаги (например, ОФЗ) с обязательством продать их обратно через короткое время. По сути, это краткосрочный заём под залог надёжных активов. Центральный контрагент снижает риски: даже если одна из сторон не выполнит обязательства, другая останется в безопасности. Фонд объединяет деньги многих инвесторов, размещает их в указанные выше инструменты и получает доход (например, проценты по РЕПО или купоны по облигациям). Этот доход увеличивает стоимость активов фонда, а значит, и стоимость каждого пая.На Московской бирже торгуются разные БПИФы денежного рынка , например:
LQDT («Ликвидность» от УК «ВИМ Инвестиции»);
SBMM («Первая — Фонд Сберегательный»);
AKMM («Альфа-Капитал Денежный рынок»);
FMMM («Финам Денежный рынок»);
PSMM (ПСБ Денежный рынок).
При выборе фонда денежного рынка важно учитывать несколько ключевых параметров, которые оценить его надёжность и потенциал доходности. Первое – историческая доходность фонда. Она поможет понять, насколько эффективно он управляется. Однако не стоит забывать, что прошлая доходность не является гарантией будущих результатов. Второй важный параметр – это объём всех комиссий и расходов, которые могут снизить вашу общую прибыль. И третье – это ликвидность фонда. Она должна обеспечивать возможность быстрого вывода средств без значительных потерь. Доходность фондов денежного рынка обычно приближается к уровню ключевой ставки Банка России.
Фонды денежного рынка — хороший выбор для временного размещения денежных средств, цель — не максимизировать доходность любой ценой, а найти баланс между надёжностью, ликвидностью и доходом, сопоставимым с ключевой ставкой. Перед покупкой необходимо изучить правила конкретного фонда: состав активов, комиссию УК и то, как именно происходит капитализация

Продолжаем конкурс постов. Напоминаем правила: подпишитесь на указанное сообщество Диалога, напишите пост на заданную тему, опубликуйте ссылку в комментарии под этим постом и собирайте лайки. Полные условия — в первом конкурсном посте.

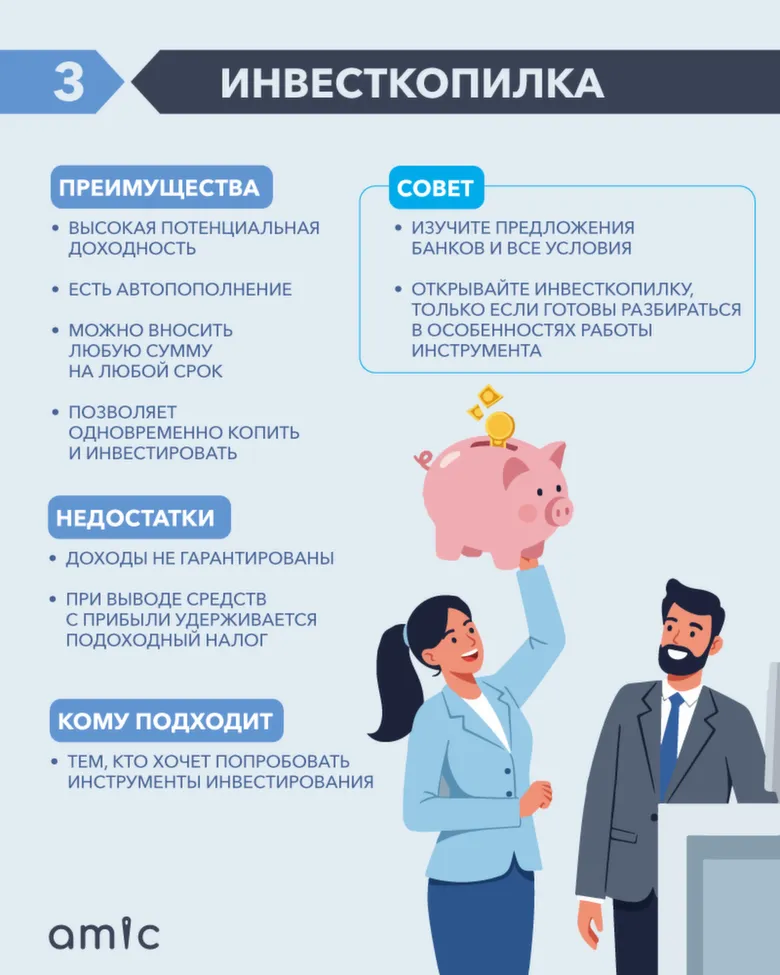
Инвесткопилка - это специальный счет, который помогает решить две задачи одновременно: копить деньги и инвестировать их. При этом вам не нужно разбираться в инвестициях и тратить время на изучение компаний: на счете все происходит автоматически
Начнем с того, что вычет может получить человек не только за образование для себя, но и для детей, братьев, супруга . Давайте рассмотрим кто и как может воспользоваться этой льготой
Ставка ЦБ осталась прежней, 14%. Интересно было узнать как же поступят банки после сохранения ставки?
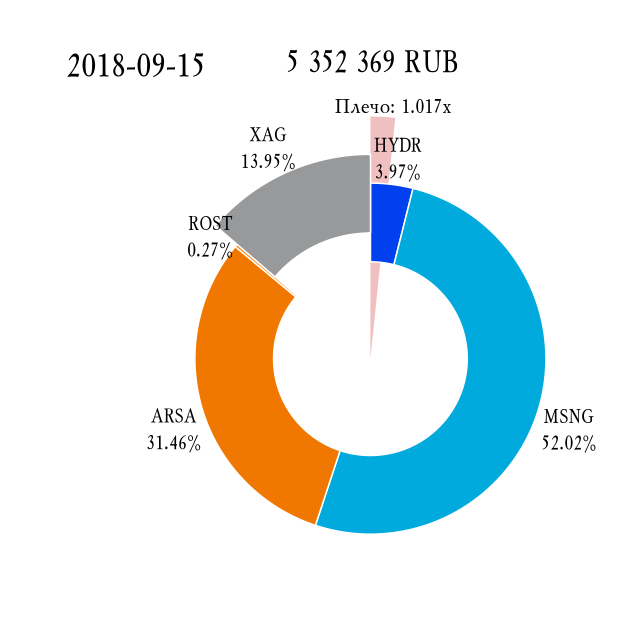
Начав этот сериал с 88-тысячного портфеля в далеком 2025 г. и перенесясь на 13 лет вперед, к 13-й серии мы имеем уже 5,35 млн ₽. Однако это меньше, чем было, чем на предыдущую отчетную дату. В чем причина?
В 2023 году по программе " Индекс доверия" инвестирования поддались уговорам Газпромбанка на 3 года вложения средств, результат - 15.092026, 0%!!!!доходности и свои деньги только через 30 раб. дней ( о чём тоже не предупредили) при правильном заявлении и всех соответствующих документов, вывод нет доверия никакого!
Обучение — шаг во взрослую жизнь. Это важный выбор профессии и не только. Всё еще решают деньги, скажете вы. Но... не только.
У многих золото до сих пор ассоциируется с надёжным способом сохранить накопления. Особенно хорошо это ощущение знакомо тем, кто застал 90-е годы, когда люди старались перевести сбережения в более понятные и материальные активы.
ИИС-3 в 2026 году: как увеличить доходность инвестиций с помощью налоговых льгот
Покупка GLDRUB_TOM часто воспринимается как способ защиты от инфляции и девальвации, а сама Мосбиржа публично обещает, что "каждый грамм бумажного золота обеспечен физическим на 100%": https://moex.rbc.ru/zoloto-na-moskovskoy-birzhe-instruktsiya-dlya-investorov/
Два года назад я приобрел на брокерский счет крупный пакет корпоративных облигаций строительной компании с привлекательной доходностью в 14,5% годовых. В карточке выпуска в приложении брокера дата погашения стояла на 2029 год. Я спокойно получал выплаты каждые три месяца и рассчитывал держать бумаги до самого финала, не заглядывая в корпоративные новости.
Золото часто воспринимают как актив, который помогает пережить нестабильные времена. Когда на фондовом рынке начинаются сильные колебания, интерес к драгоценным металлам обычно растет. Но считать золото полностью безопасным вложением тоже неправильно. Его цена меняется, поэтому на коротком сроке можно не только заработать, но и получить убыток.
Всем привет. Я решил разобраться, какие российские технологические компании за последние 10 лет не просто выросли, а именно «впитали» инфляцию — то есть дали доходность выше официальной инфляции. Спойлер: таких оказалось не так много, но они есть.Почему это вообще важно?Инфляция за 10 лет (с 2014 по 2024) составила примерно 90–100%. Это значит, что если твои инвестиции выросли меньше чем в 2 раза, ты фактически ничего не заработал. Я взял несколько технологических компаний, которые торгуются...
Сразу замечу, что статья полна терминов. Придется покопаться.


Справедливости ради, информацию об этом нюансе нашла в моем любимом журнале Т-Ж, затем покопалась и в других источниках! Также, отмечено Игорь нейм
Если курсы ведёт ИП без лицензии и без наёмных педагогов, вычет формально возможен, но Налоговая Инспекция может переквалифицировать услугу в информационную и тогда в возврате откажут. Поэтому в договоре важна формулировка : Образовательная услуга, а...
Случаев получения налогового вычета за обучение масса, начиная с того, за кого ты его получаешь - себя, детей, братьев/сестер, опекунов, подопечных; за что - дополнительное обучение в дошкольных учреждениях, школах, в том числе музыкальных, художественных, языковых и т п , обучение в СУЗах, ВУЗах, курсах повышения квалификации онлайн, офлайн, автошколах. Во всех случаях возврат налога возможен при условии получения заявителем дохода, облагаемого налогом по ставке 13-22%. А вот, если не было у...