Эффект кареты: почему появление общественного транспорта изменило наши траты
История развития мегаполисов и формирования повседневной городской культуры знает немало вех, которые кардинально меняли не только логистику, но и саму психологию человеческих отношений. Мы привыкли думать, что феномен постоянной спешки, поминутная тарификация услуг, фоновые микрорасходы на транзит и борьба за сокращение времени в пути - это продукт исключительно цифровой эпохи, порожденный развитием интернета, Системы быстрых платежей и финтех-интерфейсов в наших телефонах.Однако самый первый и глубокий переворот в психологии массовых повседневных трат произошел в середине семнадцатого века на улицах Парижа. Именно тогда выдающийся ученый и философ Блез Паскаль запустил первую в мире систему регулярного городского общественного транспорта - многоместные кареты, курсировавшие по фиксированным маршрутам, которые позже назвали омнибусами. За фиксированную и очень небольшую плату в несколько мелких монет абсолютно любой горожанин мог быстро пересечь город. Это нововведение выглядело эталоном социального и технического прогресса, полностью избавив людей от необходимости ходить километры пешком или нанимать дорогие индивидуальные экипажи.Понимание скрытых психологических механизмов этого транспортного прорыва позволяет совершенно иначе оценить структуру управления личным бюджетом в 2026 году. Базовые законы человеческого поведения, реакции на доступность благ и принципы сохранения ресурсов остаются неизменными на протяжении столетий. Паттерны, которые заставили горожан триста лет назад начать хаотично тратить мелкие деньги на «секундный комфорт», сегодня продолжают работать внутри наших мобильных приложений, тайно вымывая свободную ликвидность из семейного сберегательного ядра под влиянием розничной суеты.
Ловушка мелкой монеты и размытие ценности операционного бюджета
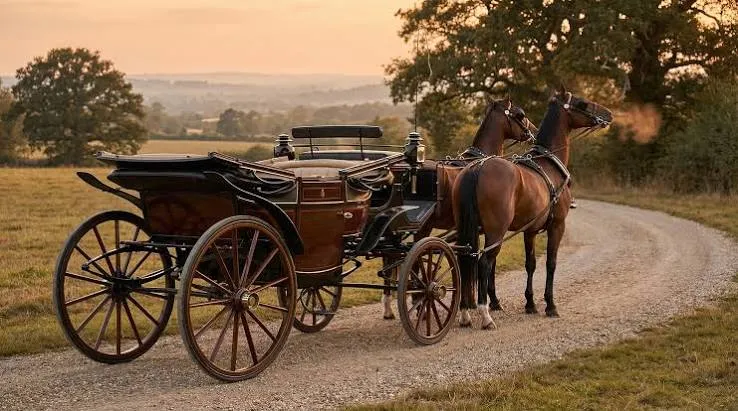
Скрытый корень эффекта кареты заключался в том, что появление омнибусов впервые в истории сделало транспортную услугу микроскопической по стоимости. До этого момента передвижение по городу требовало от человека либо колоссальных физических усилий (идти пешком несколько часов), либо крупных финансовых затрат (содержать собственную лошадь или нанимать индивидуальный выезд). Процесс траты денег на перемещение был монолитным, редким и осознанным.Омнибус полностью разрушил этот барьер. Стоимость поездки составляла всего пять су - сумму, которую мозг обывателя воспринимал как ничтожно малую, не способную нанести урон кошельку.
В чем ловушка: Заметив карету, человек больше не хотел преодолевать пешком даже два квартала. Зачем тратить силы, если можно отдать мелкую монету и доехать с комфортом? В итоге за одну неделю таких незаметных, совершенных на полном автомате микроопераций у горожан набегала внушительная сумма переплат.
В современную цифровую эпоху этот поведенческий баг повторяется каскадно. Из-за того, что мелкие транзакции происходят мгновенно и без физического участия наличных денег, мозг не фиксирует их в качестве реальных расходов. Однако если в конце месяца сложить все эти копеечные чеки за мелкие подписки, уличный кофе, секундные поездки и бытовые сервисы вместе, окажется, что хаотичная утечка составила внушительную часть бюджета. Это те самые операционные деньги, которые могли бы спокойно лежать на вашем накопительном вкладе под высоким процентом, работать в рамках сложного процента и формировать ваше инвестиционное ядро портфеля.
Потеря контроля над балансом и транзитные наслоения бесшовных шлюзов
Вторым коварным механизмом транспортного переворота стала отложенная тарификация и потеря наглядности капитала. Владельцы маршрутных карет быстро поняли, что собирать монеты на входе неудобно, и начали внедрять прообразы первых абонементов и жетонов. Капитал потерял свою прямую связь с моментом получения услуги. Расставаться с жетоном или предоплаченным билетом было психологически гораздо легче, чем с реальным звонким серебром, из-за чего люди начали совершать поездки без реальной необходимости, просто поддаваясь сиюминутному импульсу лени.Современный розничный финтех полностью скопировал эту модель, доведя её до абсолютного автоматизма. Разработчики софта полностью стерли любые барьеры на пути расставания с деньгами: оплата в один клик, автосохранение реквизитов карт в интернет-магазинах, моментальные QR-платежи, автоматические продления заброшенных периодов на сайтах, умные парковки и ресторанные чаевые без ввода паролей. Возникает невидимый транзитный поток расходов.Если такой агрессивный фоновый запрос от стороннего уличного терминала или забытого сервиса подписок срабатывает в канун выходных и опускает остаток вашей дебетовой карты ниже установленного лимита хотя бы на одну копейку, внутренний софт тарификации банка принудительно обнулит повышенную промо-ставку по накопительному вкладу за все тридцать дней расчетного периода. Ваша реальная законная прибыль за месяц безвозвратно сгорает из-за того, что вы увлеклись краткосрочной суетой розничного рынка и вовремя не выстроили жесткие технические барьеры для защиты своего сберегательного ядра.
Выстраивание шлюзовых дамб: гроссмейстерские правила изоляции ресурсов
Чтобы уберечь свою личную финансовую систему от хаотичных исторических повторений и внезапных просадок баланса, движение денежных потоков необходимо перенаправить через систему изолированных шлюзов по строгому алгоритму. Как инженеры прошлого строили прочные заставы на въездах в города, чтобы контролировать и упорядочивать транспортные потоки, так и мы должны разграничить свои счета. Выстроите жесткую финтех-оборону по принципу шлюзовой изоляции. Полностью удалите реквизиты вашей основной дебетовой карты, хранящей сбережения, из всех торговых профилей, доставок и навигационных систем в телефоне. Выпустите отдельную бесплатную виртуальную цифровую карту-буфер строго для повседневных микрорасчетов и розничных QR-платежей. Держите её баланс на строго нулевом уровне и полностью отключите функцию автоматического овердрафта. Пополняйте этот операционный пластик со скрытого накопительного счета вручную непосредственно у кассы, за одну минуту до совершения транзакции, переводя туда точную сумму чека до копейки. Все основные ресурсы держите на безопасном, удаленном расстоянии - под защитой сложных паролей, на накопительных счетах строго с ежедневным, а не с минимальным месячным расчетом базы. Это создаст непреодолимое правило безопасности: любые скрытые ночные запросы сторонних серверов и отложенные клиринговые лаги физически упрутся в пустой баланс операционной карты, а ваше ядро сбережений продолжит непрерывно приумножаться под защитой сложного процента в условиях абсолютной тишины.
Заключение
Повседневное управление личным капиталом и успешное формирование семейного бюджета в современную цифровую эпоху требуют от каждого человека симметричного роста финансовой осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые психологические ловушки розничного рынка, унаследованные из глубины веков. Эффект кареты, иллюзия ничтожности мелких трат и хаотичное изъятие ликвидности из оборотного ядра способны незаметно снижать реальную доходность ваших вложений при отсутствии должного ручного контроля. Рациональный отказ от импульсивной погони за секундным комфортом, использование изолированных виртуальных карт-буферов, ручной контроль лимитов на списание и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
Современная городская мода и индустрия розничной торговли в сентябре 2026 года предлагают человеку невероятную скорость и простоту смены личного имиджа. Нам больше не нужно тратить выходные на утомительные поездки по крупным торговым центрам, примерки и ручной поиск нужного размера. Финтех-инфраструктура и моментальные службы доставки развились до такой степени, что любое вечернее платье, строгий костюм или трендовый аксессуар оказываются в ближайшем пункте выдачи или у вашей двери спустя...
Хотелось поделиться мнением о премиальном обслуживании в альфа банке. Премиального сервиса тут нет . Его и не было. Работа менеджера персонального состоит в том , чтобы спамить тел клиента не нужными инвест предложениями. Они явно не отвечают требованиям текущего рынка и неинтересны своей доходностью. А вот клиенту напомнить об оплате кредитной карточки по истечении льготного периода они не делают умышленно. Почему так ? Банк тоже не уведомляет о сроках окончания периода умышленно. Другие...
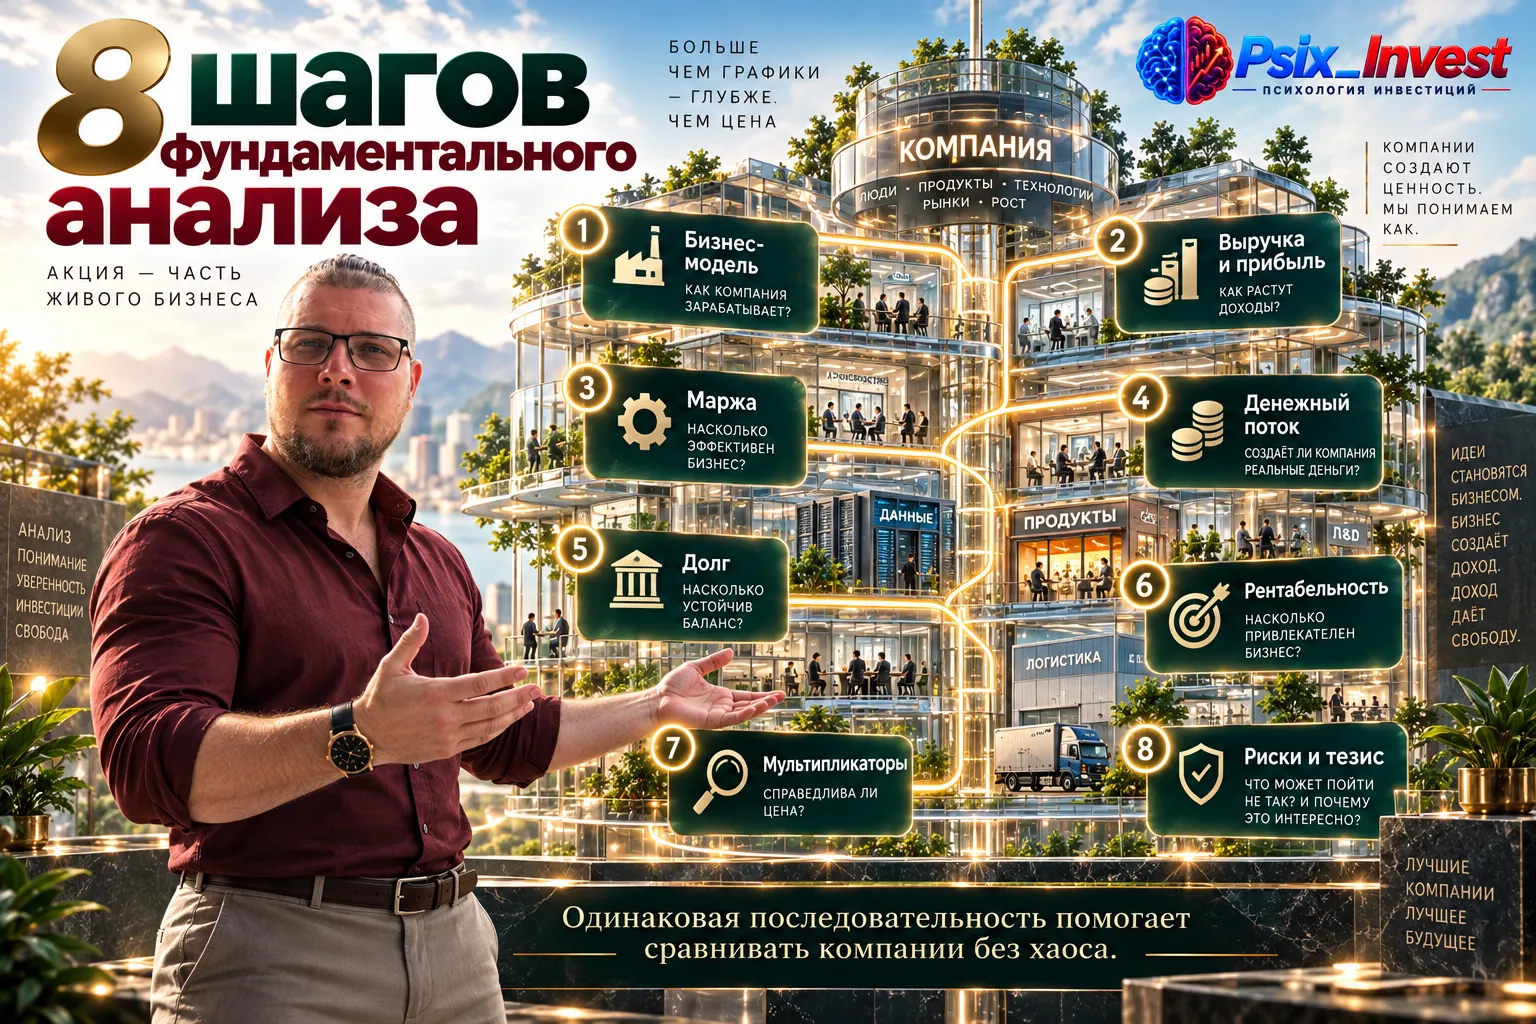
В отчёте компания показывает 10 млрд ₽ чистой прибыли. На первый взгляд это сильный аргумент: бизнес прибыльный, значит с деньгами всё хорошо. Но для инвестора этого вывода недостаточно. Бухгалтерская прибыль и денежный результат могут заметно расходиться.
Выходные – идеальное время, чтобы зарядиться энергией, даже не выходя из дома. Если вы любите истории, где на кону – жизнь, а каждый шаг требует невероятной смелости, собрали для вас подборку из фильмов про экстремальный спорт. Эти картины не просто про трюки и рекорды, а они про борьбу с собой, преодоление страха и цену, которую порой приходится платить за покорение вершин.
Поделитесь опытом, видела в отзывах, что у многих есть проблема с банком УБРиР. Они блокируют карту при смене паспорта и разблокировка только у них в офисе. НО проблема в том, что офисов по стране у них раз-два и все! От меня ближайший в Москве, за 500 км. Другие банки без проблем приняли новый паспорт дистанционно, с этим банком уже третью неделю войну веду. Написала уже в ЦБ РФ жалобу на них. Что еще предпринять? Да такого, чтоб они уже стали клиентоориентированы, наконец-то!
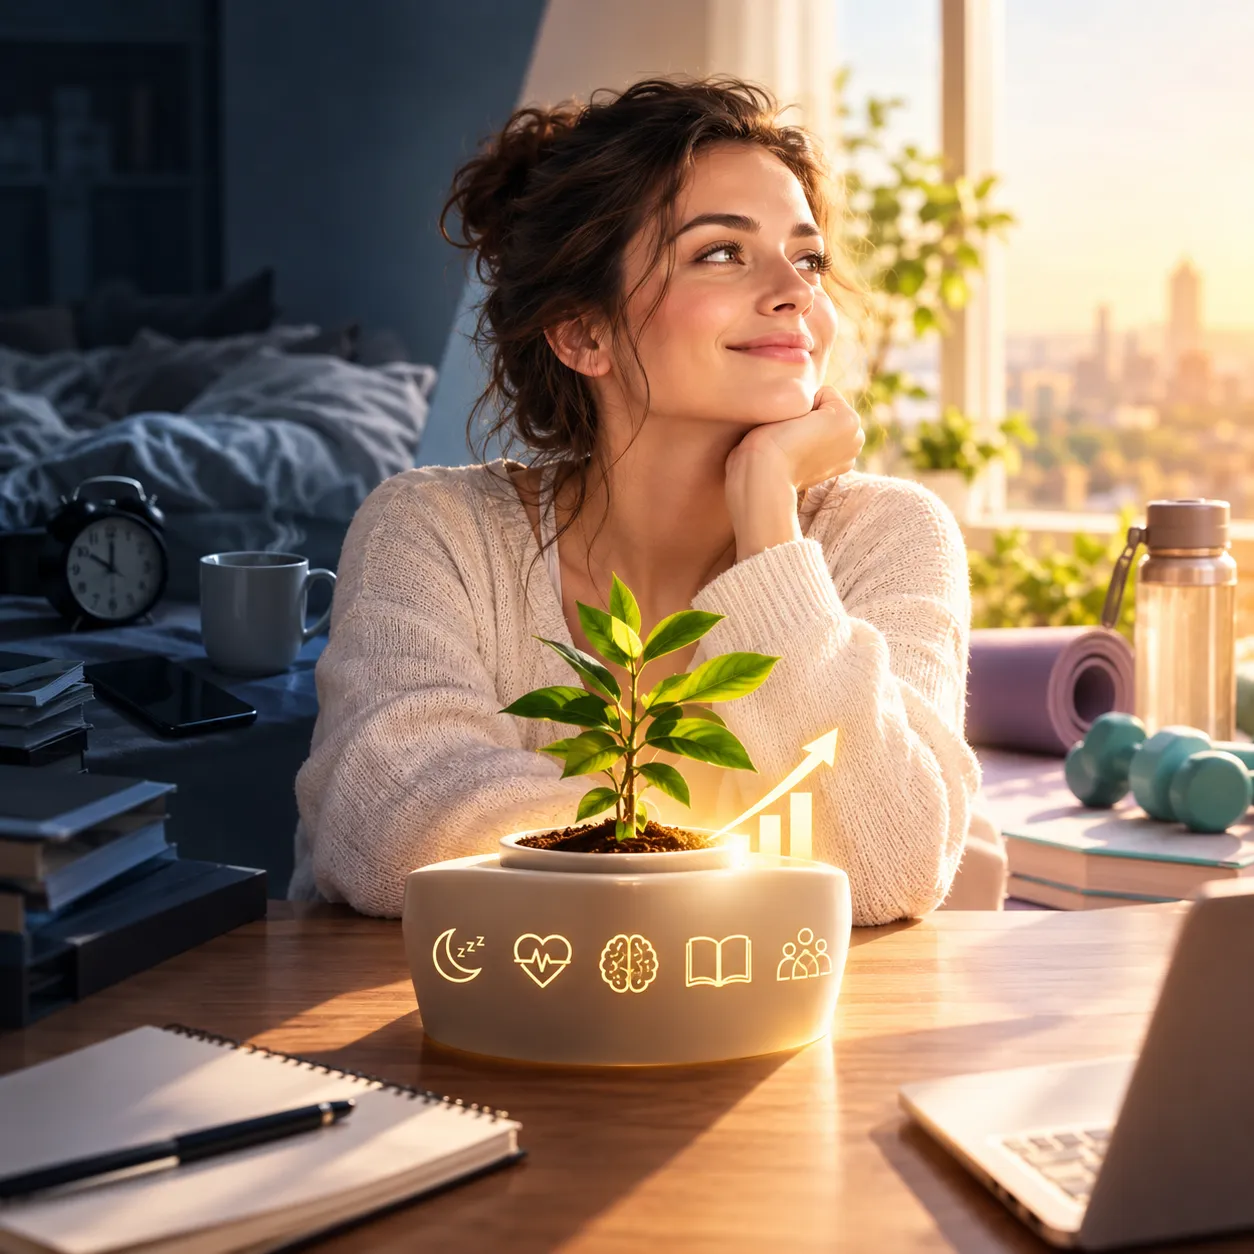
Мы считаем доходность вкладов. Сравниваем акции и облигации. Спорим, что выгоднее — недвижимость или фонды. И при этом полностью игнорируем актив, который генерирует 100% нашего дохода.

Честно и правдиво написан пост!
Особенно вот это 👇огонь🔥
Дивидендов на следующий день не будет. Три тренировки не изменят тело, десять страниц не сделают экспертом, неделя раннего сна не удвоит доход.
Раньше главными врагами семейного бюджета считались крупные спонтанные покупки: новый телевизор, дорогая куртка или внезапный поход в ресторан. Сегодня ситуация изменилась. Крупные траты мы научились планировать и контролировать. Но на смену им пришли так называемые цифровые «муравьи» - крошечные, почти незаметные платежи за сервисы и услуги, которые мы совершаем в один клик. Нам кажется, что 50 или 100 рублей ничего не решают, но из-за их огромного количества в конце месяца мы лишаемся...
Большинство людей уверены, что их финансовые привычки формируются под влиянием текущих доходов, новостей экономики или личного опыта работы. Мы изучаем условия по вкладам, выбираем банковские карты с лучшими условиями и стараемся планировать бюджет. Однако за нашими повседневными решениями часто скрывается глубокий психологический процесс, который исследователи называют инфляцией памяти. Это бессознательная склонность человека оценивать ценность вещей и услуг во взрослой жизни по финансовой...
Современный мир одержим скоростью. Технологические компании соревнуются за то, кто быстрее доставит нам продукты, привезет готовую еду или подаст машину к подъезду. Формулировки в рекламе звучат заманчиво: «Экономьте свое драгоценное время для главного». Мы с радостью соглашаемся, ведь кликнуть пару раз в приложении - это так удобно.Однако за каждым таким удобством скрывается финансовый феномен, который можно назвать налогом на скорость. Пытаясь выиграть несколько минут, мы переплачиваем...
Долгое время лучшими способами сохранить и приумножить деньги считались покупка валюты, открытие вкладов в банках или покупка акций. Но в последние годы в мире финансов зародился новый тренд, который переворачивает привычное представление об инвестициях. Оказывается, обычные кроссовки, куртки или сумки из вашего шкафа могут приносить доход выше, чем многие банковские продукты.Рынок перепродажи вещей (или ресейл) превратился в мощную экономическую систему. Сегодня люди покупают одежду не для...