Облигации с плавающей ставкой: как устроены флоатеры и кому они подходят
Облигации-флоатеры: как работает плавающий купон и кому они подходят
Облигации с фиксированным купоном могут потерять привлекательность, если процентные ставки резко растут. Инвестор купил бумагу с доходностью 8%, а через некоторое время новые выпуски уже предлагают значительно больше. В результате старую облигацию может быть сложно продать без снижения цены.

Для снижения такого процентного риска существуют флоатеры — облигации с плавающим купоном. Их выплаты меняются вместе с определённым финансовым показателем, поэтому такие бумаги особенно интересны в периоды высоких ставок.
Как работает плавающий купон
В обычной облигации размер купона известен заранее. У флоатера он рассчитывается по формуле, которая привязана к определённому индикатору.
Чаще всего используется:
- ключевая ставка Банка России;
- RUONIA — ставка, отражающая стоимость краткосрочных межбанковских кредитов.
К базовому показателю может добавляться фиксированная премия эмитента. Например, формула может выглядеть так:
RUONIA + 1,5%.
Если базовый показатель растёт, размер следующих купонных выплат также увеличивается. При снижении ставок купон, наоборот, может уменьшаться.
Именно поэтому флоатеры обычно менее чувствительны к изменению процентных ставок, чем облигации с фиксированным купоном. Но говорить о полной защите от убытков всё же нельзя: цена бумаги зависит не только от ставки, но и от финансового состояния эмитента и ситуации на рынке.
Почему флоатеры интересны при высоких ставках
Представим, что инвестор купил облигацию с фиксированным купоном 8% годовых, а затем ключевая ставка существенно выросла. Новые выпуски начинают предлагать более высокую доходность, и старые бумаги с низким купоном могут потерять в цене.
У флоатеров ситуация отличается. Их купон пересчитывается в зависимости от выбранного индикатора, поэтому при росте ставок доход по бумаге может увеличиваться.
Из-за этого такие облигации нередко рассматривают как инструмент для периода жёсткой денежно-кредитной политики, когда будущее направление ставок остаётся неопределённым.
Какие флоатеры есть на рынке
Флоатеры выпускают как крупные компании, так и менее крупные корпоративные эмитенты.
Обычно бумаги крупнейших компаний предлагают сравнительно небольшую премию к базовому индикатору. Более высокая потенциальная доходность встречается у компаний второго эшелона и в сегменте повышенного риска.
При выборе нельзя ориентироваться только на размер доходности. Если облигация предлагает заметно больше рынка, это может быть связано с более высоким кредитным риском. Снижение цены ниже номинала также способно увеличить расчётную доходность, но одновременно может отражать опасения инвесторов.
Поэтому при выборе флоатера стоит смотреть не только на купонную формулу, но и на финансовое состояние компании, срок погашения и кредитный риск.
Главный недостаток флоатеров
Преимущество плавающего купона одновременно является и их слабой стороной.
Если Банк России начнёт снижать ключевую ставку, базовый показатель для расчёта купона также может пойти вниз. В результате доходность флоатера постепенно уменьшится.
Именно поэтому стратегия выбора облигаций зависит от ожиданий инвестора. При высоких или растущих ставках флоатеры могут быть удобны для снижения процентного риска. Если же начинается устойчивый цикл снижения ставок, более интересными могут стать облигации с фиксированным купоном, позволяющие закрепить текущую доходность на длительный срок.
Кому могут подойти такие облигации
Флоатеры могут быть полезны инвесторам, которые хотят добавить в портфель облигации, но опасаются дальнейшего роста процентных ставок.
Однако это не универсальная защита от инфляции и не инструмент с гарантированной доходностью выше рынка. Помимо процентного риска остаётся риск самого эмитента: компания может столкнуться с финансовыми проблемами независимо от того, как меняется ключевая ставка.
Поэтому флоатеры стоит рассматривать как один из инструментов облигационного портфеля. Перед покупкой важно изучить формулу купона, понять, к какому индикатору он привязан, оценить надёжность эмитента и заранее учитывать, как изменение ключевой ставки может повлиять на будущий доход.


Наконец то я решила отдохнуть. Я работала официально. Подошла к своему босу и сказала о намерениях слетать в отпуск. Планировала и оформила отпуск официально на 10 дней в отделе кадров. Директор отпускает меня, я довольная начинаю сборы чемоданов так сказать и подготовку с документами.
«Российский рынок акций недооценен» – как часто приходится это слышать? Чаще, чем хотелось бы! Во-первых, относительно чего недооценен? Одного объективного критерия просто нет: одни сравнивают капитализацию с ВВП и видят «недооценку», другие – дивдоходность с депозитной ставкой и делают противоположный вывод. Во-вторых, эталоны для сравнения сами являются плавающими, и премия за риск в акциях тоже непостоянна.
Золото вновь оказалось в центре внимания после заметного роста мировых котировок. Однако высокая цена металла сама по себе ещё не означает, что покупать его сейчас выгодно. Для одних инвесторов золото может стать способом диверсифицировать накопления, для других — оказаться слишком волатильным инструментом.
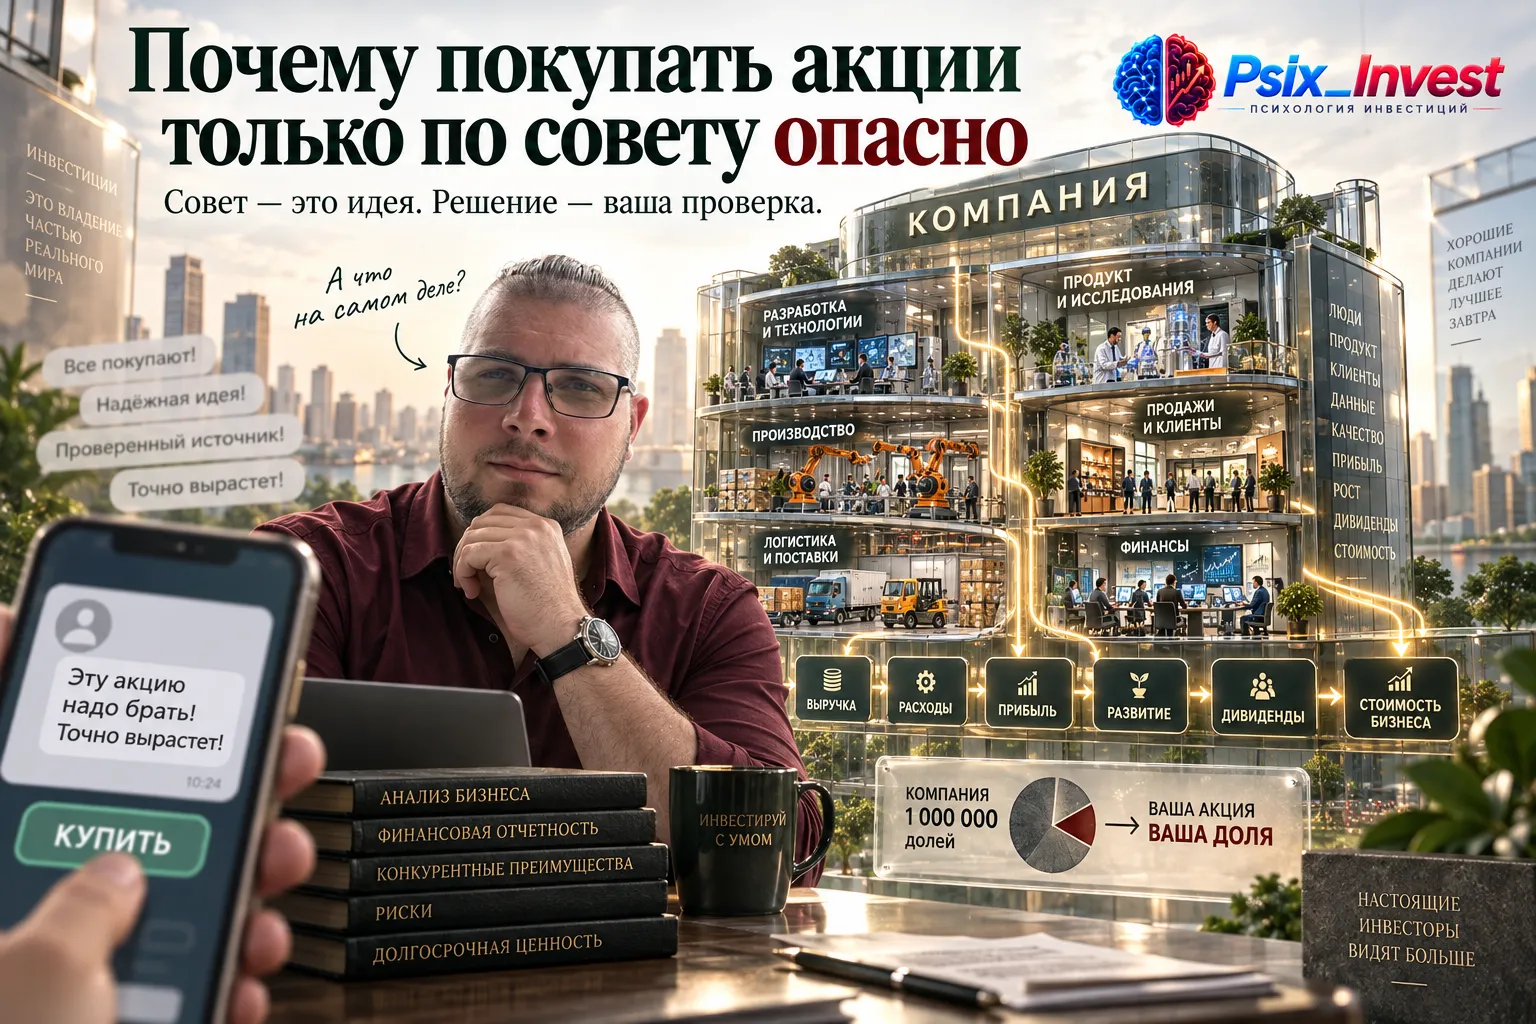
Когда человек собирает портфель из нескольких голубых фишек, возникает ощущение, что риск уже распределён: компаний много, названия разные, бизнесы крупные. Но количество тикеров и количество независимых источников риска — не одно и то же.
Инвестиционный вклад - это гибридный продукт, который объединяет плюсы обычного депозита и возможность заработать на инвестициях.
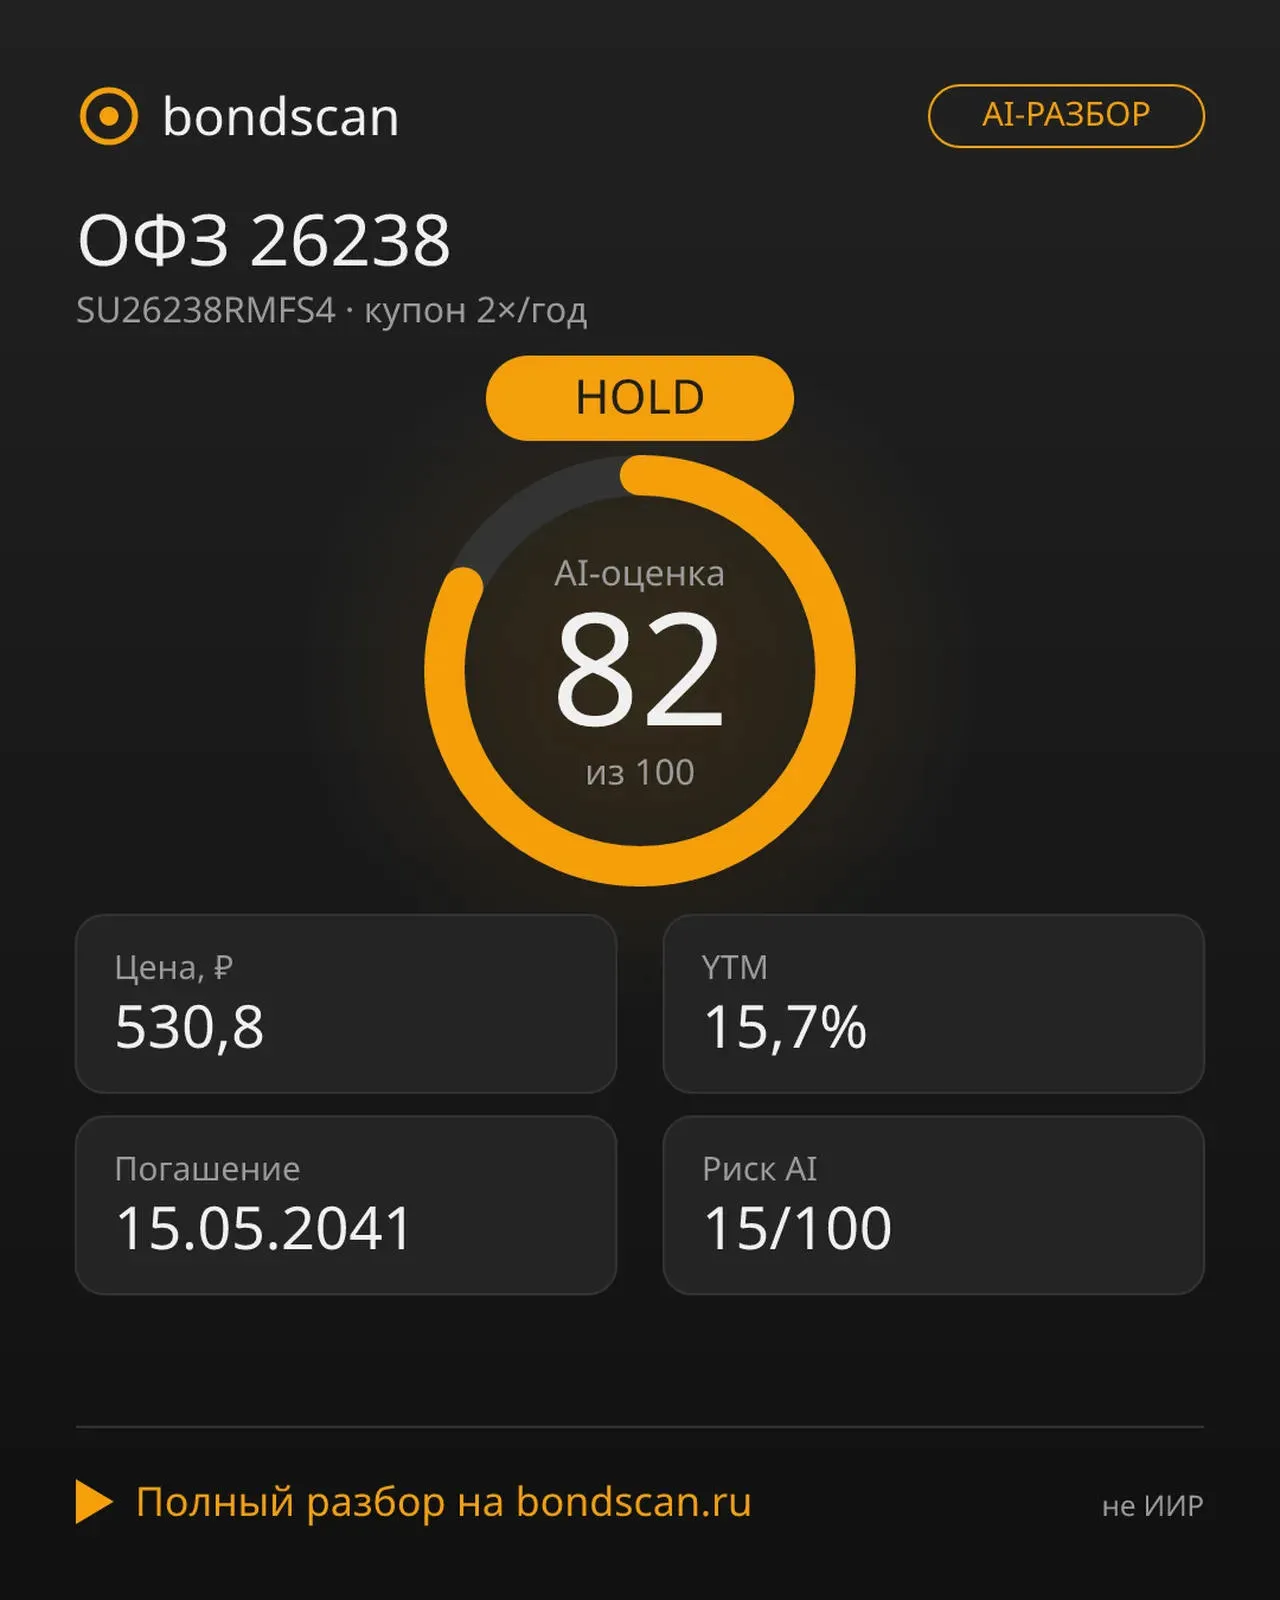
🟢 **AI-РАЗБОР: РЖД БО 001P-53R (RU000A10F8P9)** Доходность 16% при минимальном риске: разбираем цифры.
В отчёте компании можно увидеть растущую чистую прибыль и решить, что бизнес чувствует себя отлично. Но прибыль — это ещё не деньги, которые реально пришли на счёт. Для инвестора расхождение между бухгалтерским результатом и денежным потоком — один из самых полезных сигналов для дополнительной проверки.
Ставка ЦБ осталась прежней, 14%. Интересно было узнать как же поступят банки после сохранения ставки?
После снижения ставок по вкладам значительно повысился интерес россиян к фондовому рынку. Аналитики ожидают, что при снижении ключевой ставки часть денег начнет перетекать из депозитов в фондовый рынок, что может дополнительно поддержать котировки. С начала года объем средств населения на фондовом рынке увеличился. Инвесторы отдавали предпочтение долговым бумагам, чаще всего они приобретали долгосрочные облигации федерального займа со сроком погашения свыше десяти лет, а также среднесрочные...
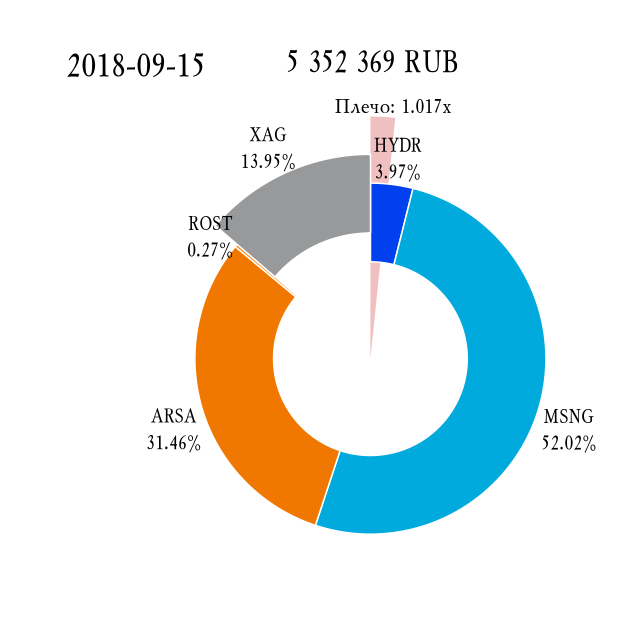
Начав этот сериал с 88-тысячного портфеля в далеком 2005 г. и перенесясь на 13 лет вперед, к 13-й серии мы имеем уже 5,35 млн ₽. Однако это меньше, чем было, чем на предыдущую отчетную дату. В чем причина?
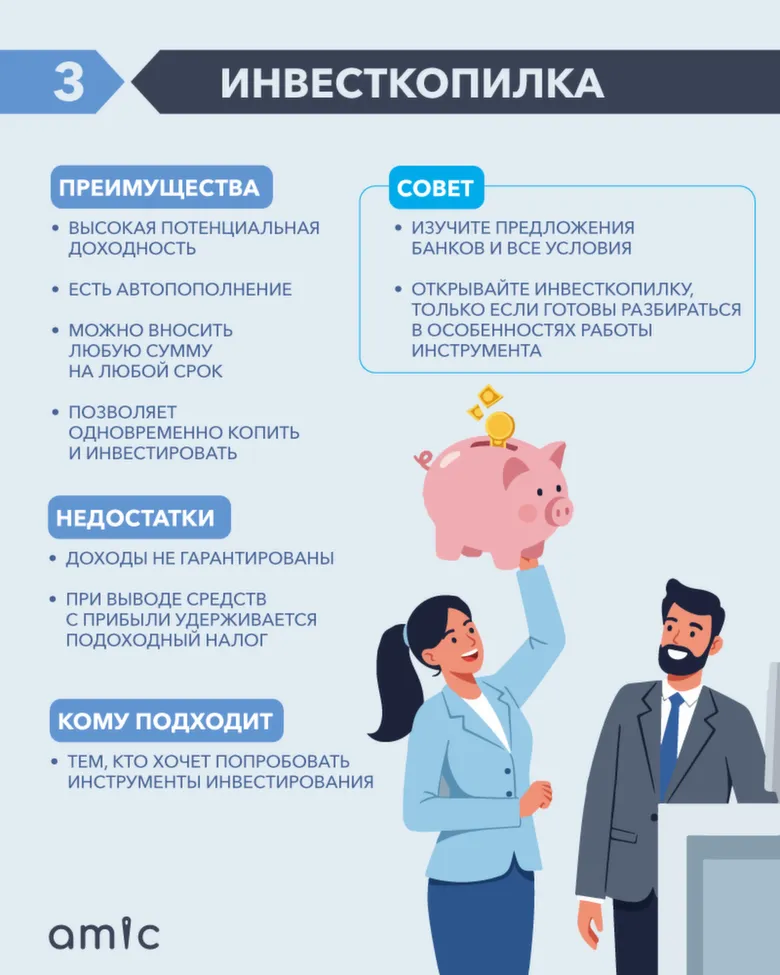
Инвесткопилка - это специальный счет, который помогает решить две задачи одновременно: копить деньги и инвестировать их. При этом вам не нужно разбираться в инвестициях и тратить время на изучение компаний: на счете все происходит автоматически
В 2023 году по программе " Индекс доверия" инвестирования поддались уговорам Газпромбанка на 3 года вложения средств, результат - 15.092026, 0%!!!!доходности и свои деньги только через 30 раб. дней ( о чём тоже не предупредили) при правильном заявлении и всех соответствующих документов, вывод нет доверия никакого!
Всем привет, форумчане!
Фраза «компания платит дивиденды» сама по себе ничего не говорит о том, сколько денег получит конкретный инвестор. Для личного расчёта нужны как минимум количество акций, размер дивиденда на одну бумагу и применимый налог.