Лестница вкладов: как я разбиваю деньги по срокам и зачем?
После решения ЦБ по ключевой ставке я, как и многие, задумался: что делать с накоплениями? Ставки пока высокие, но все понимают, что рано или поздно они начнут снижаться. И вот тут есть два подхода. Первый — найти максимальную ставку и зафиксировать её на год. Второй — построить так называемую «лестницу вкладов». Я выбрал второй, и сейчас объясню почему.
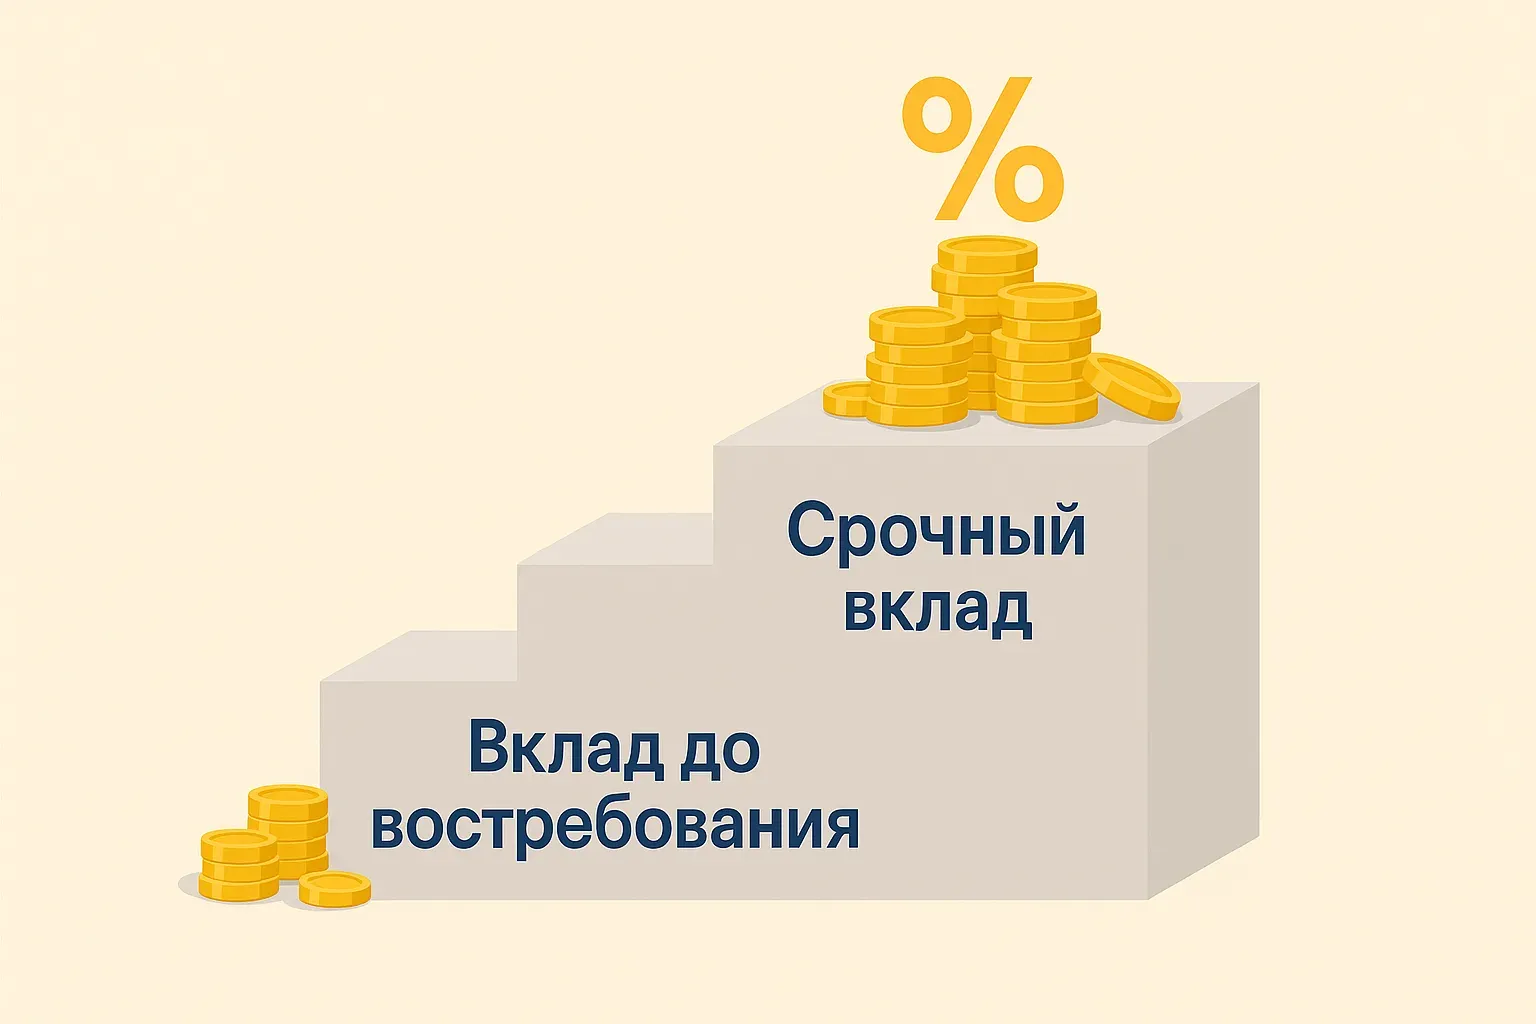
Если простыми словами, это стратегия, при которой вы не кладёте все деньги в один вклад на один срок. Вместо этого вы разбиваете сумму на несколько частей и открываете несколько вкладов с разными сроками. Например, часть денег на 3 месяца, часть на 6, часть на 9, часть на 12. Получается своего рода ступенчатая конструкция — отсюда и название.
Главная идея в том, что вы не зависите от одной ставки и одного момента времени. Если ставки начнут падать, у вас всё равно останутся вклады, которые были открыты раньше под более высокий процент. А если ставки вдруг вырастут, вы сможете переложить деньги из закрывшегося вклада в новый — уже под более выгодные условия.
Допустим, у вас есть определённая сумма. Вы делите её на четыре части. Первую кладёте на 3 месяца, вторую на 6, третью на 9, четвёртую на 12. Через три месяца первый вклад заканчивается — вы получаете деньги и смотрите на ситуацию. Если ставки всё ещё высокие, открываете новый вклад на 12 месяцев под текущий процент. Если ставки упали — ну, у вас есть ещё три вклада, которые продолжают работать по старым условиям. И так далее.
Почему я выбрал этот подход? Во-первых, это гибкость. Если срочно понадобятся деньги, я не закрываю весь вклад и не теряю проценты — можно снять ту часть, которая уже освободилась. Во-вторых, это страховка от снижения ставок. Я не гадаю, что будет с экономикой через полгода. Я просто следую плану, и мой доход остаётся более-менее стабильным. В-третьих, это дисциплина. Когда у вас есть чёткая стратегия, вы не мечетесь между банками и не пытаетесь угадать идеальный момент. Вы просто работаете по схеме.
Что важно учитывать? Первое — не забывайте про подушку безопасности. Часть денег лучше держать на накопительном счёте, чтобы они были доступны в любой момент. Вклад всё-таки не про гибкость. Второе — проверяйте, входит ли банк в систему страхования вкладов. Это базовое правило, но многие про него забывают. Третье — читайте условия. Бывает, что банк обещает высокую ставку, но при этом куча мелких ограничений: нельзя снимать, нельзя пополнять, проценты выплачиваются только в конце срока. Иногда это нормально, иногда — нет. Смотрите по ситуации. Четвёртое — не гонитесь за максимальной ставкой, если условия мутные. Лучше чуть меньше процент, но всё прозрачно и понятно.
После сентябрьского заседания ЦБ я открыл несколько вкладов с разными сроками и оставил часть денег на накопительном счёте. В сумме получается хорошая доходность, и при этом я не рискую. Лестница вкладов — это не про максимальную выгоду здесь и сейчас, а про спокойствие и стабильность на длинной дистанции.
А вы как распределяете сбережения? Пробовали «лестницу» или предпочитаете один вклад? Делитесь опытом, интересно почитать.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Через несколько дней , у меня заканчивается срок действия вклада в банке ВТБ и я планирую, разместить свои свободные денежные средства,открыв 18 сентября 2026 года , выгодный для меня вклад,, Ключевой момент,,в банке ГПБ.
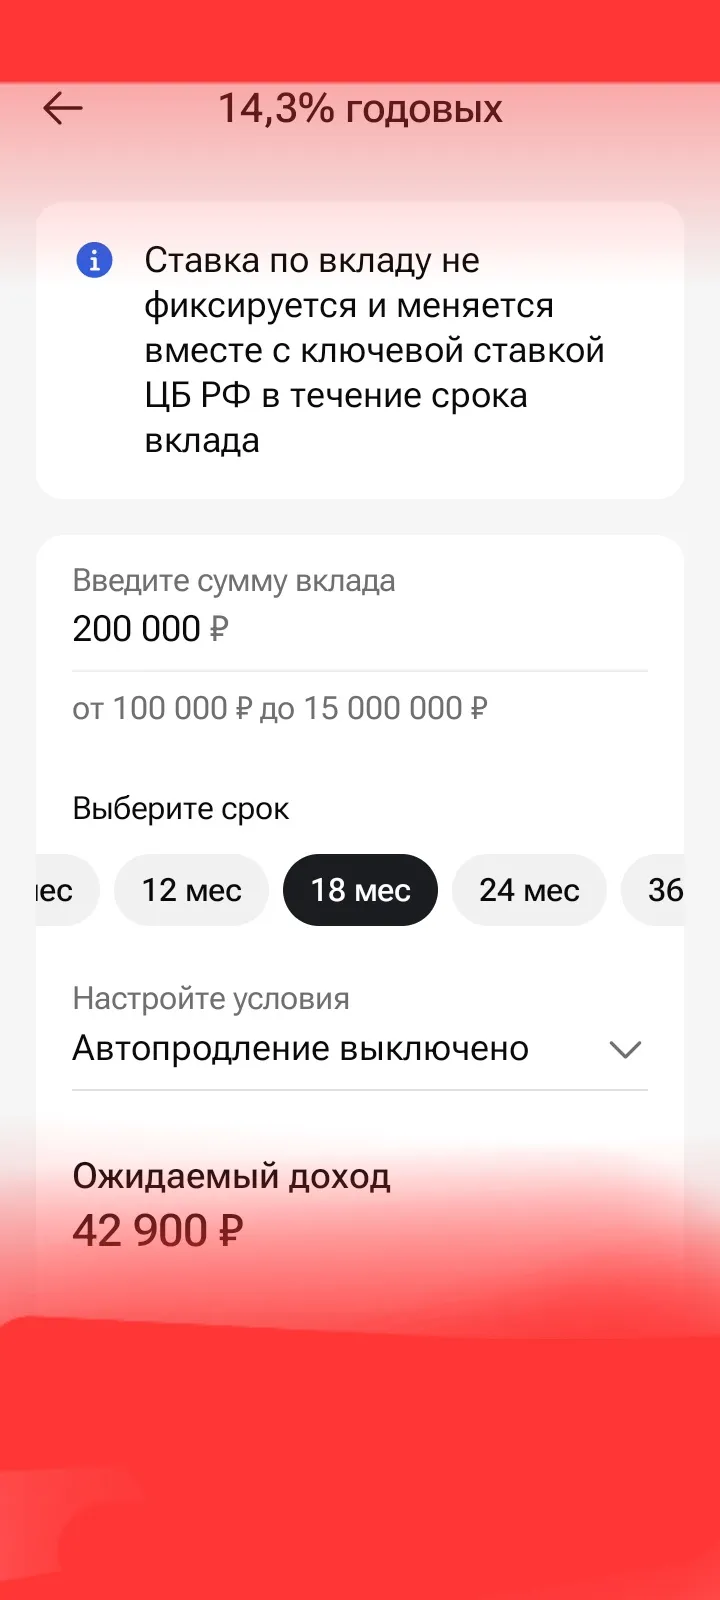
Решил я тут, что деньги должны работать, а не просто лежать на карте. Начал искать, куда вложить. Перебрал кучу вариантов: вклады в разных банках, накопительные счета, облигации. Где-то ставка ниже, где-то срок неудобный, где-то условия мутные. В итоге остановился на вкладе от Банка Жилищного Финансирования, который нашёл через Банки.ру.
Привет!!! Сегодня хочу рассказать про свой подход к сбережениям — про «лестницу вкладов». Да, звучит как что-то из учебника по финансам, но на деле это очень простая и человеческая штука. Расскажу от себя, без сухих терминов — просто как я это делаю и почему мне так спокойнее.
ЗДРАВСТВУТЕ, дорогие коллеги!!!


Ставки, по правде, пока держаться на достойном уровне. Будем надеяться, что и дальше так будет. Хороший пост получился, Надежда, впрочем как и всегда! 🧡🤗
Добрый день, уважаемые друзья!

Всем привет! Хочу поделиться мыслями, от которых у меня до сих пор легкий шок. Мы в России настолько привыкли к крутым приложениям, картам за 5 минут и переводам по СБП за секунду, что европейские банки кажутся каким-то порталом в прошлое. Особенно меня удивила Германия (изучала на досуге условия их гигантов вроде Deutsche Bank).Я думала, там технологии, а на деле — культ бумаги. Вот пара фактов:ПИН-код в конверте. Представьте, карту вам не выдают сразу, а шлют обычной почтой. Но самое...
Всегда считал и считаю, что денежные средства надёжнее хранить в кошельке, так как они оттуда не пропадут, но деньги должны работать. Я открыл вклад и накопительный счет в Альфа - банке, так как процентная ставка в этом банке является одной из лучшей.
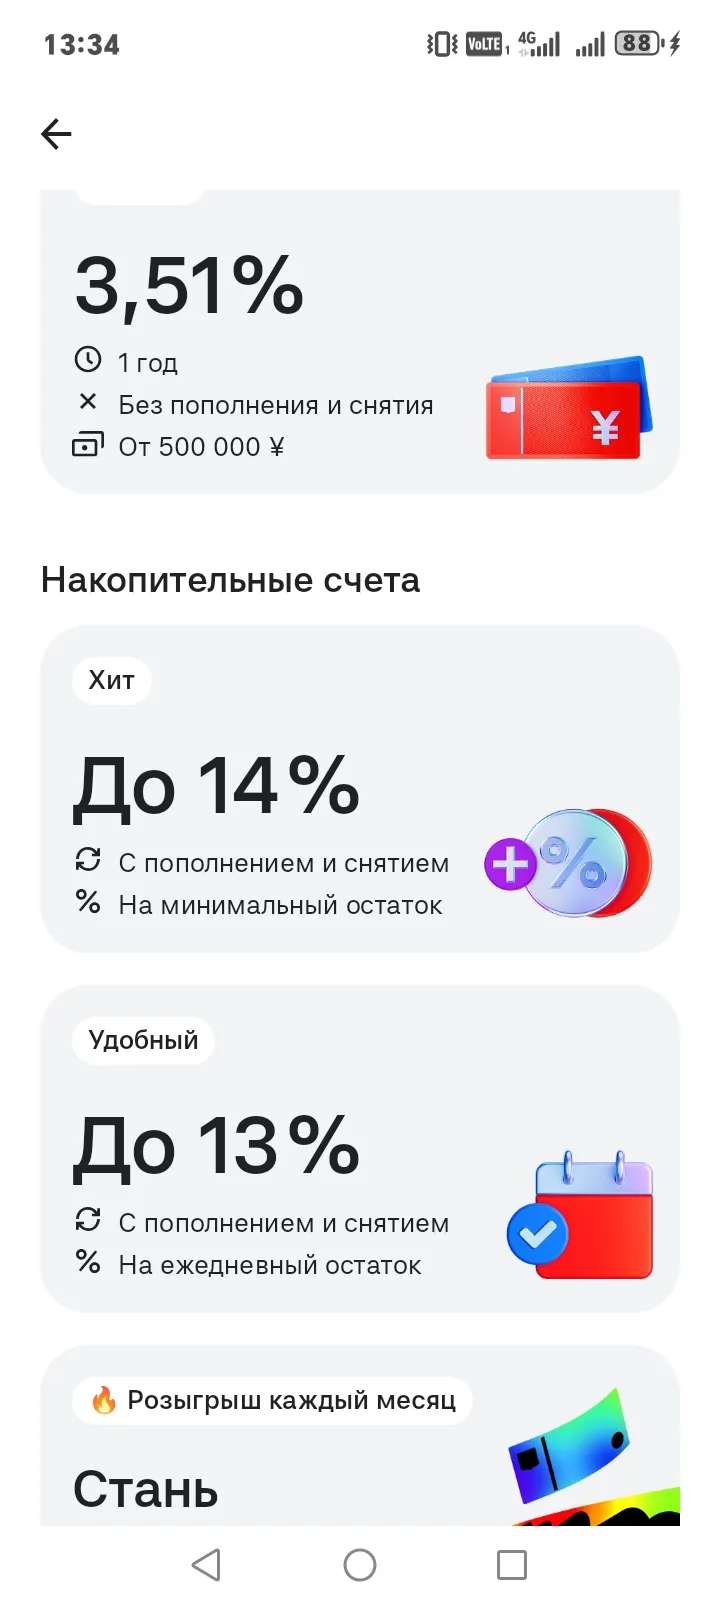
В этом месяце я перевела часть денег на накопительный счёт в Яндекс Сейве. Причина: первые 2 месяца ставка 15% годовых, и у меня есть Яндекс Плюс, так что этот повышенный процент я реально получаю.
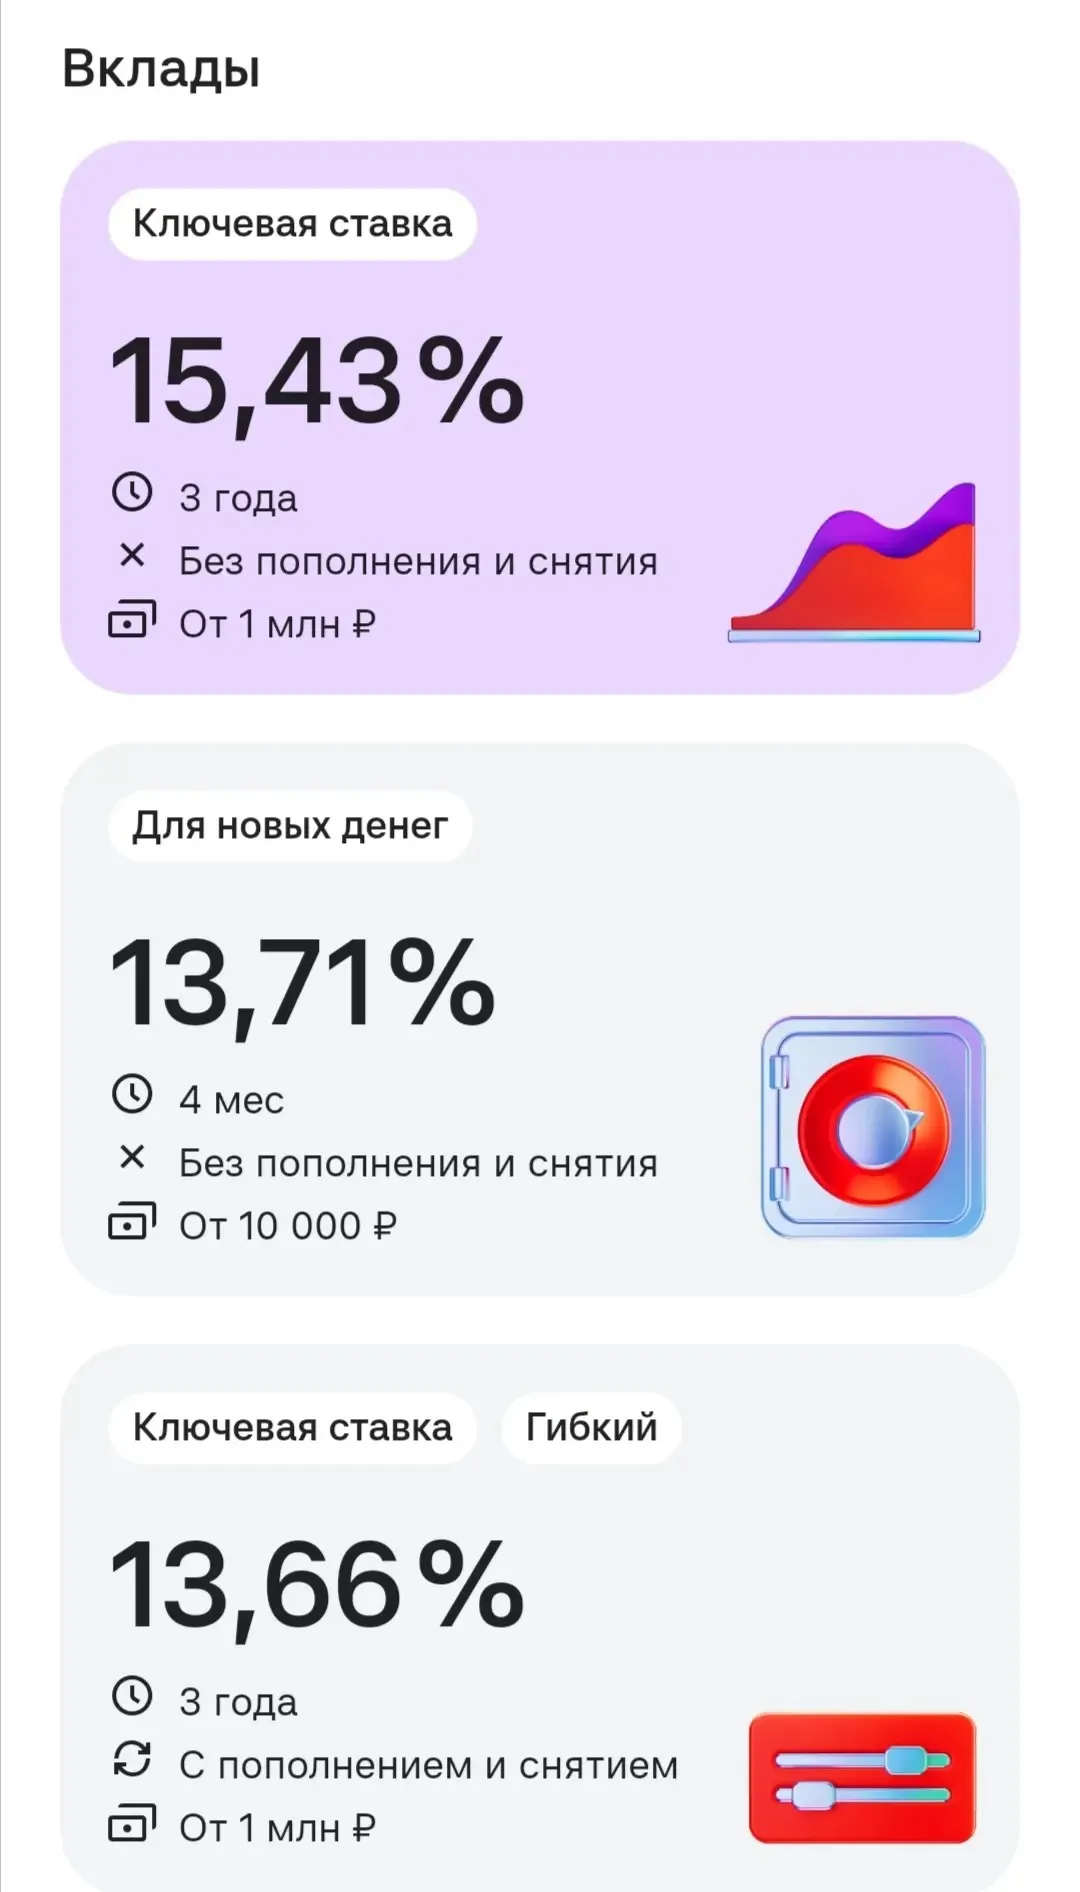
Деньги, вклады, движение, прибыль. Стабильность или денежная подушка. Я раньше не думала об этом. Зарплата пришла, чуток не хватило, перезаняла до аванса, отдала. Не откладываю, потому что не хватает денег. А если просто положить на вклад на три месяца, не снимая? Так же жить, занимать или экономить? Деньги закончились, я с работы пешком, дома без кофе и молока. На работе забрала чай. Не суть важно. Рассмотрим вклады для меня, средне зарабатывающего человека. Могу отложить от 5 до 10 тыс. р...
Решила написать 2 поста на тему своего хобби и тут как раз подвернулась третья тема «сбережения». Почему бы не совместить?) Я всё продолжаю коллекционировать винил, в социальных сетях наткнулась на различные видео, что проигрыватели - «чемоданчики», мягко говоря, так себе. Поэээтому, этой осенью я задумалась о покупке нового более профессионального, так скажем, проигрывателя. И подумала, как лучше распределить свои сбережения, чтобы они работали на меня.