Сертификат помощи на дорогах: возврат 120 тысяч при автокредите
Ровно 120 000 рублей за навязанный сертификат «помощи на дорогах» при покупке машины в кредит автосалоны списывают в пользу сторонних фирм-партнеров. При оформлении автокредита покупателю подсовывают увесистую пачку соглашений, уверяя, что опция строго обязательна для сохранения специальной цены на автомобиль 🚗. На руки выдают пластиковую карту или договор независимой гарантии, по которому реальные услуги технической помощи на трассе стоят копейки.
Капкан абонентского договора Схема держится на хитрой юридической конструкции: компания заявляет, что клиент платит не за фактическую эвакуацию, а за сам факт предоставления доступа к сервису. «Услуга оказана в момент подписания акта, деньги возврату не подлежат» — стандартный ответ операторов при попытке отказаться от карты в первые же дни.
Арифметика скрытой переплаты На реальном примере покупки кроссовера переплата складывается из трех слагаемых:
- Включение в тело долга. Сумму в 120 000 руб. за сертификат сразу прибавляют к сумме кредита, увеличивая ежемесячный платеж.
- Проценты на воздух. При ставке 18% годовых за пять лет на стоимость одной этой карточки набегает еще 64 000 рублей процентной переплаты.
- Итоговый ущерб. Совокупная цена бесполезного буклета превышает 184 тыс. ₽ без какой-либо практической ценности для водителя.
Порядок принудительного возврата Закон о потребительском кредите и правила защиты прав потребителей прямо запрещают навязывание дополнительных платных услуг. Отказ оформляется в досудебном порядке: письменная претензия направляется в адрес компании-эмитента сертификата в течение первых 30 дней с требованием вернуть деньги в полном объеме. Если в десятидневный срок средства не поступили на счет, аналогичное требование о списании суммы направляется напрямую в банк-кредитор.
Отказ от серых автосалонных сертификатов через банк сохраняет до 200 тыс. рублей семейного бюджета без изменения базовой цены машины по кредитному договору.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Когда последний раз смотрел предложения по кредитам, первым делом обратил внимание на ежемесячный платеж. Чем срок длиннее, тем цифра приятнее. Вроде бы удобно: платить каждый месяц немного, а деньги можно получить сразу. Почти остановился на варианте с максимально длинным сроком. Платеж получался комфортным и практически не влиял бы на мой обычный бюджет. Но потом решил посмотреть не на платеж, а на общую сумму возврата. И тут привлекательность предложения быстро исчезла.
Я являюсь клиентом разных банков, и регулярно открываю вклады и накопительные счета (далее НС) в банках. Для себя я чаще всего выбираю для размещения своих денежных средств 5 банков: Альфа банк, ВТБ, Совкомбанк, Т банк, Сбер. Именно в них я изучила действующие % ставки по вкладам и НС. Информацию брала из банковских приложений. Сразу скажу, что не рассматриваю для себя ни инвестиционные продукты, ни долгосрочные сбережения, ни другие комбо-продукты банков. Я рассматриваю исключительно в...
Недавно столкнулся с довольно обычной ситуацией: вернул покупку, продавец оформил возврат, а денег на карте в тот же момент не увидел.
Многие активные пользователи кредитных карт замечали странную закономерность. Стоит несколько месяцев регулярно пользоваться картой и вовремя возвращать деньги в грейс-период, как от банка приходит радостное СМС: «Мы ценим вас и увеличили ваш лимит со 100 000 до 300 000 рублей!». На первый взгляд, это кажется признанием финансовой благонадежности и удобным бонусом на случай непредвиденных трат. Однако банки делают это не из альтруизма. Заочное увеличение лимита - это тонкий расчет, который...
Краткий обзор, как копим в конце 2026 года.
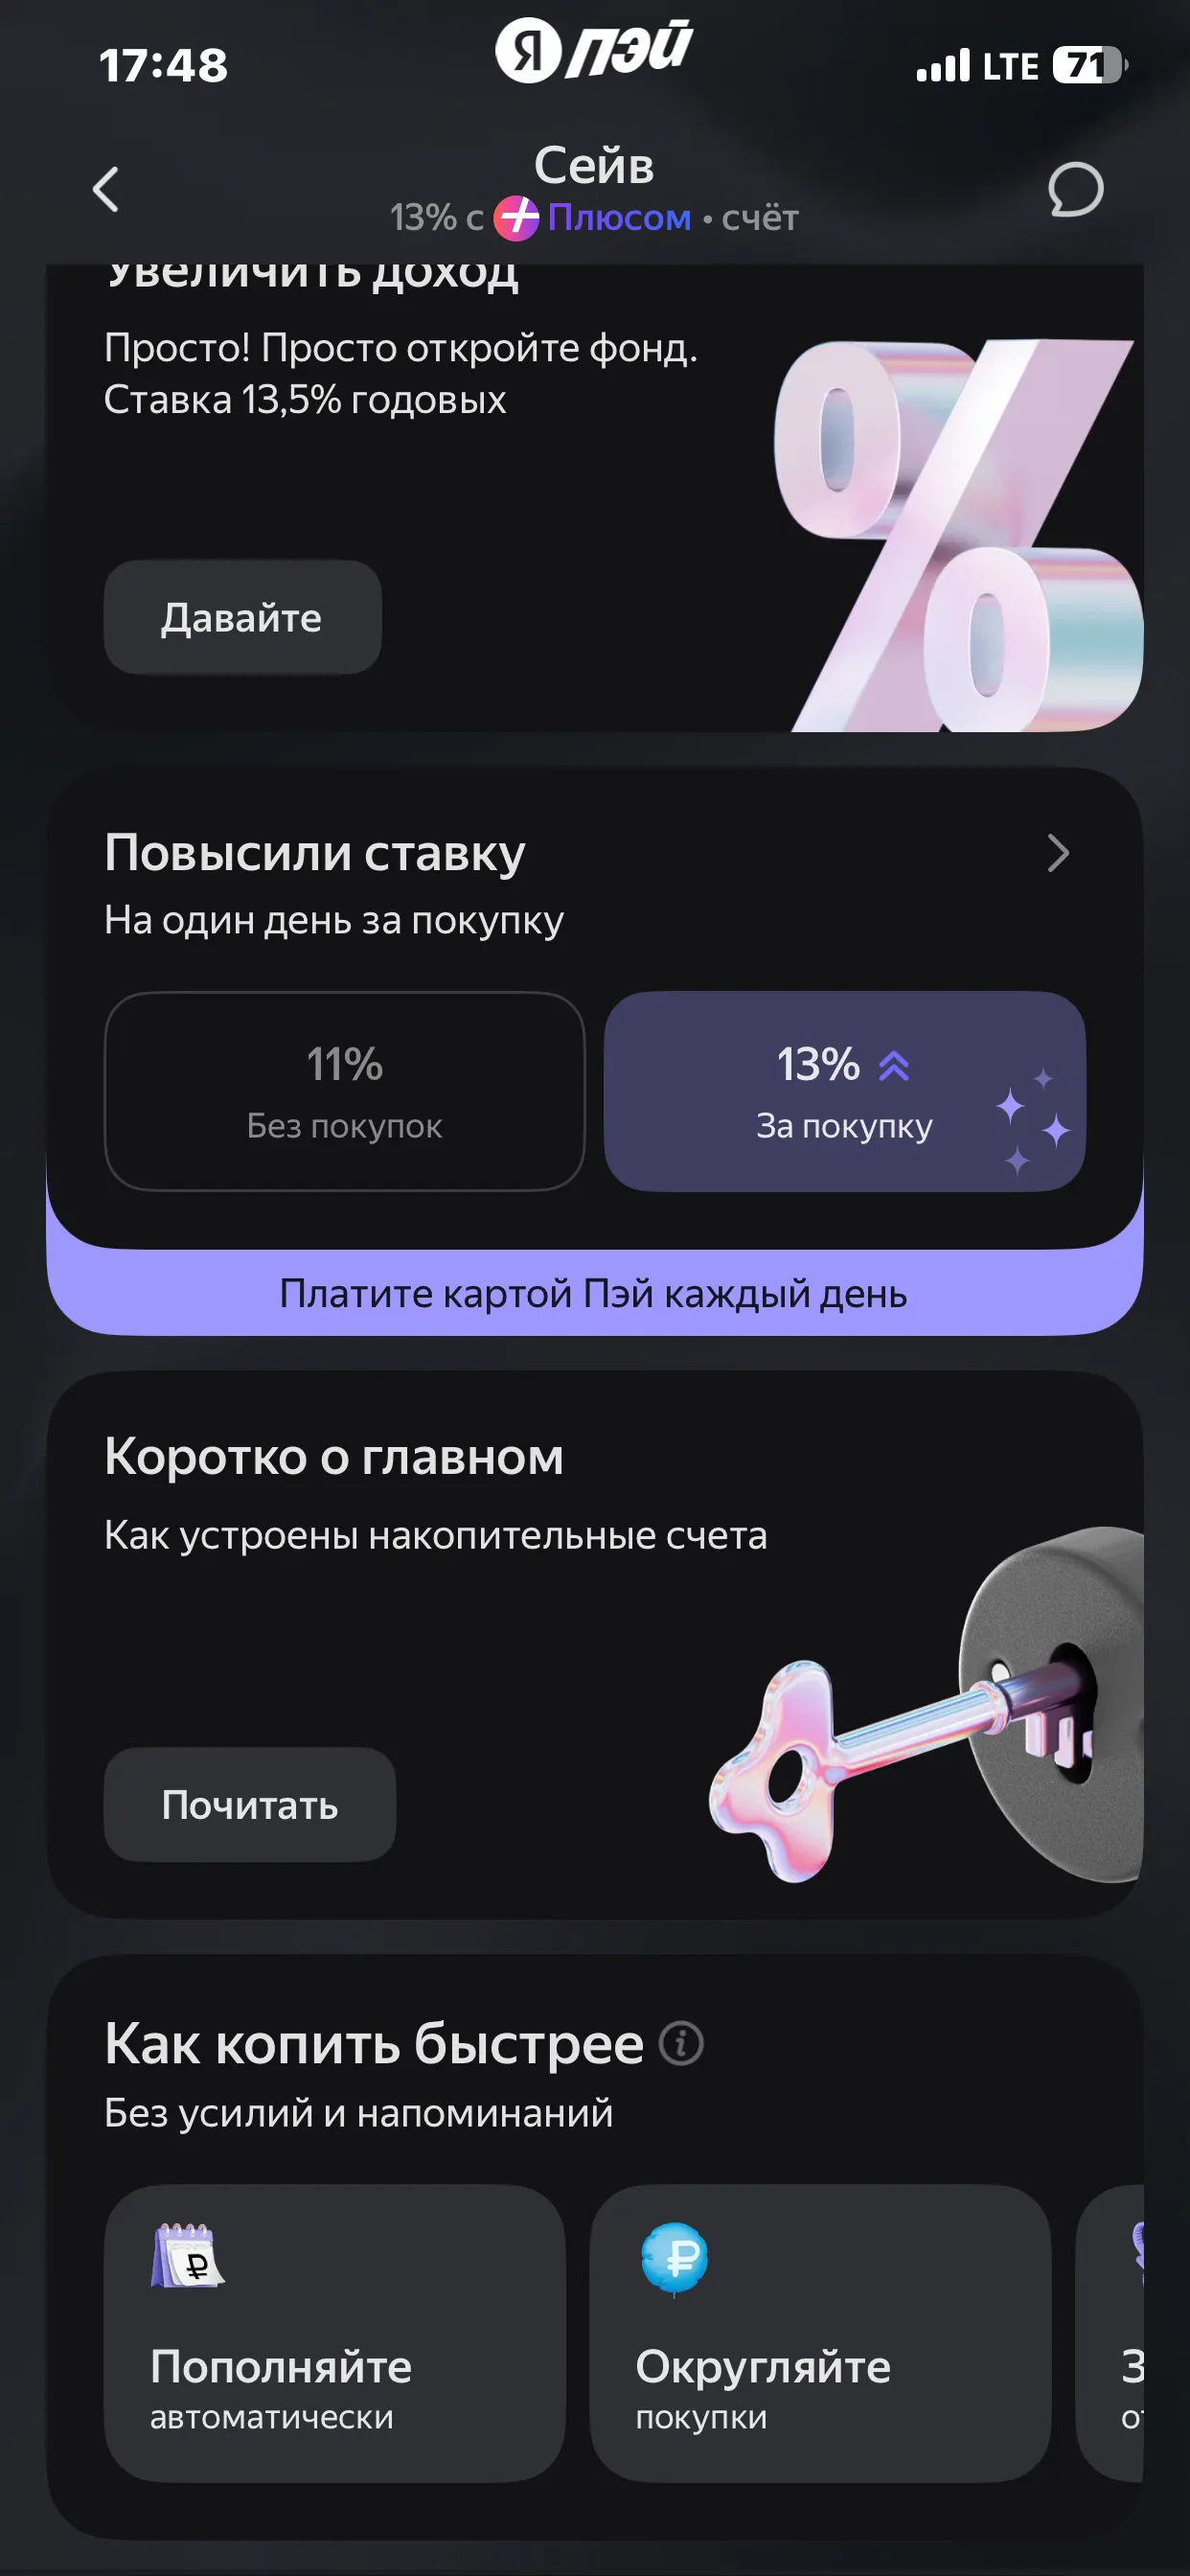
Решение Банка России по ключевой ставке действительно влияет на рынок вкладов, но не диктует жёсткое правило «только так и никак иначе».
Недавно позвонила менеджер Совкомбанка и предложила сезонный вклад «Щедрая осень» на 3 месяца с заманчивой ставкой 14,5% годовых.



Я вот в ловушку по МТС Деньги попалась. Так как постепенно начинаю узнавать "подводные камни" при открытии карт, то я даже не подозревала, что при открытии приветственного накопительного счёта на 2 месяца под 15,5%, расчетным периодом является не дата открытия НС, а 1е число месяца. Из-за этого потеряла пол месяца, т.е. недополученная выгода получилась существенная. Написала об этом...
Хочу поделится своим впечатлением по вкладу ,, Вместе ,, в банке ,, ВТБ , который , я планирую открыть , сразу , после окончания срока предыдущего моего , аналогичного вклада там. Ранее, я, уже , описывала преимущество этого замечательного , по- моему мнению банковского продукта , вклада ,, Вместе,, на сроке 92дня, в банке ВТБ,некого золотника ,который мал , но...
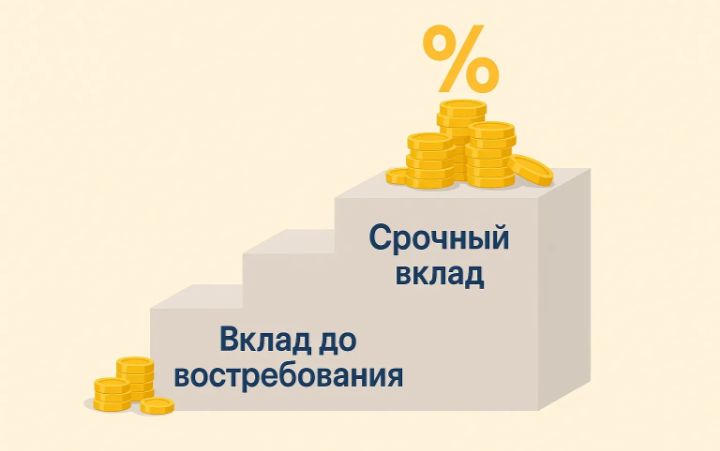
«Лестница вкладов» — это стратегия, при которой вы не кладете все деньги в один вклад, а делите сумму на несколько частей и открываете вклады с разными сроками.
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸