


Я чуть не взял кредит на максимальный срок только ради маленького платежа
Когда последний раз смотрел предложения по кредитам, первым делом обратил внимание на ежемесячный платеж. Чем срок длиннее, тем цифра приятнее. Вроде бы удобно: платить каждый месяц немного, а деньги можно получить сразу. Почти остановился на варианте с максимально длинным сроком. Платеж получался комфортным и практически не влиял бы на мой обычный бюджет. Но потом решил посмотреть не на платеж, а на общую сумму возврата. И тут привлекательность предложения быстро исчезла.
Разница между сроком в три и пять лет может выглядеть небольшой, если смотреть только на ежемесячный платеж. Но дополнительные два года — это еще много месяцев, в течение которых начисляются проценты. Допустим, человек берет 700 тысяч рублей. Платеж в одном варианте может быть заметно выше, зато кредит закончится раньше. В другом ежемесячная нагрузка ниже, но общая сумма выплат за весь срок получается существенно больше. Я раньше воспринимал маленький платеж как признак выгодного кредита. Сейчас считаю его скорее показателем удобства для бюджета. Это разные вещи. Если у человека стабильный доход и он спокойно может платить больше, сокращение срока иногда позволяет серьезно уменьшить переплату. А если платеж и так находится на границе возможностей, длинный срок может быть разумнее, потому что финансовый запас тоже имеет значение. Еще я теперь смотрю, можно ли потом делать досрочные погашения и как именно они влияют на график. Потому что ситуация с доходами может измениться. Сегодня комфортно платить 20 тысяч, а через год появилась возможность внести крупную сумму и уменьшить срок.
При этом брать короткий кредит любой ценой я тоже не считаю правильным. Если после платежа не остается денег на обычные расходы и резерв, слишком большой ежемесячный платеж может создать больше проблем, чем экономия на процентах. Сейчас ключевая ставка ЦБ составляет 14% годовых, поэтому кредиты всё еще нельзя назвать дешевыми. На мой взгляд, в такой ситуации особенно бессмысленно растягивать долг на максимальный срок только ради красивой цифры в графике платежей.
Еще одна ошибка — считать кредит отдельно от остального бюджета. Если уже есть ипотека, рассрочка, кредитная карта и другие обязательства, новый платеж нельзя оценивать сам по себе. Я теперь перед оформлением делаю очень простую вещь: сравниваю несколько сроков и записываю рядом ежемесячный платеж и общую сумму возврата. Иногда разница между вариантами сразу становится очевидной. И еще смотрю, сколько денег останется после обязательного платежа. Потому что кредит должен помещаться не только в сегодняшний бюджет, но и в обычную жизнь на протяжении всего срока.
В итоге я отказался от идеи выбирать самый длинный срок просто ради минимального платежа. Теперь стараюсь найти середину: такой срок, при котором переплата остается разумной, а ежемесячный платеж не превращается в постоянный стресс. Маленький платеж действительно удобен. Но дешевым кредит от этого не становится.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Я являюсь клиентом разных банков, и регулярно открываю вклады и накопительные счета (далее НС) в банках. Для себя я чаще всего выбираю для размещения своих денежных средств 5 банков: Альфа банк, ВТБ, Совкомбанк, Т банк, Сбер. Именно в них я изучила действующие % ставки по вкладам и НС. Информацию брала из банковских приложений. Сразу скажу, что не рассматриваю для себя ни инвестиционные продукты, ни долгосрочные сбережения, ни другие комбо-продукты банков. Я рассматриваю исключительно в...
Недавно столкнулся с довольно обычной ситуацией: вернул покупку, продавец оформил возврат, а денег на карте в тот же момент не увидел.
Многие активные пользователи кредитных карт замечали странную закономерность. Стоит несколько месяцев регулярно пользоваться картой и вовремя возвращать деньги в грейс-период, как от банка приходит радостное СМС: «Мы ценим вас и увеличили ваш лимит со 100 000 до 300 000 рублей!». На первый взгляд, это кажется признанием финансовой благонадежности и удобным бонусом на случай непредвиденных трат. Однако банки делают это не из альтруизма. Заочное увеличение лимита - это тонкий расчет, который...
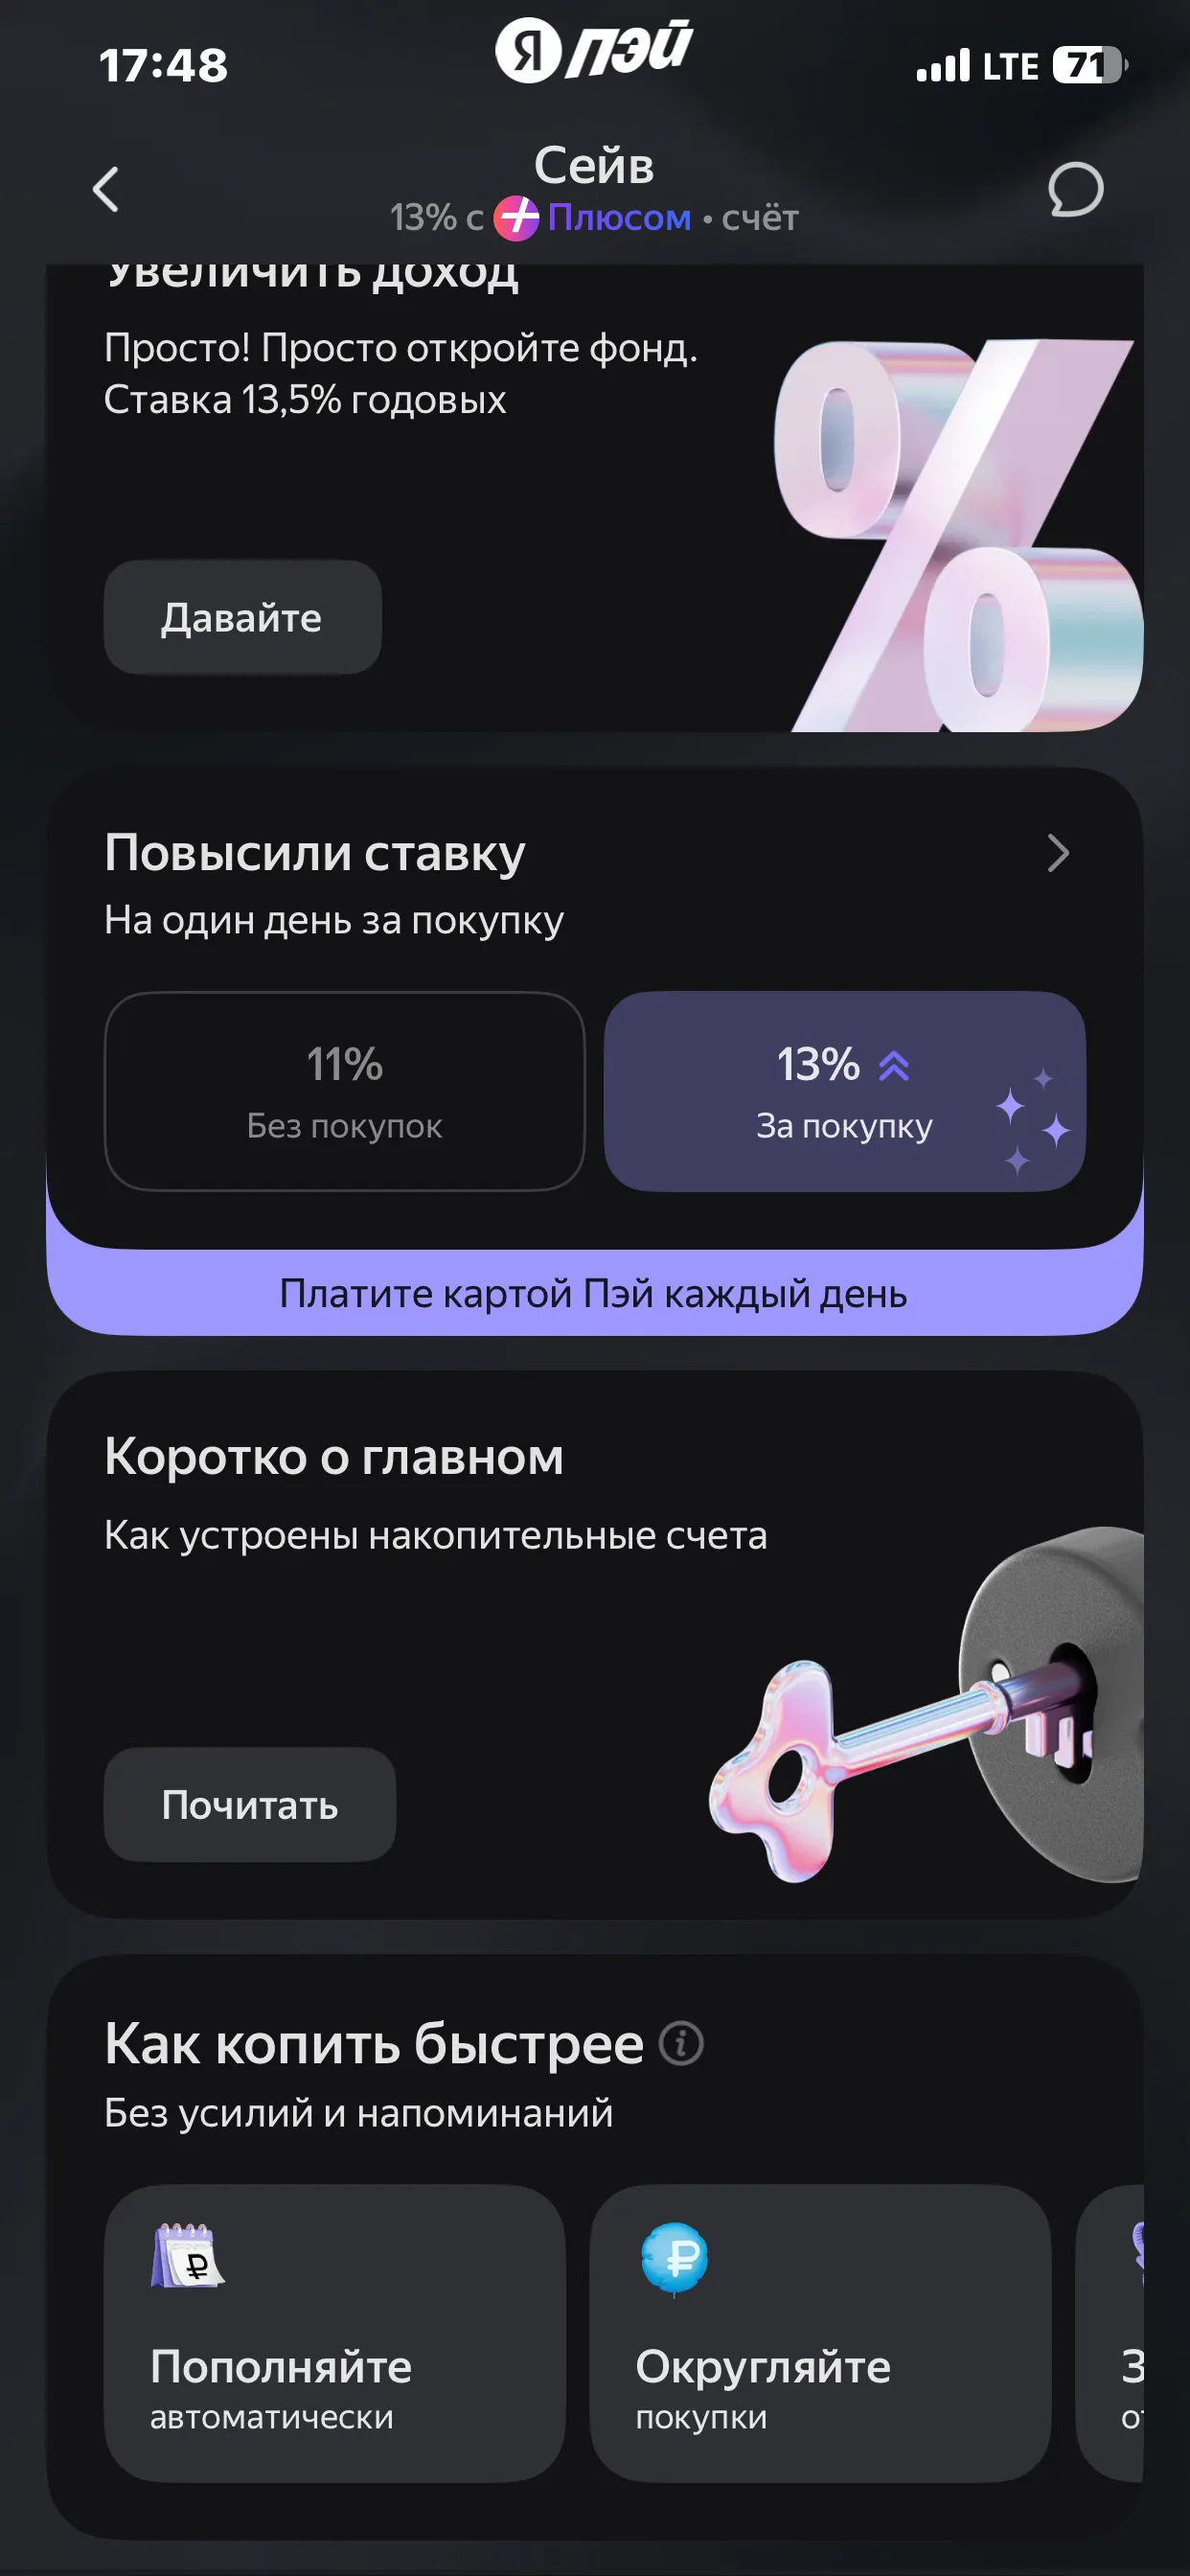
Краткий обзор, как копим в конце 2026 года.
Решение Банка России по ключевой ставке действительно влияет на рынок вкладов, но не диктует жёсткое правило «только так и никак иначе».
Недавно позвонила менеджер Совкомбанка и предложила сезонный вклад «Щедрая осень» на 3 месяца с заманчивой ставкой 14,5% годовых.



Я вот в ловушку по МТС Деньги попалась. Так как постепенно начинаю узнавать "подводные камни" при открытии карт, то я даже не подозревала, что при открытии приветственного накопительного счёта на 2 месяца под 15,5%, расчетным периодом является не дата открытия НС, а 1е число месяца. Из-за этого потеряла пол месяца, т.е. недополученная выгода получилась существенная. Написала об этом...
Хочу поделится своим впечатлением по вкладу ,, Вместе ,, в банке ,, ВТБ , который , я планирую открыть , сразу , после окончания срока предыдущего моего , аналогичного вклада там. Ранее, я, уже , описывала преимущество этого замечательного , по- моему мнению банковского продукта , вклада ,, Вместе,, на сроке 92дня, в банке ВТБ,некого золотника ,который мал , но...
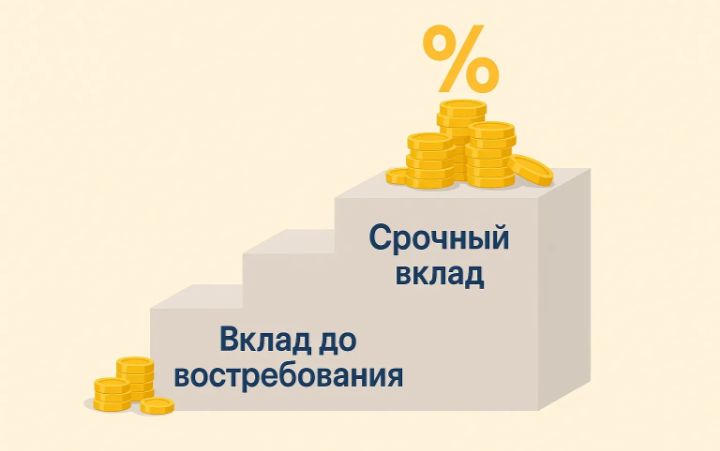
«Лестница вкладов» — это стратегия, при которой вы не кладете все деньги в один вклад, а делите сумму на несколько частей и открываете вклады с разными сроками.
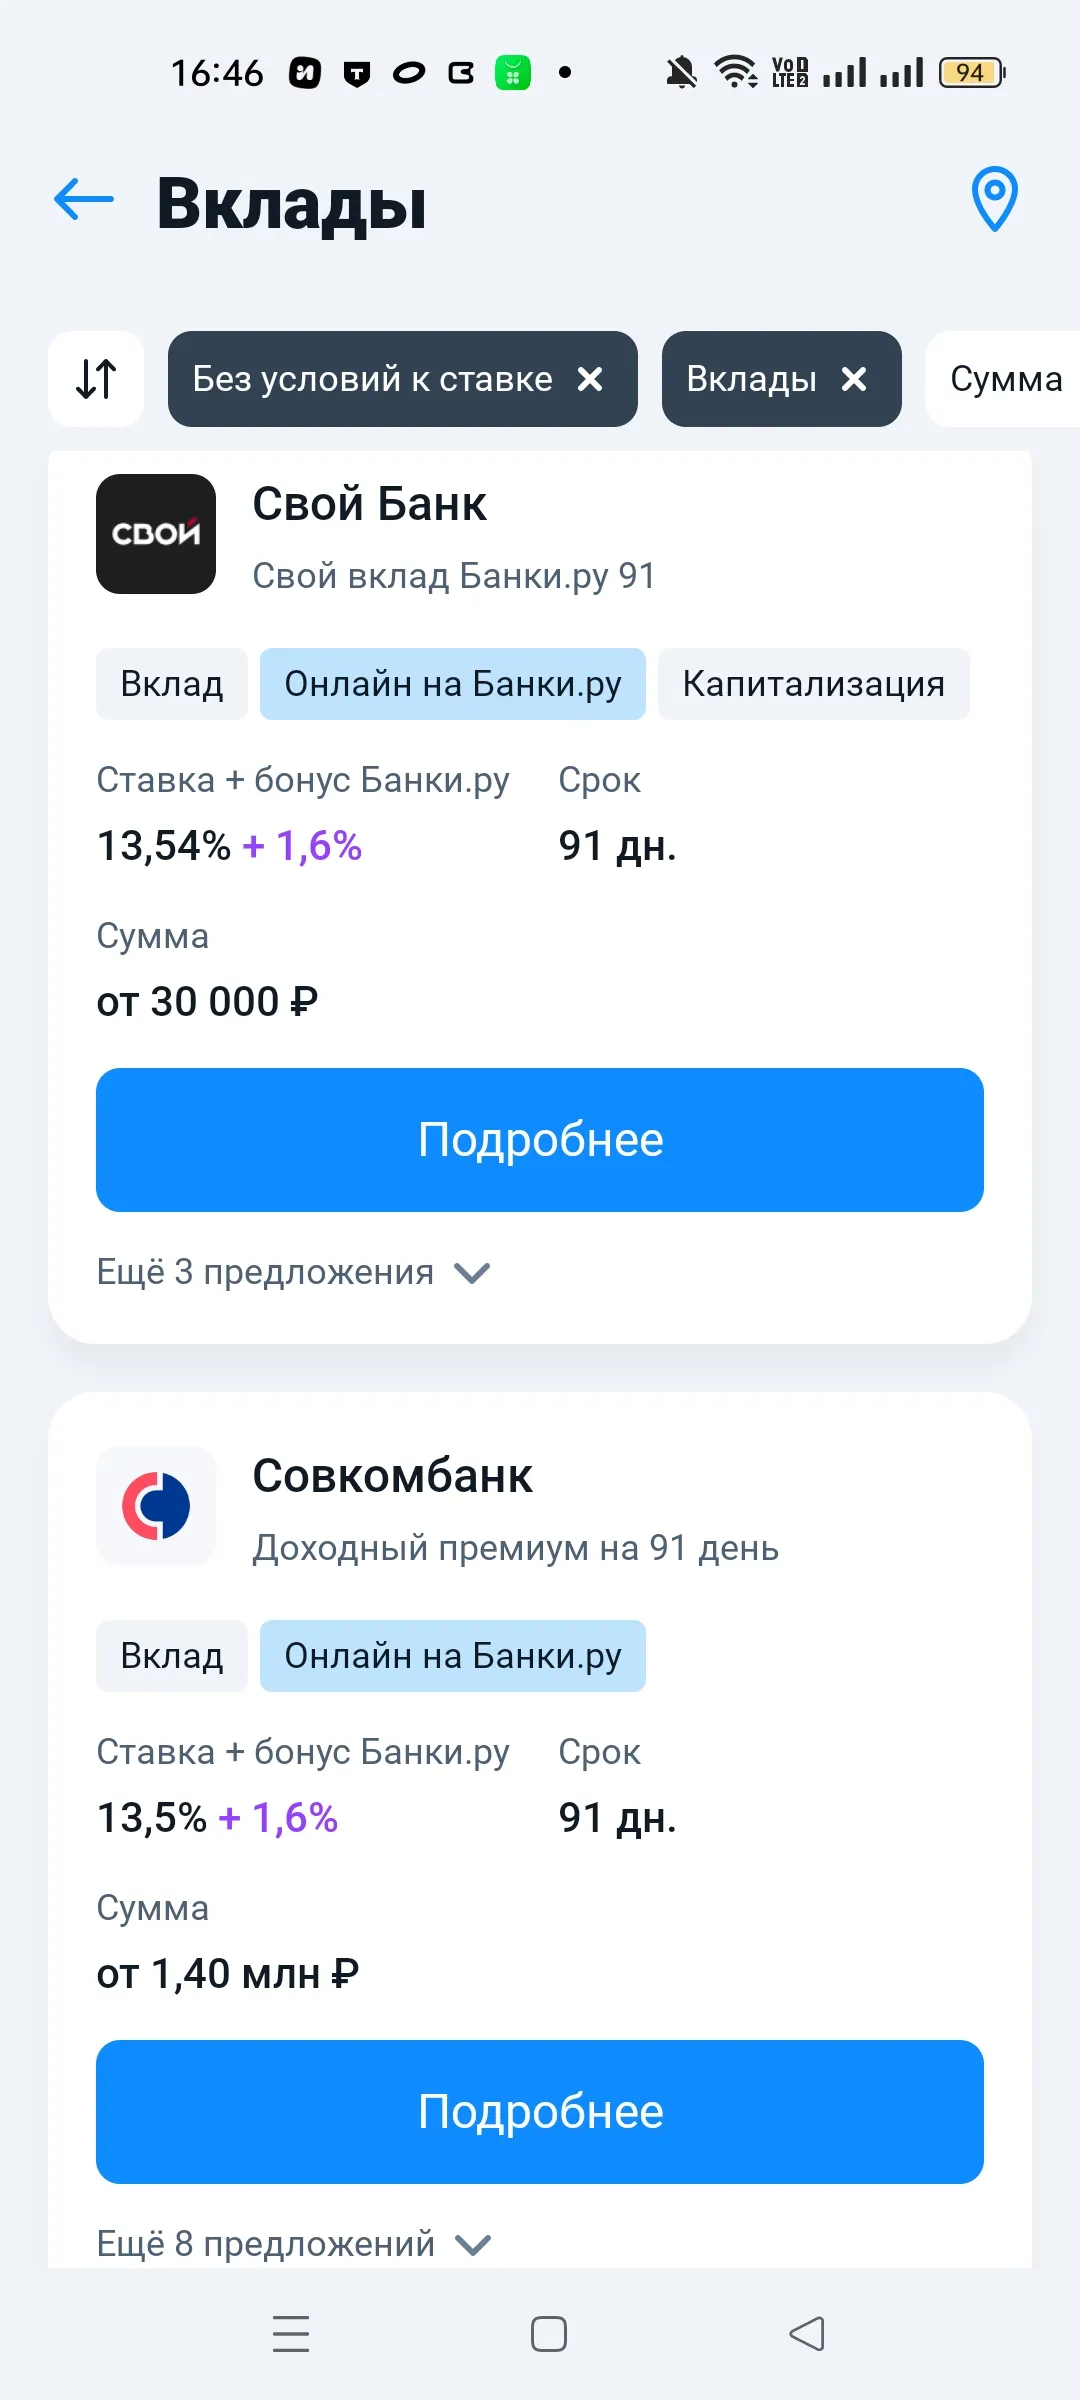
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸
Заголовок: Почему «бюджет» не работает, и что делать вместо него