Ozon Bank игнорирует официальный ответ ЦБ РФ и не открывает счёт
Добрый день. Хочу поделиться ситуацией, которая длится уже несколько недель.
Я являюсь сотрудником Ozon Job (работаю на складе). Мой счёт в Ozon Bank был закрыт по 161-ФЗ. Я вывел остаток средств, обратился в Центральный Банк РФ для проверки наличия моих данных в базе. (это мне написали в поддержке, дали инструкцию как действовать, после ответа - сразу же написать на почту)
ЦБ РФ официально подтвердил, что сведения обо мне в базе 161-ФЗ ОТСУТСТВУЮТ, и ограничения в отношении меня устанавливаться не должны.
После этого я направил в Ozon Bank несколько обращений с просьбой открыть мне счёт для получения ежедневных выплат. Приложил ответ ЦБ. Прошло более 14 дней с момента закрытия счёта (срок, который банк сам указывал как необходимый для открытия).
Что в итоге:
- Ответа по существу нет — только шаблонные отписки «вправе отказать» без указания конкретной причины.
- При попытке открыть счёт через приложение возникает техническая ошибка.
- Мои обращения (два) либо «пропадают», либо игнорируются.
Я не прошу ничего сверхъестественного. Я хочу получать заработную плату на карту банка, который сам же и рекомендует Ozon своим сотрудникам.
Очень неприятно, когда банк, который позиционирует себя как «лучший для сотрудников Ozon», игнорирует официальный ответ регулятора и не может решить простой вопрос.
Сталкивался ли кто-то с такой проблемой?

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.



Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

У меня уже есть определённый опыт в использовании таких банковских продуктов, как вклад и накопительный счёт. Я открывала свой первый вклад в Почта банке. Также пользовалась накопительным счётом тоже в Почта банке, затем в ВТБ и в Альфа банке. Все опыты использования данных банковских продуктов у меня успешные. Проценты всегда получала вовремя.
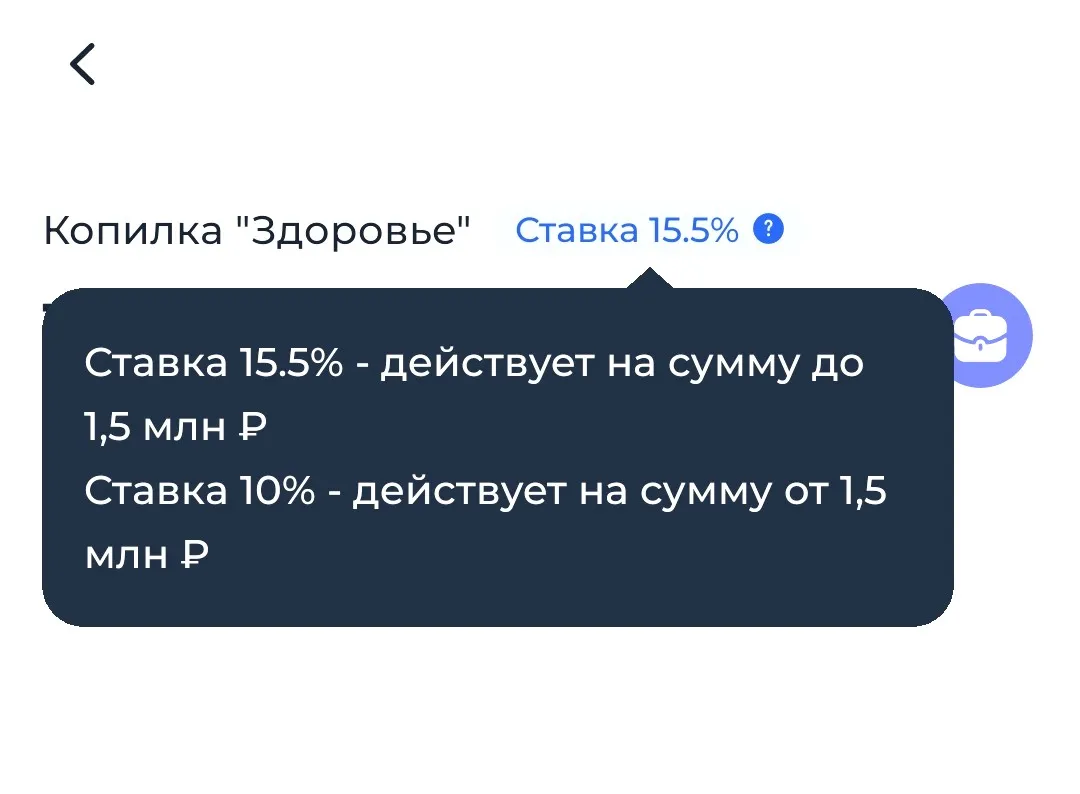
6 вкладов, каждый до 1,1 млн. Каждый месяц докидываю зарплату.
Почему 1,1, а не 1,4? Страховка 1,4 млн — вместе с процентами. Чуть превысил — и всё, что выше, не защищено.
Где открываю: 3 на Банки.ру, Совкомбанк, Финуслуги. Где ставка лучше — туда и несу.
Зарплата пришла раскидал по вкладам. Ни один не перевалил за 1,1.
Работает.
Ровно 120 000 рублей за навязанный сертификат «помощи на дорогах» при покупке машины в кредит автосалоны списывают в пользу сторонних фирм-партнеров. При оформлении автокредита покупателю подсовывают увесистую пачку соглашений, уверяя, что опция строго обязательна для сохранения специальной цены на автомобиль 🚗. На руки выдают пластиковую карту или договор независимой гарантии, по которому реальные услуги технической помощи на трассе стоят копейки.
Когда последний раз смотрел предложения по кредитам, первым делом обратил внимание на ежемесячный платеж. Чем срок длиннее, тем цифра приятнее. Вроде бы удобно: платить каждый месяц немного, а деньги можно получить сразу. Почти остановился на варианте с максимально длинным сроком. Платеж получался комфортным и практически не влиял бы на мой обычный бюджет. Но потом решил посмотреть не на платеж, а на общую сумму возврата. И тут привлекательность предложения быстро исчезла.
Я являюсь клиентом разных банков, и регулярно открываю вклады и накопительные счета (далее НС) в банках. Для себя я чаще всего выбираю для размещения своих денежных средств 5 банков: Альфа банк, ВТБ, Совкомбанк, Т банк, Сбер. Именно в них я изучила действующие % ставки по вкладам и НС. Информацию брала из банковских приложений. Сразу скажу, что не рассматриваю для себя ни инвестиционные продукты, ни долгосрочные сбережения, ни другие комбо-продукты банков. Я рассматриваю исключительно в...
Недавно столкнулся с довольно обычной ситуацией: вернул покупку, продавец оформил возврат, а денег на карте в тот же момент не увидел.
Многие активные пользователи кредитных карт замечали странную закономерность. Стоит несколько месяцев регулярно пользоваться картой и вовремя возвращать деньги в грейс-период, как от банка приходит радостное СМС: «Мы ценим вас и увеличили ваш лимит со 100 000 до 300 000 рублей!». На первый взгляд, это кажется признанием финансовой благонадежности и удобным бонусом на случай непредвиденных трат. Однако банки делают это не из альтруизма. Заочное увеличение лимита - это тонкий расчет, который...
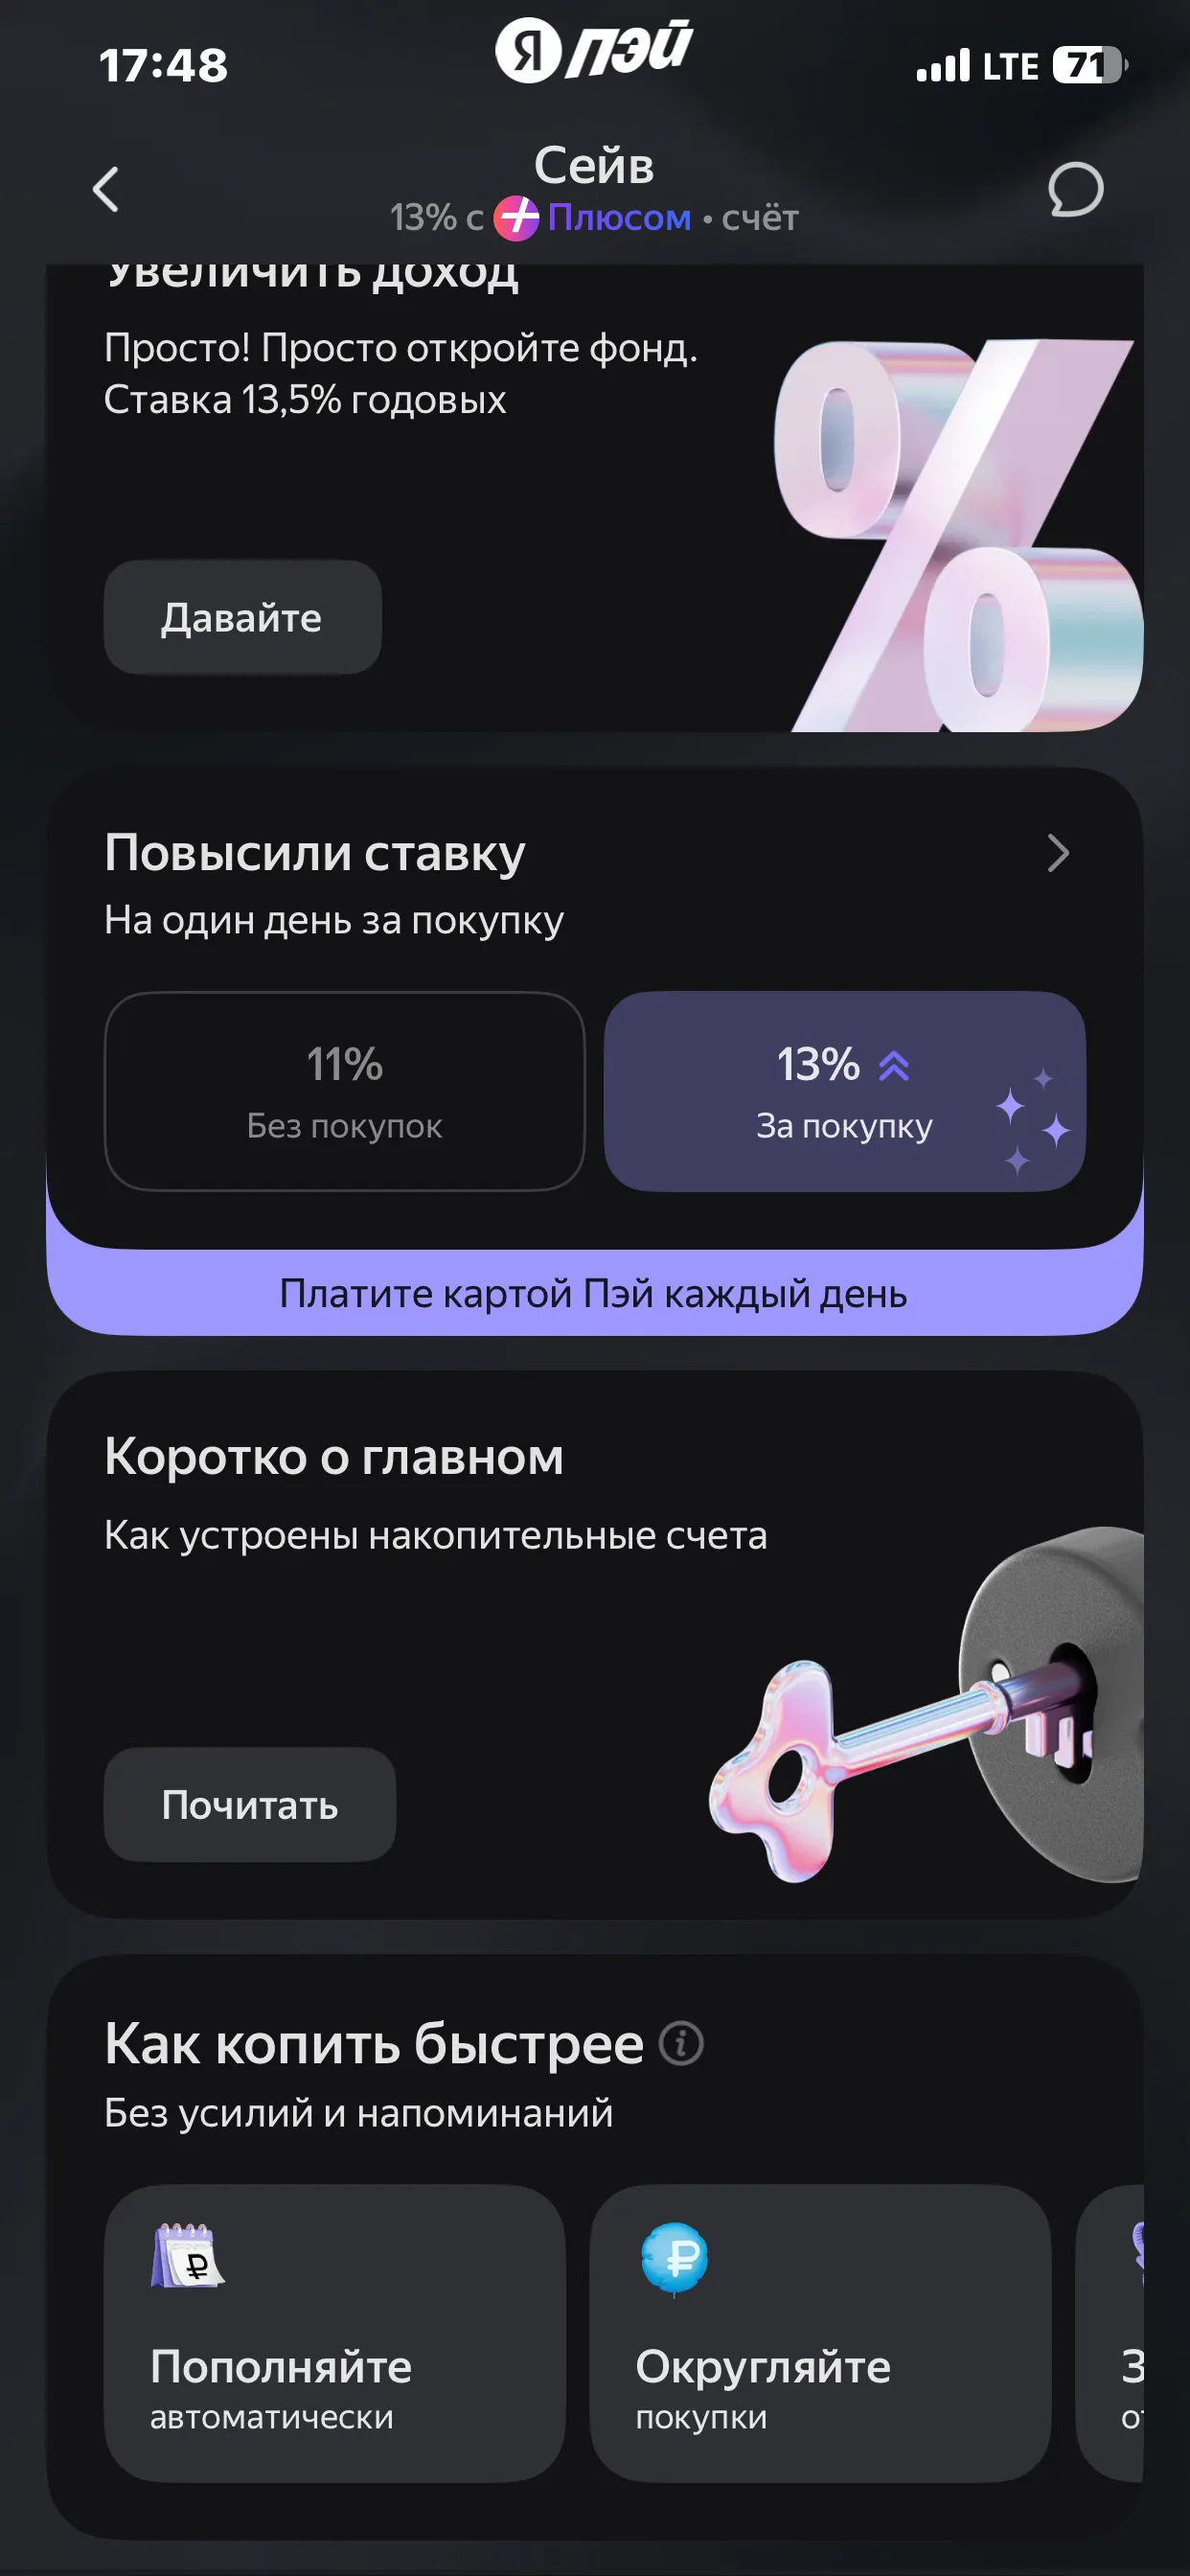
Краткий обзор, как копим в конце 2026 года.
Решение Банка России по ключевой ставке действительно влияет на рынок вкладов, но не диктует жёсткое правило «только так и никак иначе».