Начал смотреть не на размер зарплаты, а на то, сколько реально остается
В какой-то момент я заметил, что стал зарабатывать больше, но ощущение свободных денег от этого почти не изменилось. Доход вырос, а в конце месяца на счете оставалась примерно та же сумма. Сначала я думал, что просто стало больше обычных расходов, но решил несколько месяцев подряд записывать основные траты и сравнить их с тем, что было раньше.
Оказалось, что вместе с доходом постепенно выросли и расходы. Где-то стал чаще пользоваться доставкой, где-то перестал обращать внимание на небольшие покупки, появились более дорогие сервисы и подписки. Ничего одного большого не было, поэтому я долго этого не замечал. Но в сумме разница получилась довольно существенной. Еще интереснее было посмотреть на обязательные платежи. Они практически незаметно заняли большую часть свободного дохода: кредит, коммунальные расходы, связь, транспорт и другие регулярные траты. Пока каждый платеж небольшой, кажется, что всё под контролем. Но если сложить их вместе, становится понятно, почему повышение дохода почти не ощущается. После этого я перестал оценивать свое финансовое положение только по зарплате. Для меня гораздо полезнее стало смотреть, сколько остается после обязательных расходов и какую сумму получается регулярно откладывать. Если доход вырос на 20%, а свободный остаток увеличился только на несколько процентов, значит, вместе с доходом выросла и стоимость привычного образа жизни. При этом полностью отказываться от более комфортных расходов я не стал. Мне кажется, проблема начинается не тогда, когда человек позволяет себе что-то дороже, а когда он перестает замечать, как эти небольшие улучшения постепенно становятся постоянными расходами. Поэтому теперь периодически пересматриваю бюджет и смотрю именно на повторяющиеся платежи.
В итоге я пришел к довольно простой мысли: сама по себе высокая зарплата еще не показывает финансовое положение человека. Гораздо интереснее смотреть на разницу между доходами и расходами и на то, насколько стабильно получается сохранять часть заработанного. Именно эта цифра у меня теперь лучше показывает, действительно ли стало легче с деньгами.


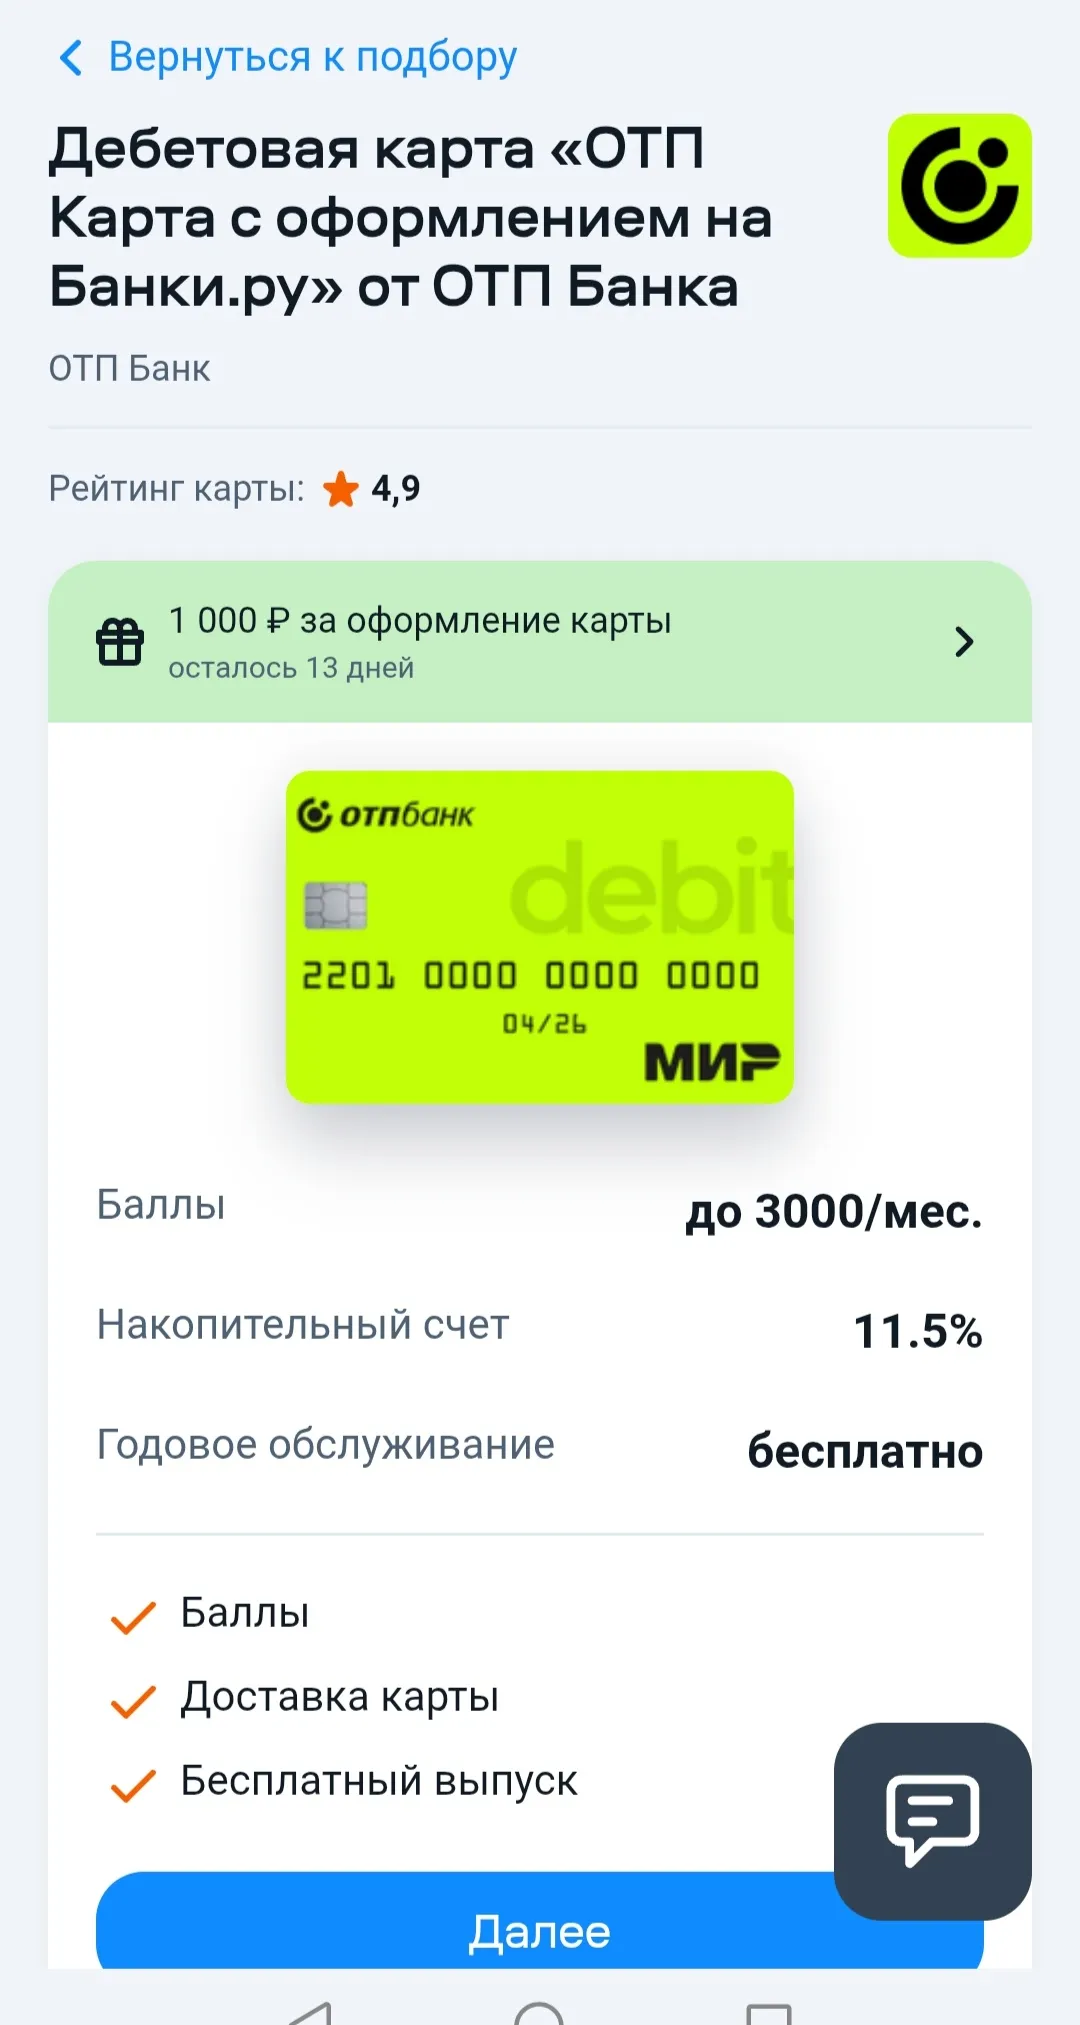
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Доброго всем вечера и удачи в конкурсе! Я решила "вскочить в последний вагон поезда" между моими самолётами из Турции и обратно и принять участие в теме "Вклады", так как нашла кое-что интересное по этой теме.....как ни странно...на Озоне.....Может быть, это будет кому-то интересно.😉🤗
Раньше я относился к досрочному погашению довольно странно. Если появлялись свободные деньги, я предпочитал просто оставить их на счете. Казалось, что запас всегда пригодится, а кредит можно спокойно платить по графику. В итоге несколько месяцев деньги лежали практически без движения, а обязательство продолжало существовать.
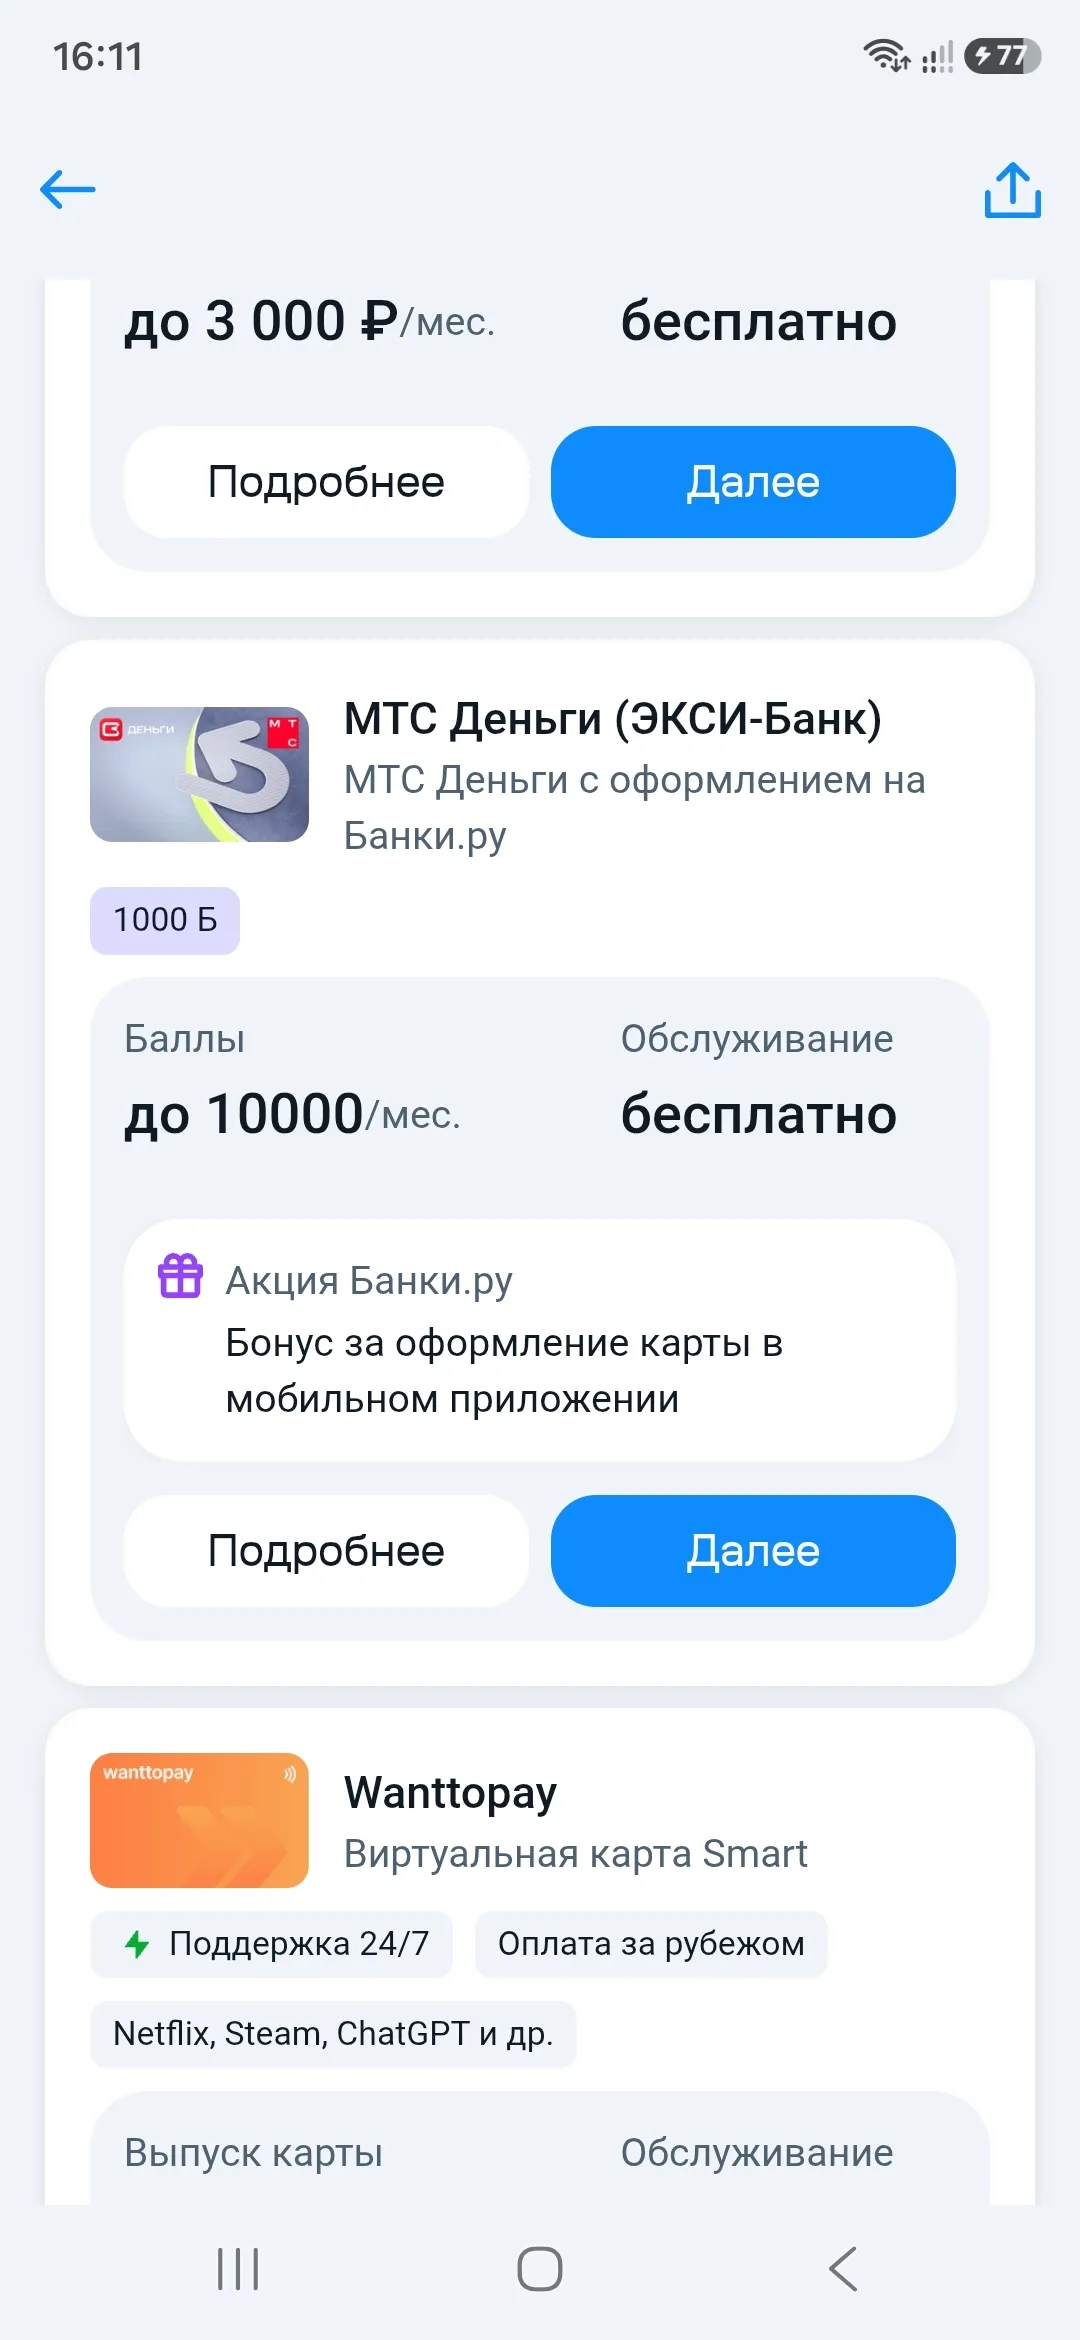
На финансовом маркетплейсе Банки.ру можно выгодно оформлять различные продукты: вклады, карты. А если повезет, можно поучаствовать в акции и получить бонус. Например, год назад я удачно оформила дебетовую карту Газпромбанка и получила 🎁 4 000 банкимани.
Продолжаю делится актуальными банковскими предложениями по размещению своих свободных денежных средств на вклады и НС и , в данном случае,хочу поделится, со своими читателями,своим опытом по открытию вклада в банке ПСБ ,, Сильная ставка ,,. который я подобрал, с учётом своих индивидуальных параметров, по запросу по сумме и сроке в ЛК маркетплейса банки ру. https://www.banki.ru/products/deposits...
Росфинмониторинг выступил с инициативой ввести дополнительное основание для временной приостановки банковских операций. Если данные клиента частично совпадут с информацией о человеке, чьи средства подлежат заморозке, операции могут быть приостановлены на пять дней. Соответствующие поправки предлагается внести в закон о противодействии легализации преступных доходов и финансированию терроризма. Об этом пишет «РБК».
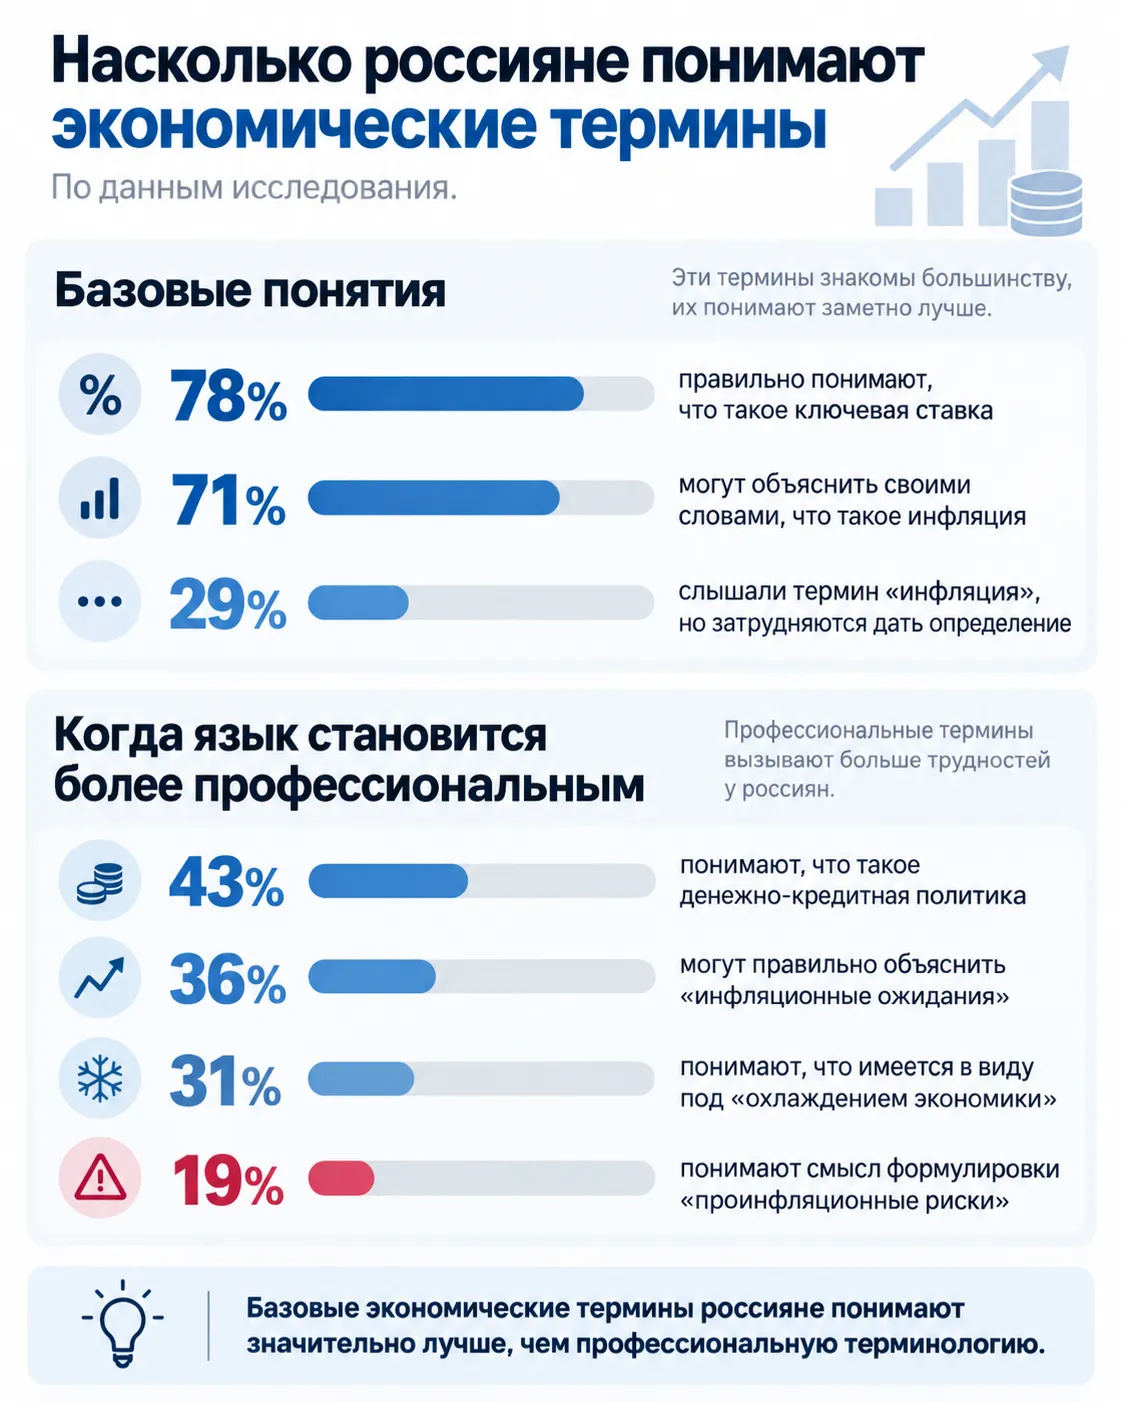
Продолжаю делиться цифрами с конференции, которую недавно слушала онлайн. В прошлый раз рассказывала про то, как россияне относятся к наличным — «А наличные с нами в одной комнате?: 38% россиян не выходят из дома без купюр»
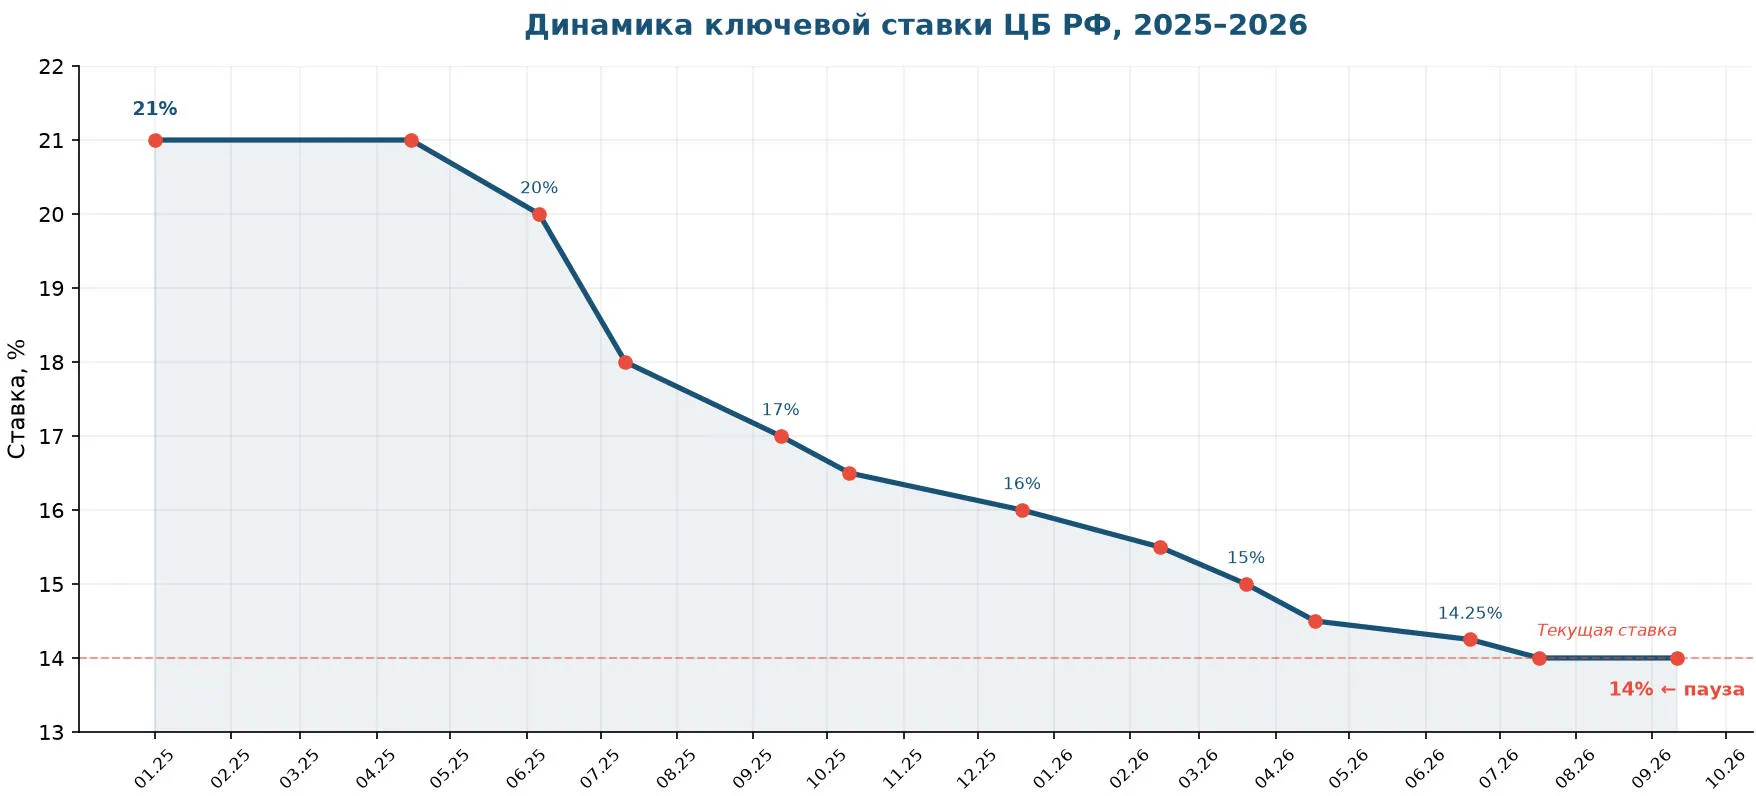
ЦБ в сентябре взял паузу - ключевая ставка осталась на 14%. До этого снижала почти полтора года подряд, и банки потихоньку тянули ставки вниз за ней. Спрос на рефинансирование в 2026 году рванул: в некоторых банках объёмы выросли вдвое-втрое за полгода. Но реклама кричит про «ставку от 7%», а по факту потребительские кредиты обходятся в 25-34%. Где правда и когда перекредитование реально окупается?
Ставка ЦБ как падала и почему встала: 11 сентября 2026 года ЦБ оставил ключевую ставку на 14%. Впервые за полтора года - ни вверх, ни вниз. Эльвира Набиуллина на пресс-конференции сказала коротко: снижение не будет автоматическим, инфляционные риски выросли. Из 30 аналитиков консенсус-прогноза РБК 24 ждали именно этого – паузу.
Купили автомобиль в автокредит или оформили потребительский кредит, а может приобрели квартиру в ипотеку. Все эти кредитные договора объединяет одно - навязанное страхование банка.
Деньги окружают нас каждый день. Мы используем их для покупок, оплаты услуг, переводов и накоплений. Обычно под деньгами мы представляем купюры и монеты. Однако в современной экономике большая часть денежных средств существует в безналичной форме. Это обычные записи на банковских счетах.
399 рублей за кино, 199 за музыку, еще немного за хранение фотографий. Каждое списание выглядит небольшим. Но согласились бы вы заплатить за весь набор сразу на год вперед?