


✅ КАК я научилась не просто копить😀 , а зарабатывать на НАКОПЛЕНИЯХ💰 💰 💰
Я всегда откладывала «на тот чёрный день»: деньги. Они лежали дома в конверте или на обычной карте. Год назад я поняла, что инфляция потихоньку съедает эти сбережения — и стала разбираться, как хранить деньги выгоднее. Рассматривала я, вклад или накопительный счет в банке. Между ними есть существенная разница.
Вклад — это срочный продукт. Вы фиксируете сумму и срок (например, на 3, 6 или 12 месяцев) и получаете заранее известную доходность. Главный минус: если забрать деньги досрочно, проценты почти не начислят или начислят по минимальной ставке.Накопительный счёт — более гибкий. Можно свободно пополнять и снимать, проценты обычно начисляют ежемесячно. Но условия начисления бывают разными: на минимальный остаток за месяц или на ежедневный остаток. Ещё часто есть лимит суммы, на которую действует повышенная ставка.
Конечно копить деньги можно и на вкладе.
Я решила всетаки попробовать и открывала вклад в банке. Деньги 100 000тр положила на год под 12 % годовых и точно знала, сколько получу в конце. Если бы сняла раньше, проценты бы почти не начислили. Для части подушки безопасности такой вариант подошёл мне идеально: сумма «заперта», зато надёжно и с понятной доходностью.😁
А для текущих накоплений (на отпуск) я выбрала накопительный счёт. Тут можно в любой момент пополнять и снимать деньги, и проценты всё равно начисляются. В отп банке отличные условия, проценты начисляют на ежедневный остаток по ставке 11,75%. Курц цб держится и закреплен.
Важно: ставки и условия зависят от банка, а доход по вкладам и накопительным счетам может облагаться налогом — лучше заранее посмотреть условия.
С помощью накопительного счета я думаю не составит труда скопить сумму на следующий отпуск. 🌴 🍹
Главное, что я поняла Вклад мне нужен для цели с чётким сроком и когда я не планирую трогать деньги.Накопительный счёт — для гибких накоплений, когда могут понадобиться деньги в любой момент.Сейчас у меня работает такая схема: часть денег на вкладе (чтобы зафиксировать ставку), часть — на накопительном счёте (чтобы было удобно управлять). И самое главное я перестала бояться, что накопления просто «тают» от инфляции.А у вас есть вклад или накопительный счёт? Что выбрали и почему? Расскажите в комментариях!

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых, прервав цикл снижения. В этих условиях валютные вклады выглядят как способ защитить сбережения. Но так ли это на самом деле?
После решения ЦБ по ключевой ставке я, как и многие, задумался: что делать с накоплениями? Ставки пока высокие, но все понимают, что рано или поздно они начнут снижаться. И вот тут есть два подхода. Первый — найти максимальную ставку и зафиксировать её на год. Второй — построить так называемую «лестницу вкладов». Я выбрал второй, и сейчас объясню почему.
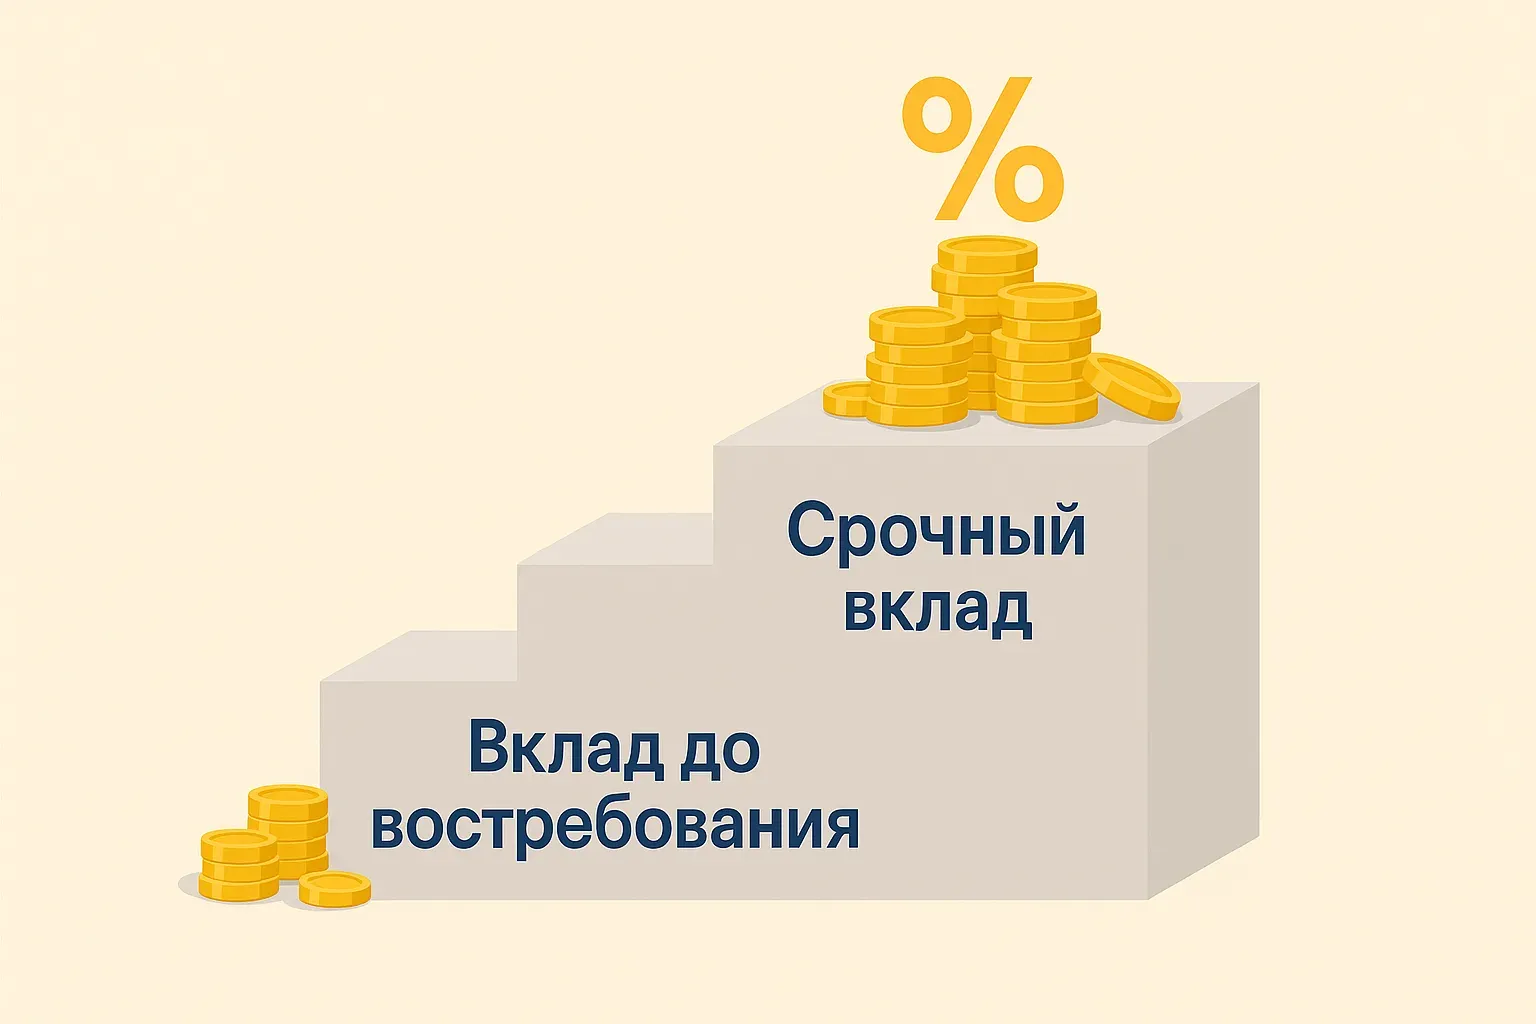
Через несколько дней , у меня заканчивается срок действия вклада в банке ВТБ и я планирую, разместить свои свободные денежные средства,открыв 18 сентября 2026 года , выгодный для меня вклад,, Ключевой момент,,в банке ГПБ.
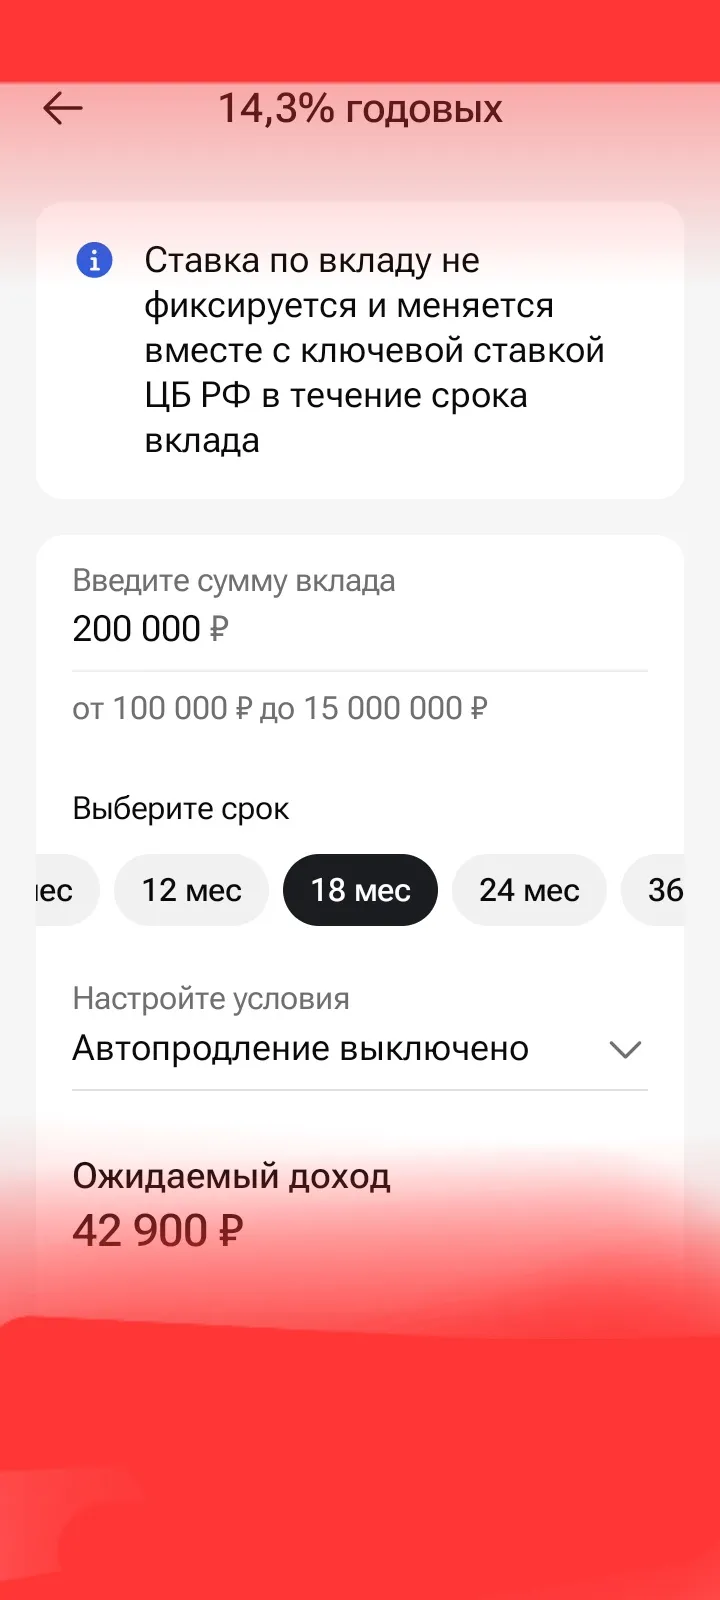
Решил я тут, что деньги должны работать, а не просто лежать на карте. Начал искать, куда вложить. Перебрал кучу вариантов: вклады в разных банках, накопительные счета, облигации. Где-то ставка ниже, где-то срок неудобный, где-то условия мутные. В итоге остановился на вкладе от Банка Жилищного Финансирования, который нашёл через Банки.ру.
Привет!!! Сегодня хочу рассказать про свой подход к сбережениям — про «лестницу вкладов». Да, звучит как что-то из учебника по финансам, но на деле это очень простая и человеческая штука. Расскажу от себя, без сухих терминов — просто как я это делаю и почему мне так спокойнее.
ЗДРАВСТВУТЕ, дорогие коллеги!!!


Ставки, по правде, пока держаться на достойном уровне. Будем надеяться, что и дальше так будет. Хороший пост получился, Надежда, впрочем как и всегда! 🧡🤗
Добрый день, уважаемые друзья!

Всем привет! Хочу поделиться мыслями, от которых у меня до сих пор легкий шок. Мы в России настолько привыкли к крутым приложениям, картам за 5 минут и переводам по СБП за секунду, что европейские банки кажутся каким-то порталом в прошлое. Особенно меня удивила Германия (изучала на досуге условия их гигантов вроде Deutsche Bank).Я думала, там технологии, а на деле — культ бумаги. Вот пара фактов:ПИН-код в конверте. Представьте, карту вам не выдают сразу, а шлют обычной почтой. Но самое...
Всегда считал и считаю, что денежные средства надёжнее хранить в кошельке, так как они оттуда не пропадут, но деньги должны работать. Я открыл вклад и накопительный счет в Альфа - банке, так как процентная ставка в этом банке является одной из лучшей.
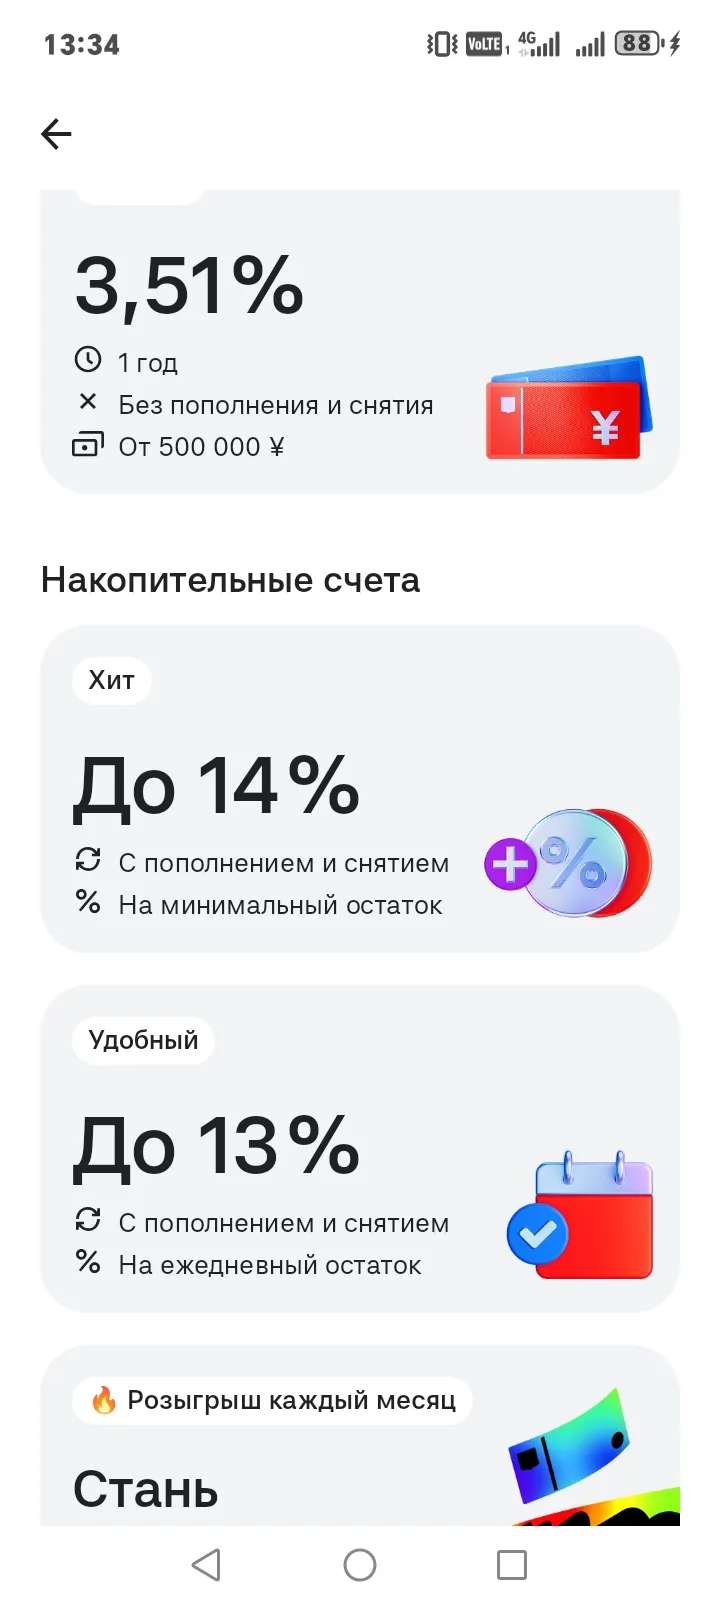
В этом месяце я перевела часть денег на накопительный счёт в Яндекс Сейве. Причина: первые 2 месяца ставка 15% годовых, и у меня есть Яндекс Плюс, так что этот повышенный процент я реально получаю.