Подарок с подвохом: почему опасно соглашаться на увеличение кредитного лимита
Многие активные пользователи кредитных карт замечали странную закономерность. Стоит несколько месяцев регулярно пользоваться картой и вовремя возвращать деньги в грейс-период, как от банка приходит радостное СМС: «Мы ценим вас и увеличили ваш лимит со 100 000 до 300 000 рублей!». На первый взгляд, это кажется признанием финансовой благонадежности и удобным бонусом на случай непредвиденных трат. Однако банки делают это не из альтруизма. Заочное увеличение лимита - это тонкий расчет, который несет в себе скрытые риски для вашего кошелька и кредитной истории.
Психологический барьер и эффект «чужих денег»
Главное коварство большого кредитного лимита заключается в постепенном размывании психологических границ. Когда лимит по карте равен вашей месячной зарплате, вы подсознательно относитесь к покупкам осторожно. Но когда доступная сумма превышает ваш доход в несколько раз, меняется восприятие денег. Включается опасный внутренний монолог:
«Я могу купить этот дорогой гаджет прямо сейчас, ведь лимит позволяет»;
«Деньги на карте есть, отдам потихоньку за пару месяцев».
Доступность крупных сумм провоцирует на импульсивные и неоправданные траты. В итоге человек незаметно для себя выходит за пределы беспроцентного периода и оказывается в классической долговой ловушке под высокие проценты.
Скрытый удар по показателю долговой нагрузки
Даже если вы обладаете железной дисциплиной, никогда не выходите из грейс-периода и держите карту «про запас», сам факт огромного лимита работает против вас. С 2019 года российские банки обязаны рассчитывать показатель долговой нагрузки для каждого заемщика.И здесь кроется главный подводный камень:
При расчете вашей долговой нагрузки банки учитывают не ту сумму, которую вы реально потратили, а весь доступный вам кредитный лимит;
Считается, что в любой момент вы можете снять все эти деньги, поэтому в вашу виртуальную нагрузку записывают около 5-10% от общего лимита карты в качестве потенциального ежемесячного платежа.
Если у вас открыто две-три «спящие» кредитки с лимитами по 300 000 рублей, для банковской системы вы выглядите как человек с огромными долгами. Когда вам действительно понадобится крупный целевой кредит (например, ипотека или автокредит), вам автоматически откажут или предложат завышенную ставку из-за искусственно раздутого ПДН.
Защита от мошенников и цена ошибки
Не стоит забывать и о банальной безопасности. Если ваши личные данные или доступ к мобильному банку попадут в руки злоумышленников, размер их добычи будет напрямую зависеть от установленного лимита. Списать или перевести 50 000 рублей - это болезненный удар, но потерять в один миг 500 000 рублей навязанного банком лимита - это финансовая катастрофа, выплачивать которую придется именно вам.
Вывод
Финансовая грамотность - это умение контролировать свои счета самостоятельно, не позволяя алгоритмам банка принимать решения за вас. Если банк в одностороннем порядке увеличил вам кредитный лимит, не ленитесь зайти в приложение или написать в чат поддержки с требованием снизить его до комфортного для вас уровня (оптимально - не более одного-двух ваших месячных доходов). Помните: идеальный кредит — это тот, размер которого определяете вы сами на основе реальных потребностей, а не тот, который вам настойчиво пытается навязать система ради выполнения своих планов по прибыли.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


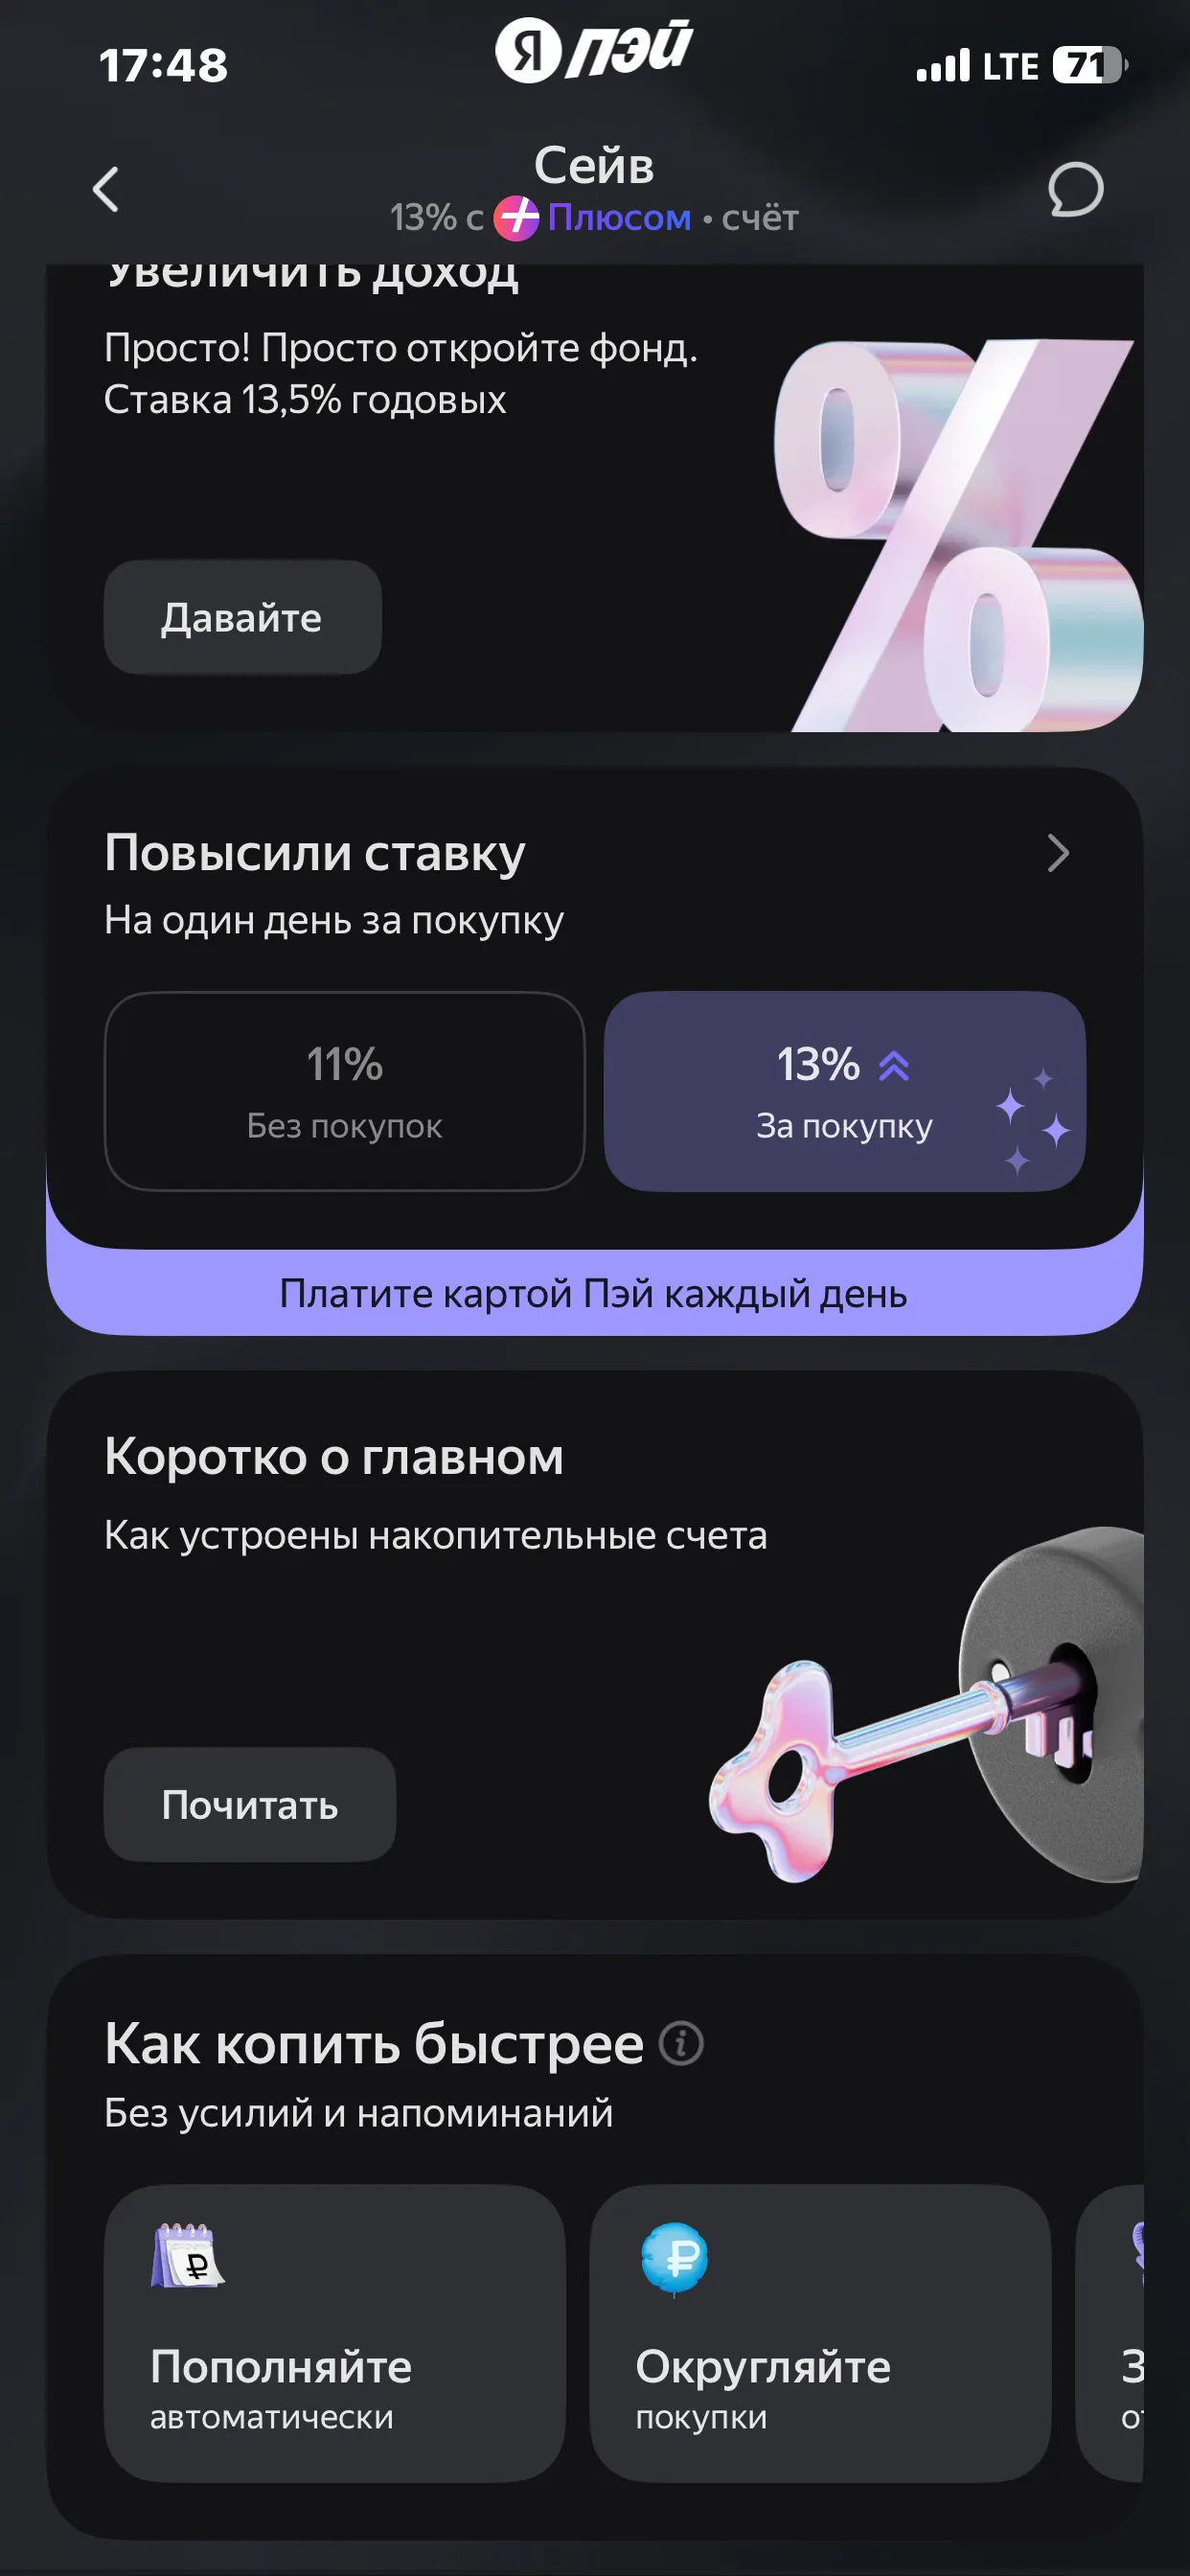
Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Краткий обзор, как копим в конце 2026 года.
Решение Банка России по ключевой ставке действительно влияет на рынок вкладов, но не диктует жёсткое правило «только так и никак иначе».
Недавно позвонила менеджер Совкомбанка и предложила сезонный вклад «Щедрая осень» на 3 месяца с заманчивой ставкой 14,5% годовых.



Я вот в ловушку по МТС Деньги попалась. Так как постепенно начинаю узнавать "подводные камни" при открытии карт, то я даже не подозревала, что при открытии приветственного накопительного счёта на 2 месяца под 15,5%, расчетным периодом является не дата открытия НС, а 1е число месяца. Из-за этого потеряла пол месяца, т.е. недополученная выгода получилась существенная. Написала об этом...
Хочу поделится своим впечатлением по вкладу ,, Вместе ,, в банке ,, ВТБ , который , я планирую открыть , сразу , после окончания срока предыдущего моего , аналогичного вклада там. Ранее, я, уже , описывала преимущество этого замечательного , по- моему мнению банковского продукта , вклада ,, Вместе,, на сроке 92дня, в банке ВТБ,некого золотника ,который мал , но...
«Лестница вкладов» — это стратегия, при которой вы не кладете все деньги в один вклад, а делите сумму на несколько частей и открываете вклады с разными сроками.
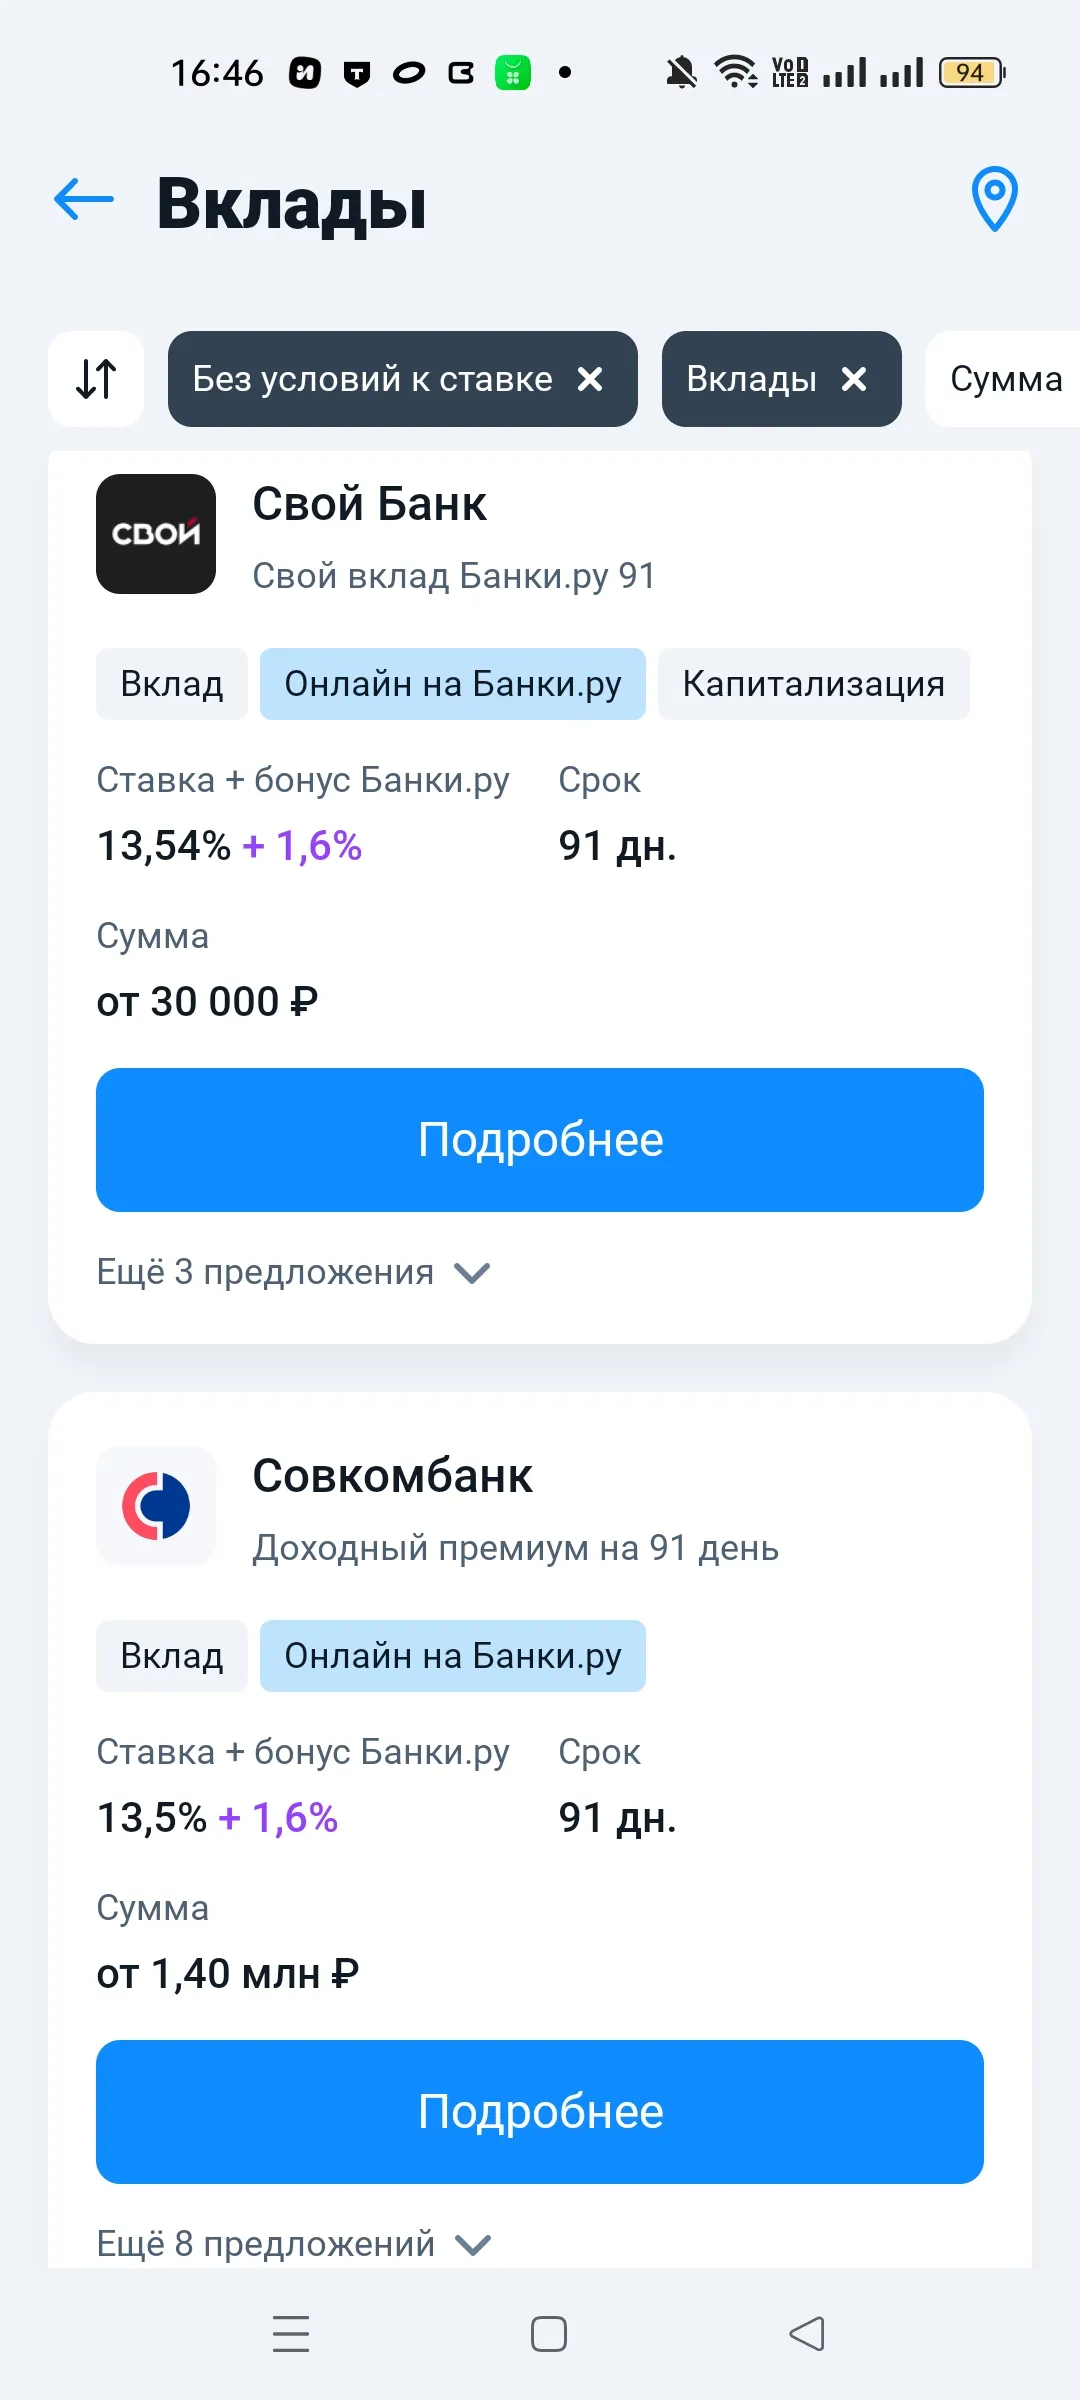
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸
Заголовок: Почему «бюджет» не работает, и что делать вместо него

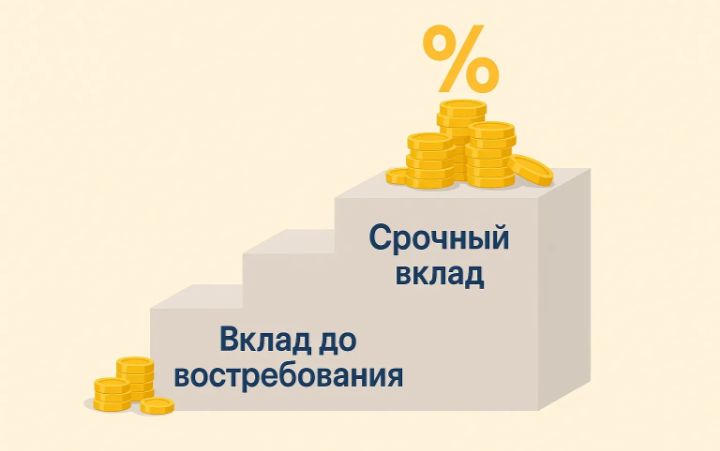
Я всегда откладывала «на тот чёрный день»: деньги. Они лежали дома в конверте или на обычной карте. Год назад я поняла, что инфляция потихоньку съедает эти сбережения — и стала разбираться, как хранить деньги выгоднее. Рассматривала я, вклад или накопительный счет в банке. Между ними есть существенная разница.
Классный пост🥰
А самое лучшее, забыть деньги в куртке, найти спустя год и вот они «накопления»😅
Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых, прервав цикл снижения. В этих условиях валютные вклады выглядят как способ защитить сбережения. Но так ли это на самом деле?
После решения ЦБ по ключевой ставке я, как и многие, задумался: что делать с накоплениями? Ставки пока высокие, но все понимают, что рано или поздно они начнут снижаться. И вот тут есть два подхода. Первый — найти максимальную ставку и зафиксировать её на год. Второй — построить так называемую «лестницу вкладов». Я выбрал второй, и сейчас объясню почему.