Считаем выгоду высоких ставок на примере вклада «Щедрая осень» от Совкомбанка
Недавно позвонила менеджер Совкомбанка и предложила сезонный вклад «Щедрая осень» на 3 месяца с заманчивой ставкой 14,5% годовых.
После разговора я решила проверить условия и посчитать реальную выгоду этого предложения.
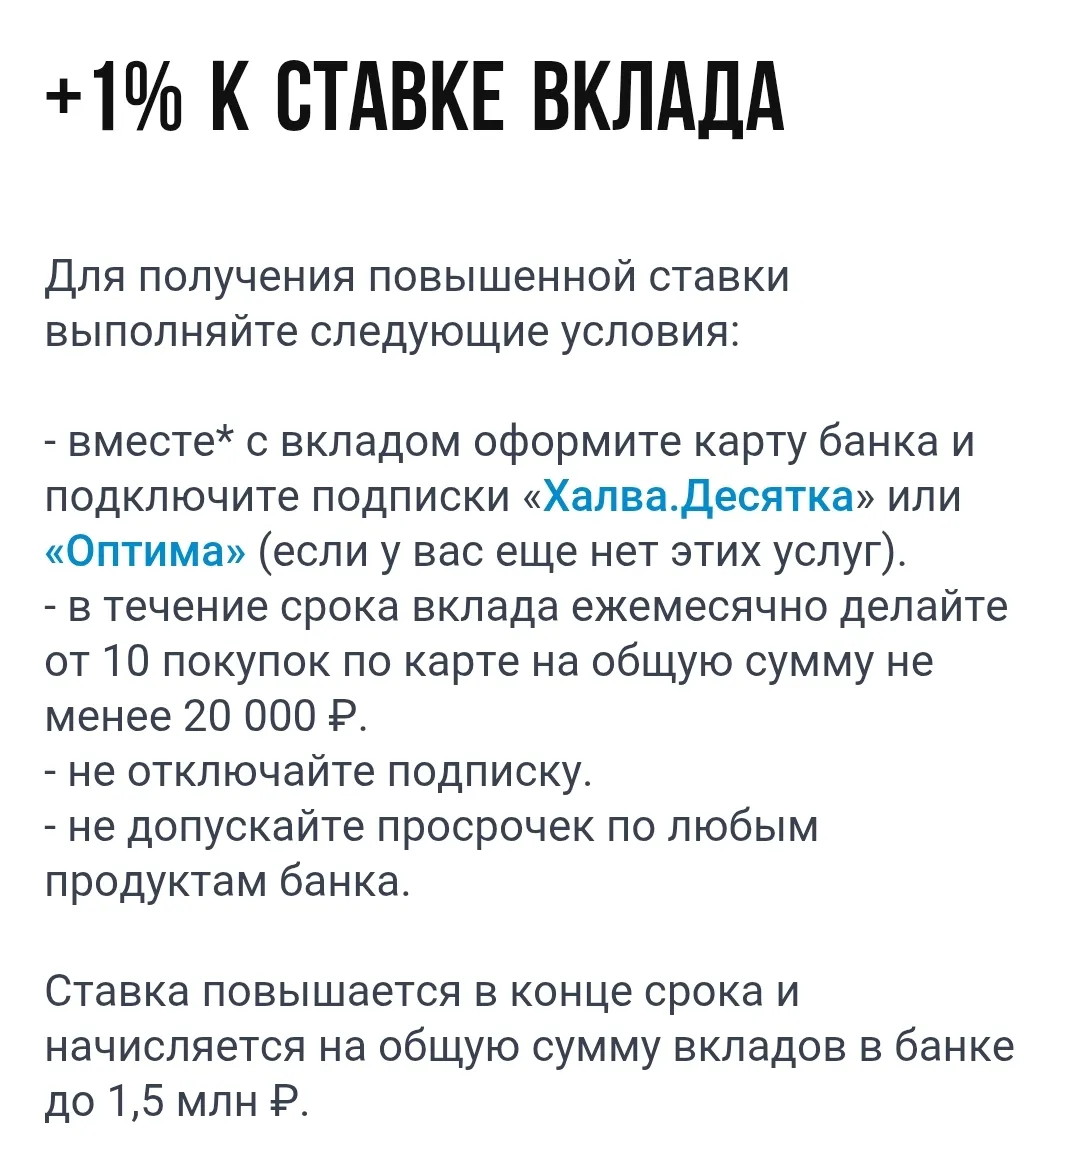
✅ Базовая ставка по этому депозиту составляет 13,5%. Чтобы получить повышенные 14,5% (то есть прибавить заветный 1%), нужно выполнить два обязательных условия: подключить платную подписку «Халва.Десятка» и ежемесячно делать по карте Халва не менее 10 покупок на общую сумму от 20 000 рублей (правило «10х20»).
✅ Подписка, к примеру, мне нужна только на время действия вклада (3 месяца, продуктами банка пользоваться не планирую), расходы на нее составят 1 197 рублей (по 399 рублей в месяц).
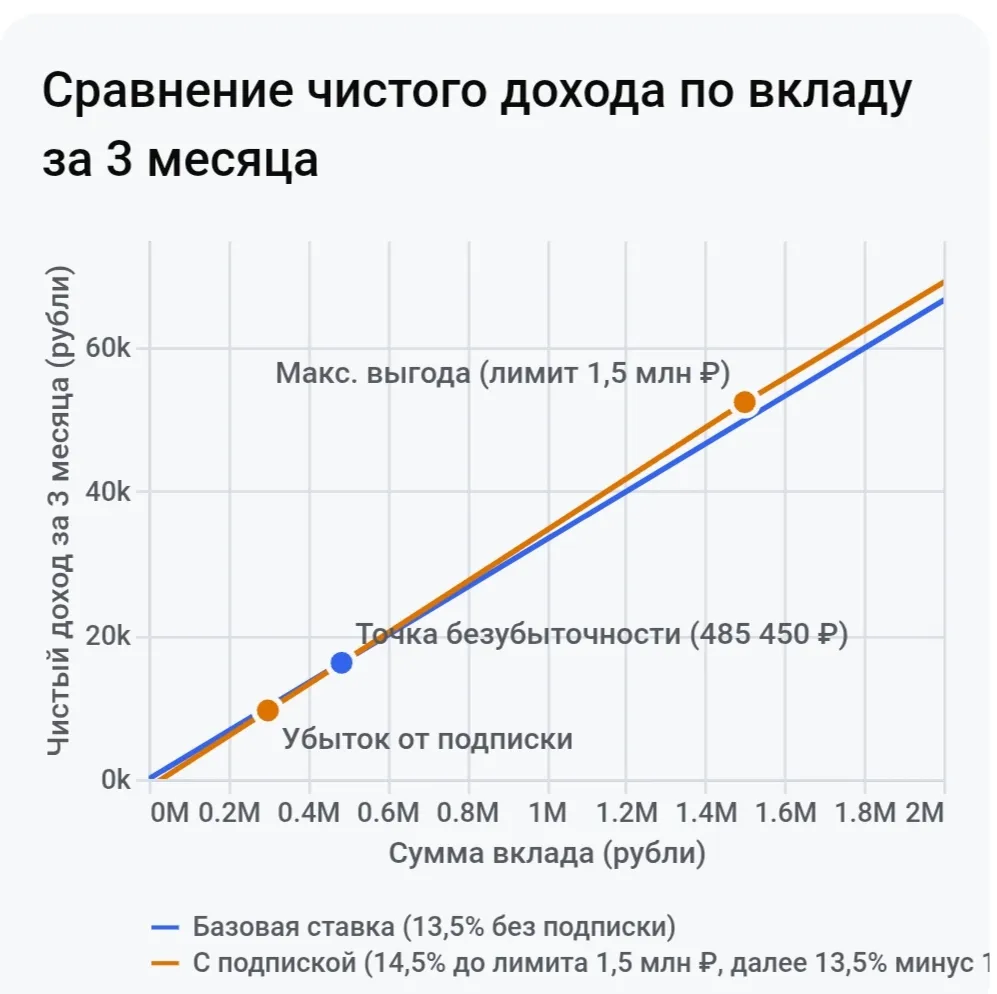
✅ Простой расчет показывает: чтобы дополнительный 1% годовых за 90 дней полностью окупил стоимость подписки, на вкладе нужно держать не менее 485 450 рублей.
✅ Если сумма меньше, платная услуга просто поглотит всю дополнительную прибыль.
✅ Сравним на примере суммы в 300 000 рублей:
• Без подписки (под 13,5%): чистый доход за 3 месяца составит 9 986 рублей.
• С подпиской (под 14,5%): доход вырастет до 10 726 рублей, но после вычета стоимости самой подписки (1 197 рублей) на руках останется всего 9 529 рублей.

✅ Если открывать вклад на сумму 300 тыс. на три месяца, это приводит к потере 457 рублей потенциальной прибыли.
✅ Как получилась сумму безубыточности в 485 450 рублей?
• Затраты: 1 197 рублей за 3 месяца.
• Дополнительный доход: бонусный 1% годовых приносит всего 246,58 рубля с каждых 100 000 рублей за 90 дней (расчет: 1 000 рублей за полный год × 90 дней / 365 дней).
• Расчет: делим сумму затрат на доход с одной сотни тысяч (1 197 / 246,58) и получаем коэффициент 4,8545. Умножаем его на 100 000 рублей и выходим на искомые 485 450 рублей.
Два важных нюанса, о которых нужно знать заранее:
- Лимит на повышенную ставку. Бонусные проценты начисляются только на сумму в пределах 1,5 миллиона рублей. Если ваш вклад больше, то на всё, что превышает этот лимит, банк начислит только базовые 13,5%.
- Обязательные траты лишат вас гибкости. Необходимо соблюдать правило оборота по карте: невнимательность к числу или сумме покупок в течение месяца лишает вас надбавки. (Расчет взят для клиентов без социальных льгот).
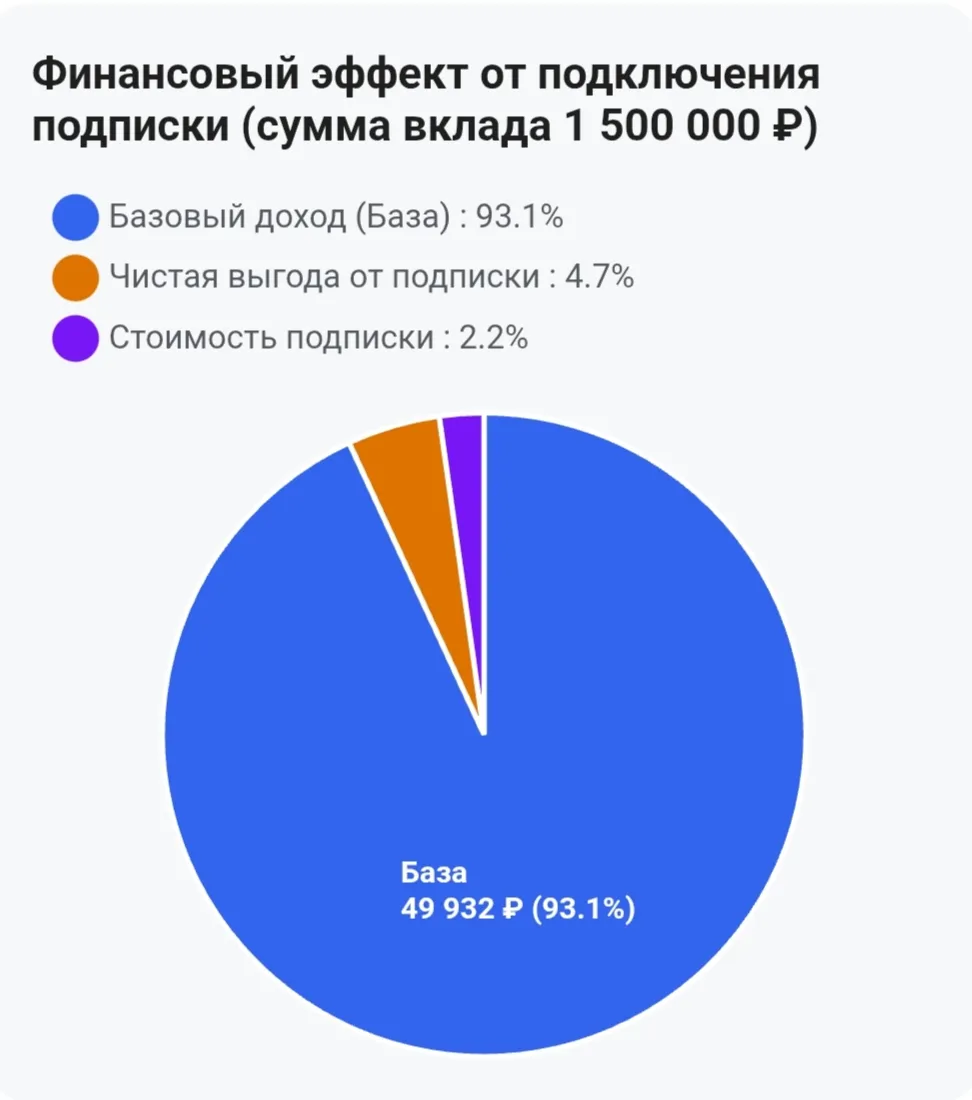
P. S. Расчет взят для клиентов без социальных льгот.
Вывод: относительно данного вклада бонус в 1% привлекателен на промежутке от 485 450 до 1,5 млн. рублей.
На этом примере хотела показать, что перед открытием вклада с повышенной ставкой нужно заранее просчитывать реальную выгоду и учитывать нюансы, которые часто скрыты.
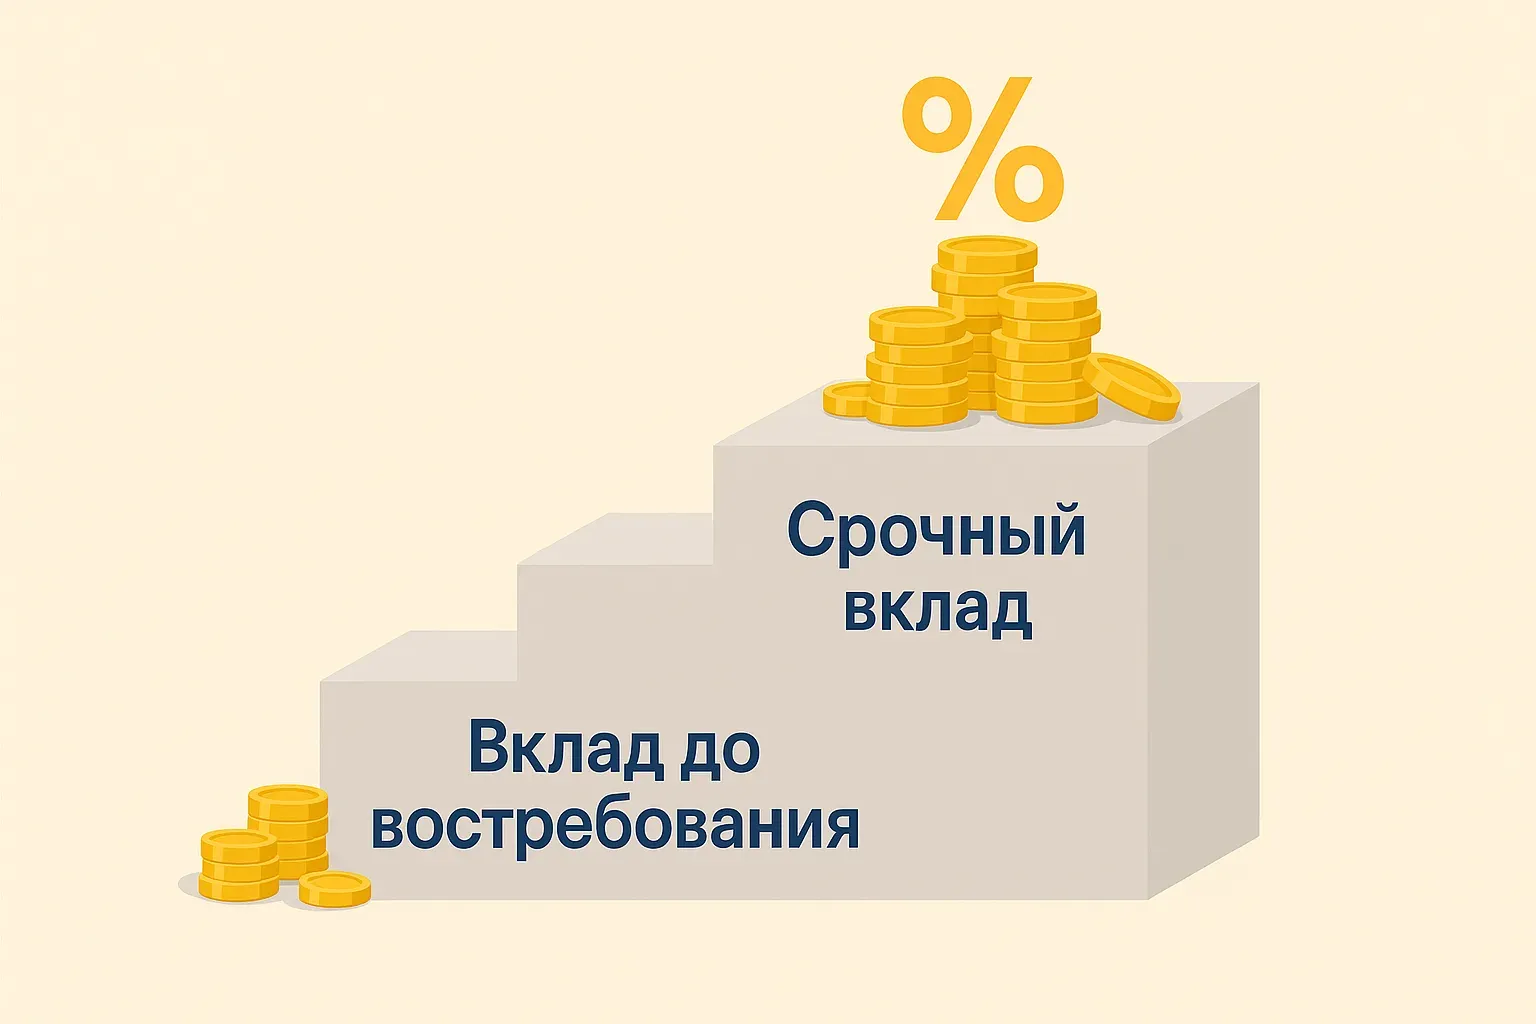
Для себя в данный момент выбрала стратегию формирования «лестницы вкладов» от 3 — 6 мес. в разных финучреждениях.
Как вижу ситуацию с ключевой ставкой? Центробанк остановил снижение КС, зафиксировал ставку на уровне 14%. Недостижимая в 2026 ключевая ставка в 4% отодвинута на 2027 год.
В проекте Минфина — ожидаемый дефицит бюджета. В конце сентября, в октябре, это, скорее всего, выльется в рост % по вкладам. Финансовый сектор выжидает конца сентября.
Что делать нам с вами?
Брать сейчас длинные займы или рыночную ипотеку под текущие проценты — риск. Выгоднее копить. Думаю, что верная стратегия — кэш на коротких депозитах и приветственных накопительных счетах.
На фондовом рынке
нужно брать облигации с плавающим купоном (флоатеры). Если осенью ЦБ снова поднимет ставку, эти бумаги спасут ваш капитал.
Жизнь продолжается! Делитесь, в какие «ловушки» попадались вы?

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.

С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Хочу поделится своим впечатлением по вкладу ,, Вместе ,, в банке ,, ВТБ , который , я планирую открыть , сразу , после окончания срока предыдущего моего , аналогичного вклада там. Ранее, я, уже , описывала преимущество этого замечательного , по- моему мнению банковского продукта , вклада ,, Вместе,, на сроке 92дня, в банке ВТБ,некого золотника ,который мал , но...
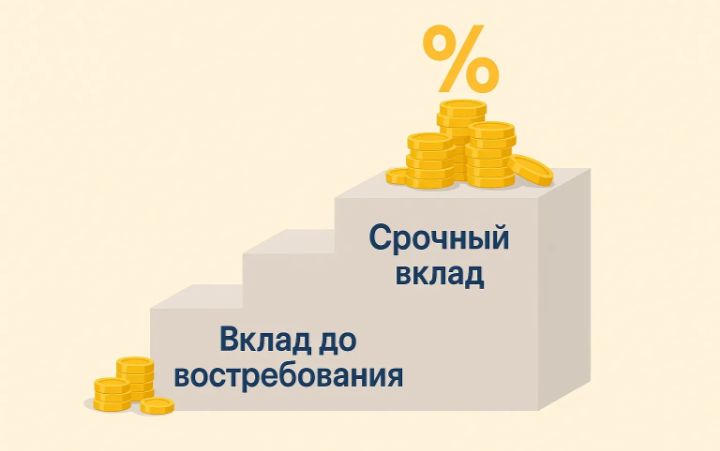
«Лестница вкладов» — это стратегия, при которой вы не кладете все деньги в один вклад, а делите сумму на несколько частей и открываете вклады с разными сроками.
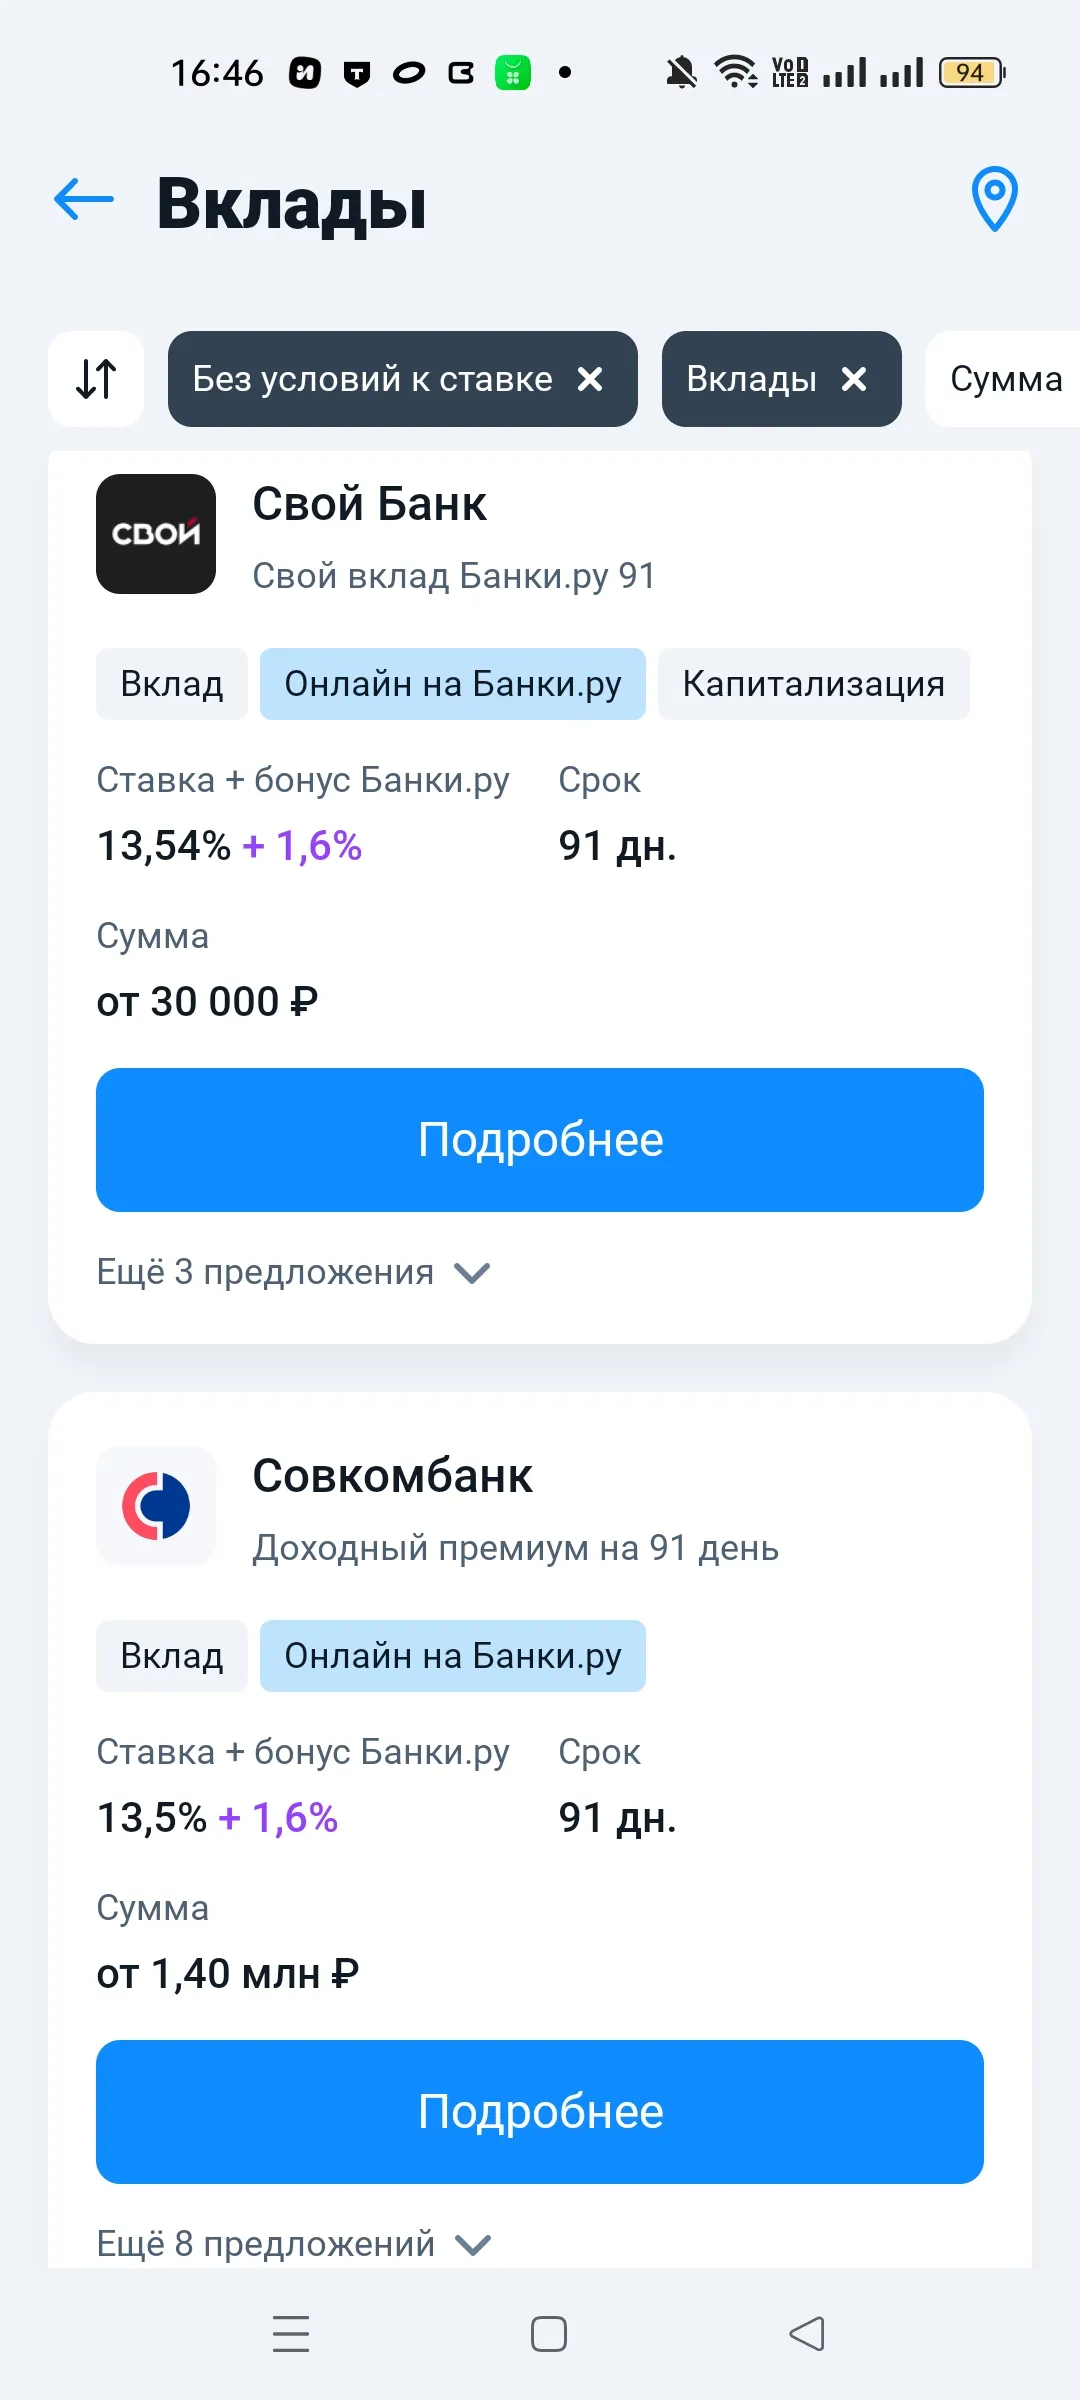
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸
Заголовок: Почему «бюджет» не работает, и что делать вместо него

Я всегда откладывала «на тот чёрный день»: деньги. Они лежали дома в конверте или на обычной карте. Год назад я поняла, что инфляция потихоньку съедает эти сбережения — и стала разбираться, как хранить деньги выгоднее. Рассматривала я, вклад или накопительный счет в банке. Между ними есть существенная разница.

Классный пост🥰
А самое лучшее, забыть деньги в куртке, найти спустя год и вот они «накопления»😅
Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых, прервав цикл снижения. В этих условиях валютные вклады выглядят как способ защитить сбережения. Но так ли это на самом деле?
После решения ЦБ по ключевой ставке я, как и многие, задумался: что делать с накоплениями? Ставки пока высокие, но все понимают, что рано или поздно они начнут снижаться. И вот тут есть два подхода. Первый — найти максимальную ставку и зафиксировать её на год. Второй — построить так называемую «лестницу вкладов». Я выбрал второй, и сейчас объясню почему.
Через несколько дней , у меня заканчивается срок действия вклада в банке ВТБ и я планирую, разместить свои свободные денежные средства,открыв 18 сентября 2026 года , выгодный для меня вклад,, Ключевой момент,,в банке ГПБ.
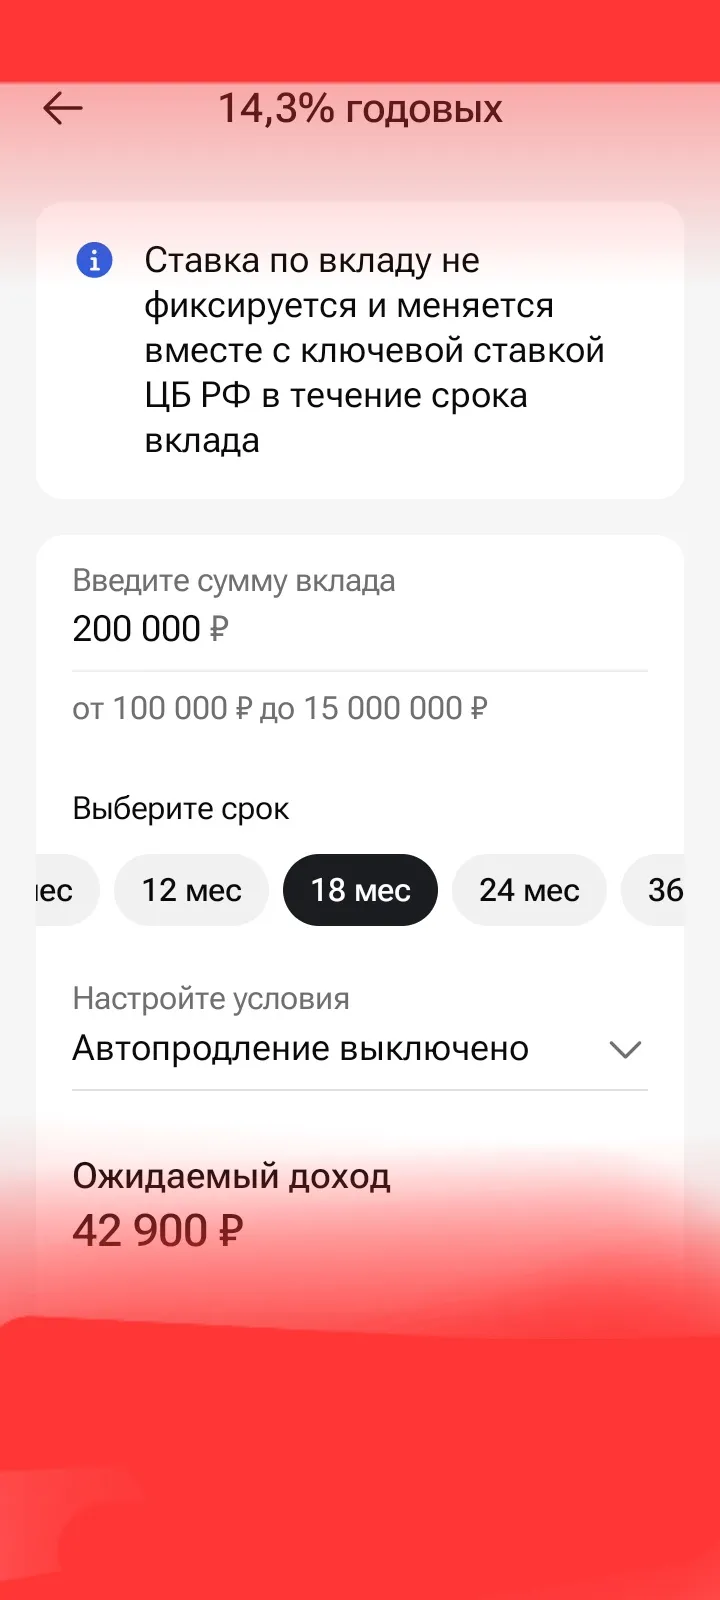
Решил я тут, что деньги должны работать, а не просто лежать на карте. Начал искать, куда вложить. Перебрал кучу вариантов: вклады в разных банках, накопительные счета, облигации. Где-то ставка ниже, где-то срок неудобный, где-то условия мутные. В итоге остановился на вкладе от Банка Жилищного Финансирования, который нашёл через Банки.ру.
Привет!!! Сегодня хочу рассказать про свой подход к сбережениям — про «лестницу вкладов». Да, звучит как что-то из учебника по финансам, но на деле это очень простая и человеческая штука. Расскажу от себя, без сухих терминов — просто как я это делаю и почему мне так спокойнее.