


Какой вклад открываю этой осенью.
Хочу поделится своим впечатлением по вкладу ,, Вместе ,, в банке ,, ВТБ , который , я планирую открыть , сразу , после окончания срока предыдущего моего , аналогичного вклада там. Ранее, я, уже , описывала преимущество этого замечательного , по- моему мнению банковского продукта , вклада ,, Вместе,, на сроке 92дня, в банке ВТБ,некого золотника ,который мал , но дорог. К сожалению , данный вклад не пролонгируется по условиям тарифа , после окончания срока действия вклада, по условиям тарифа, на дату окончания срока действия и денежные средства, вместе с начисленной суммой % и телом самого вклада , автоматически, перечисляются на текущий счёт , в моём случае карточный счёт. Поэтому, данный вклад, приходится снова открывать. В настоящее время , возможно иметь в банке только один такой вклад,, Вместе,, на сроке 92дня под данную ставку 15% и, от клиента- вкладчика не требуется период охлаждения , после окончания срока действия предыдущего вклада и вклад можно открыть в дату окончания. При этом, ограничений, ни по сумме , ни по количеству самих вкладов,, Вместе,, на других сроках нет , но к сожалению , условия по % ставкам , там ниже и менее привлекательны. Данный вклад , я, планирую открыть, в начале октября, на сумму 50000 рублей под % ставку - 15% .По итогу , я ,получаю доход в сумме 1869, 87 рублей дохода. Именно , эта высокая % ставка , меня и привлекает, по этому банковскому продукту, в этом банке. К сожалению , на этом сроке -92дня, под данную ставку- 15% , банк ВТБ, ограничивает сумму размещения, для своих клиентов- вкладчиков,по максимальной потолочный границе, лишь в 50000 рублей. Возможно , что, в дальнейшем, банк пересмотрит условия привлечения денежных средств, в лучшую сторону для клиентов- вкладчиков. Конкуренция на банковском рынке есть и это ощущается. Этот банковский продукт , вклад ,, Вместе,, появился , относительно недавно, в линейки дебетовых банковских продуктов ВТБ, по продвижению услуг банка ВТБ;в рамках акции,в партнерстве с Почта России и, зарекомендовал себя с лучшей стороны , по привлекательности и отсутствия ,, подводных камней ,, в виде обязательных платных подписок , опций и выполнения других требований и условий клиентом. Условия тарифа вклада , предельно просты, доя однозначного понимания и толкования условий тарифа. .Внёс-единоразово , а по окончанию срока- получио по фиксированной ставке , которая фиксируется в момент оформления этого вклада и не подлежит изменениям со стороны банка в сторону снижения или повышения , до окончания срока действия договора депозита. Останусь довольна, если , мой пост понравился.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

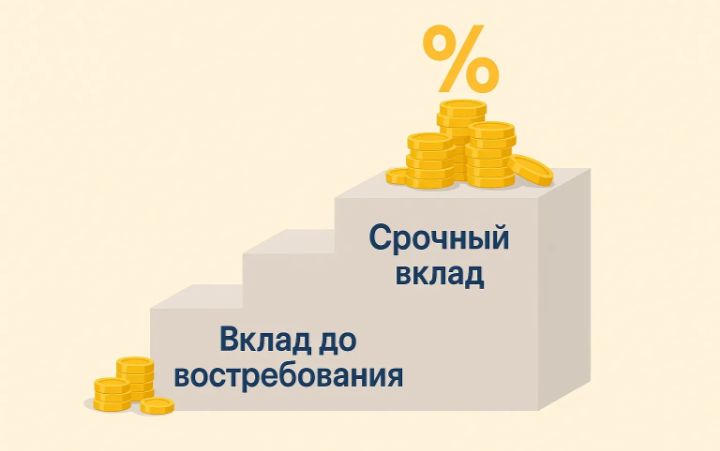
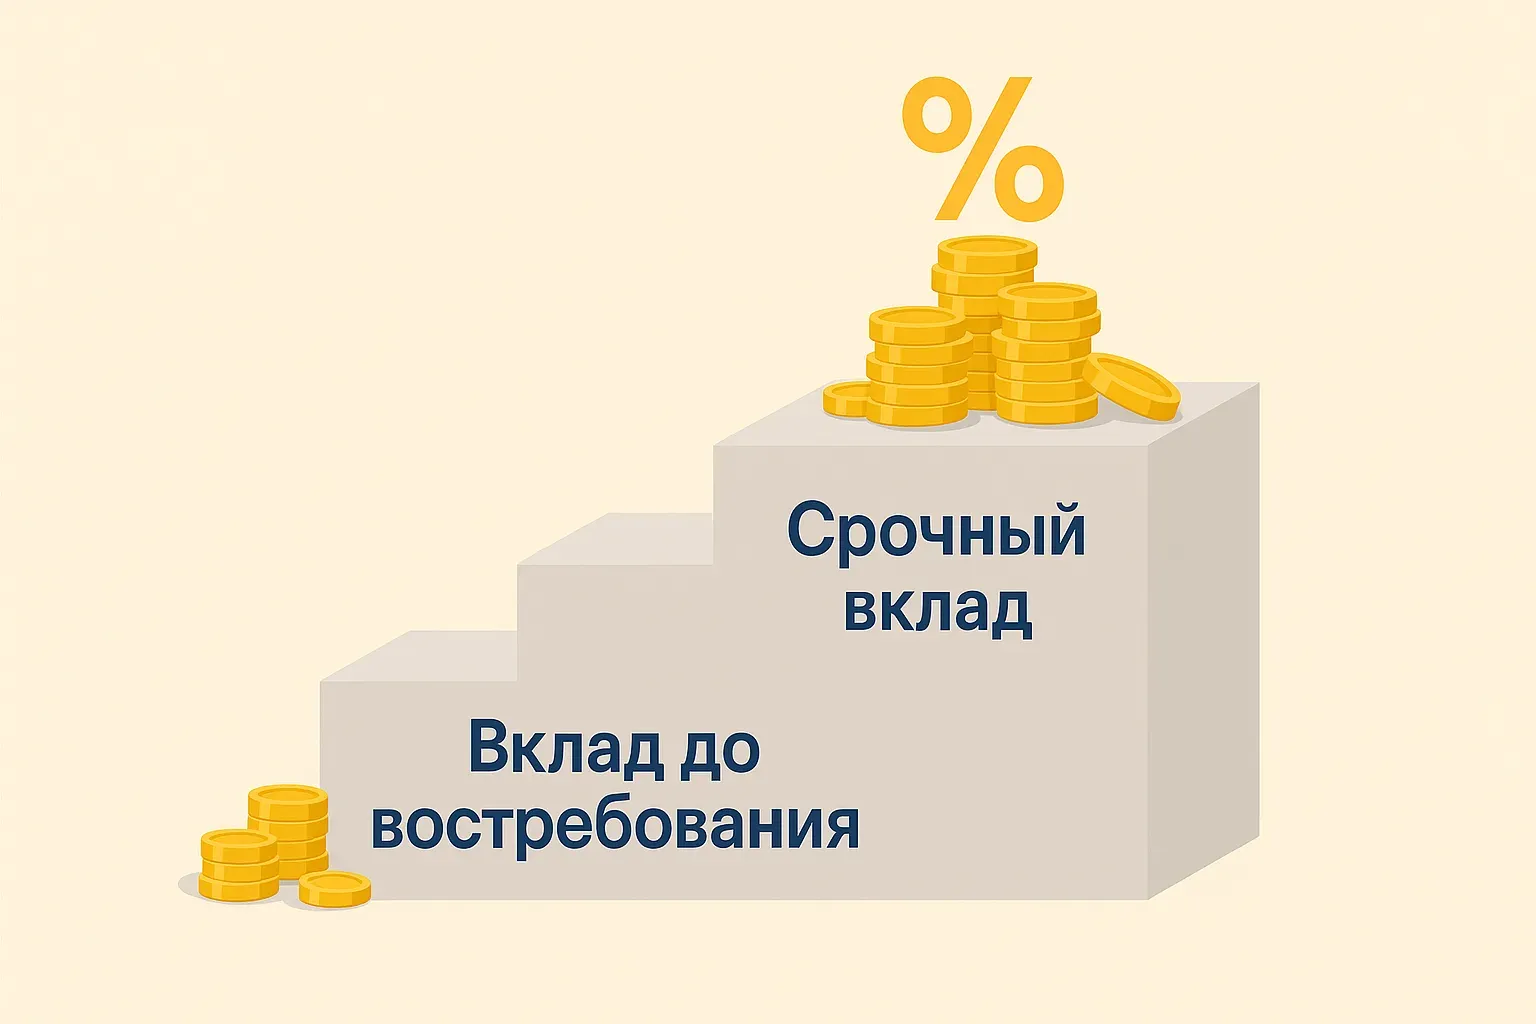
«Лестница вкладов» — это стратегия, при которой вы не кладете все деньги в один вклад, а делите сумму на несколько частей и открываете вклады с разными сроками.
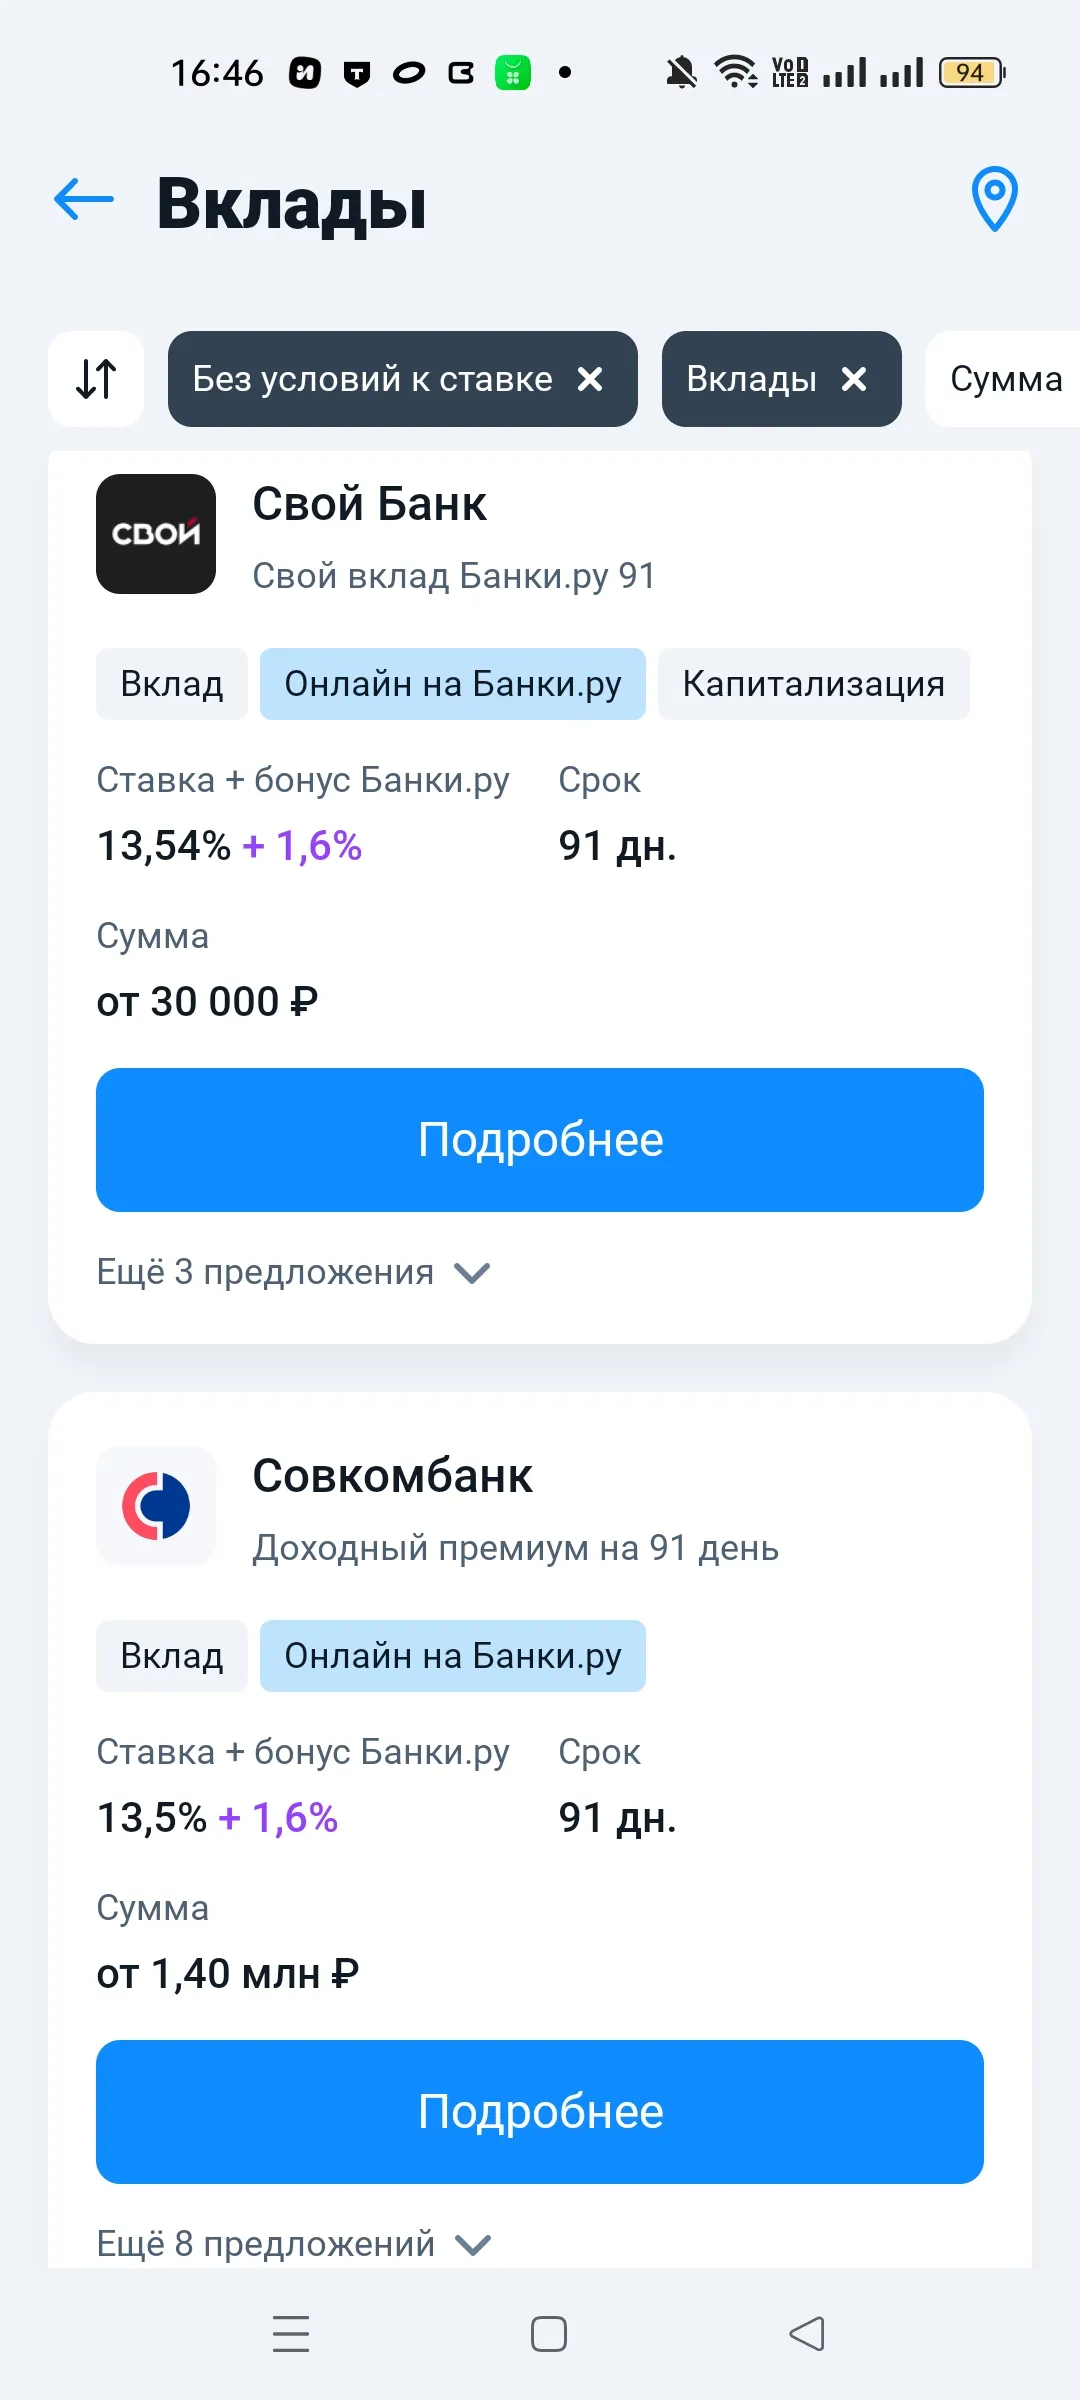
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸
Заголовок: Почему «бюджет» не работает, и что делать вместо него

Я всегда откладывала «на тот чёрный день»: деньги. Они лежали дома в конверте или на обычной карте. Год назад я поняла, что инфляция потихоньку съедает эти сбережения — и стала разбираться, как хранить деньги выгоднее. Рассматривала я, вклад или накопительный счет в банке. Между ними есть существенная разница.

Классный пост🥰
А самое лучшее, забыть деньги в куртке, найти спустя год и вот они «накопления»😅
Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых, прервав цикл снижения. В этих условиях валютные вклады выглядят как способ защитить сбережения. Но так ли это на самом деле?
После решения ЦБ по ключевой ставке я, как и многие, задумался: что делать с накоплениями? Ставки пока высокие, но все понимают, что рано или поздно они начнут снижаться. И вот тут есть два подхода. Первый — найти максимальную ставку и зафиксировать её на год. Второй — построить так называемую «лестницу вкладов». Я выбрал второй, и сейчас объясню почему.
Через несколько дней , у меня заканчивается срок действия вклада в банке ВТБ и я планирую, разместить свои свободные денежные средства,открыв 18 сентября 2026 года , выгодный для меня вклад,, Ключевой момент,,в банке ГПБ.
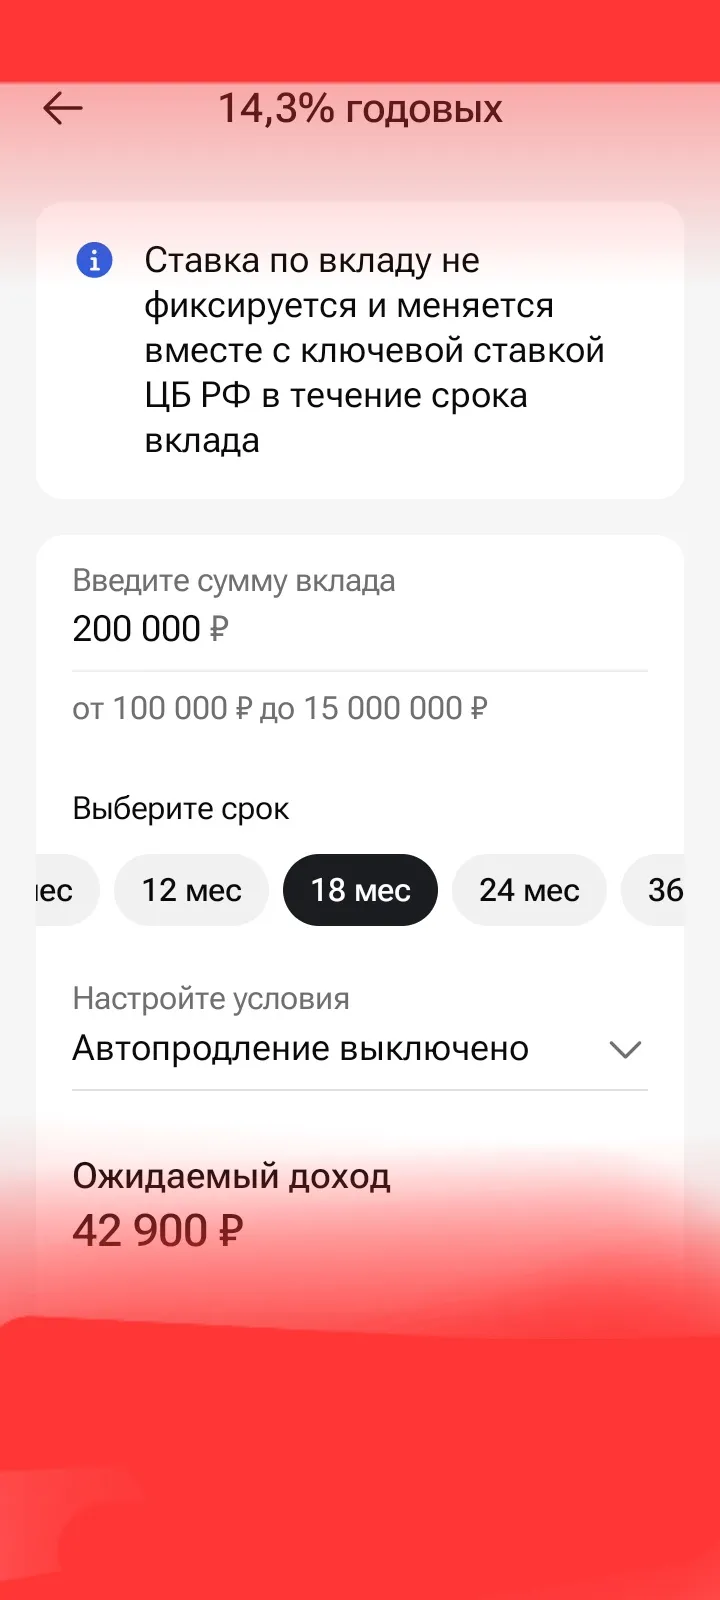
Решил я тут, что деньги должны работать, а не просто лежать на карте. Начал искать, куда вложить. Перебрал кучу вариантов: вклады в разных банках, накопительные счета, облигации. Где-то ставка ниже, где-то срок неудобный, где-то условия мутные. В итоге остановился на вкладе от Банка Жилищного Финансирования, который нашёл через Банки.ру.
Привет!!! Сегодня хочу рассказать про свой подход к сбережениям — про «лестницу вкладов». Да, звучит как что-то из учебника по финансам, но на деле это очень простая и человеческая штука. Расскажу от себя, без сухих терминов — просто как я это делаю и почему мне так спокойнее.
ЗДРАВСТВУТЕ, дорогие коллеги!!!

Ставки, по правде, пока держаться на достойном уровне. Будем надеяться, что и дальше так будет. Хороший пост получился, Надежда, впрочем как и всегда! 🧡🤗