


Я не сразу понял, почему после возврата покупки деньги не появились на карте
Недавно столкнулся с довольно обычной ситуацией: вернул покупку, продавец оформил возврат, а денег на карте в тот же момент не увидел.
Первая мысль была, что что-то пошло не так. Проверил приложение банка, историю операций — платеж за покупку был, а обратного зачисления пока не было. Уже начал искать чек и думать, куда обращаться. Потом разобрался и понял, что слишком привык к мгновенным операциям. Когда покупаешь что-то по карте, деньги списываются практически сразу, поэтому кажется логичным, что и возврат должен произойти так же быстро. Но возврат — это отдельная операция, и между оформлением продавцом и фактическим зачислением денег может пройти какое-то время.
После этого случая я стал сохранять чеки хотя бы до момента, когда точно вижу деньги обратно на счете. Раньше мог удалить письмо или выбросить бумажный чек сразу после оформления возврата. Еще теперь смотрю, какой именно статус у операции в банковском приложении. Иногда деньги уже вернулись, но отображение операций и доступного остатка меняется не совсем так, как ожидаешь. Особенно неприятно это бывает с крупной покупкой. Если речь идет о 2–3 тысячах рублей, можно спокойно подождать. А если вернул товар на 50 тысяч, отсутствие этой суммы на счете уже становится заметным.
У меня как раз была ситуация примерно с такой суммой. Покупку отменил, возврат оформили, но некоторое время я продолжал проверять приложение и думать, почему денег нет. Теперь в подобных случаях я сначала уточняю у продавца, действительно ли возврат проведен, сохраняю подтверждение и только потом жду зачисления. Если срок затягивается, уже есть документы, с которыми можно разбираться дальше. Еще одна привычка — не считать возвращаемые деньги уже доступными, пока они фактически не появились на счете. Раньше я мог увидеть сообщение «возврат оформлен» и сразу мысленно прибавить эту сумму к своему бюджету.
Это оказалось не очень хорошей идеей. С картами вообще есть интересный эффект: многие операции проходят настолько быстро, что мы начинаем воспринимать любую транзакцию как мгновенную. Покупка, перевод, оплата — несколько секунд. Поэтому задержка с возвратом кажется чем-то ненормальным. На самом деле здесь лучше просто разделять два события: продавец оформил возврат и банк зачислил деньги. Это не обязательно происходит одновременно.
Сейчас я поэтому не нервничаю, если после отмены покупки деньги не появились сразу. Проверяю подтверждение, смотрю историю операции и жду. А если сумма крупная — обязательно сохраняю документы до окончательного зачисления. В итоге проблема оказалась не в карте, а в моем ожидании мгновенного возврата. После этого случая стал немного внимательнее относиться к таким операциям, особенно когда речь идет о серьезной сумме.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Многие активные пользователи кредитных карт замечали странную закономерность. Стоит несколько месяцев регулярно пользоваться картой и вовремя возвращать деньги в грейс-период, как от банка приходит радостное СМС: «Мы ценим вас и увеличили ваш лимит со 100 000 до 300 000 рублей!». На первый взгляд, это кажется признанием финансовой благонадежности и удобным бонусом на случай непредвиденных трат. Однако банки делают это не из альтруизма. Заочное увеличение лимита - это тонкий расчет, который...
Краткий обзор, как копим в конце 2026 года.
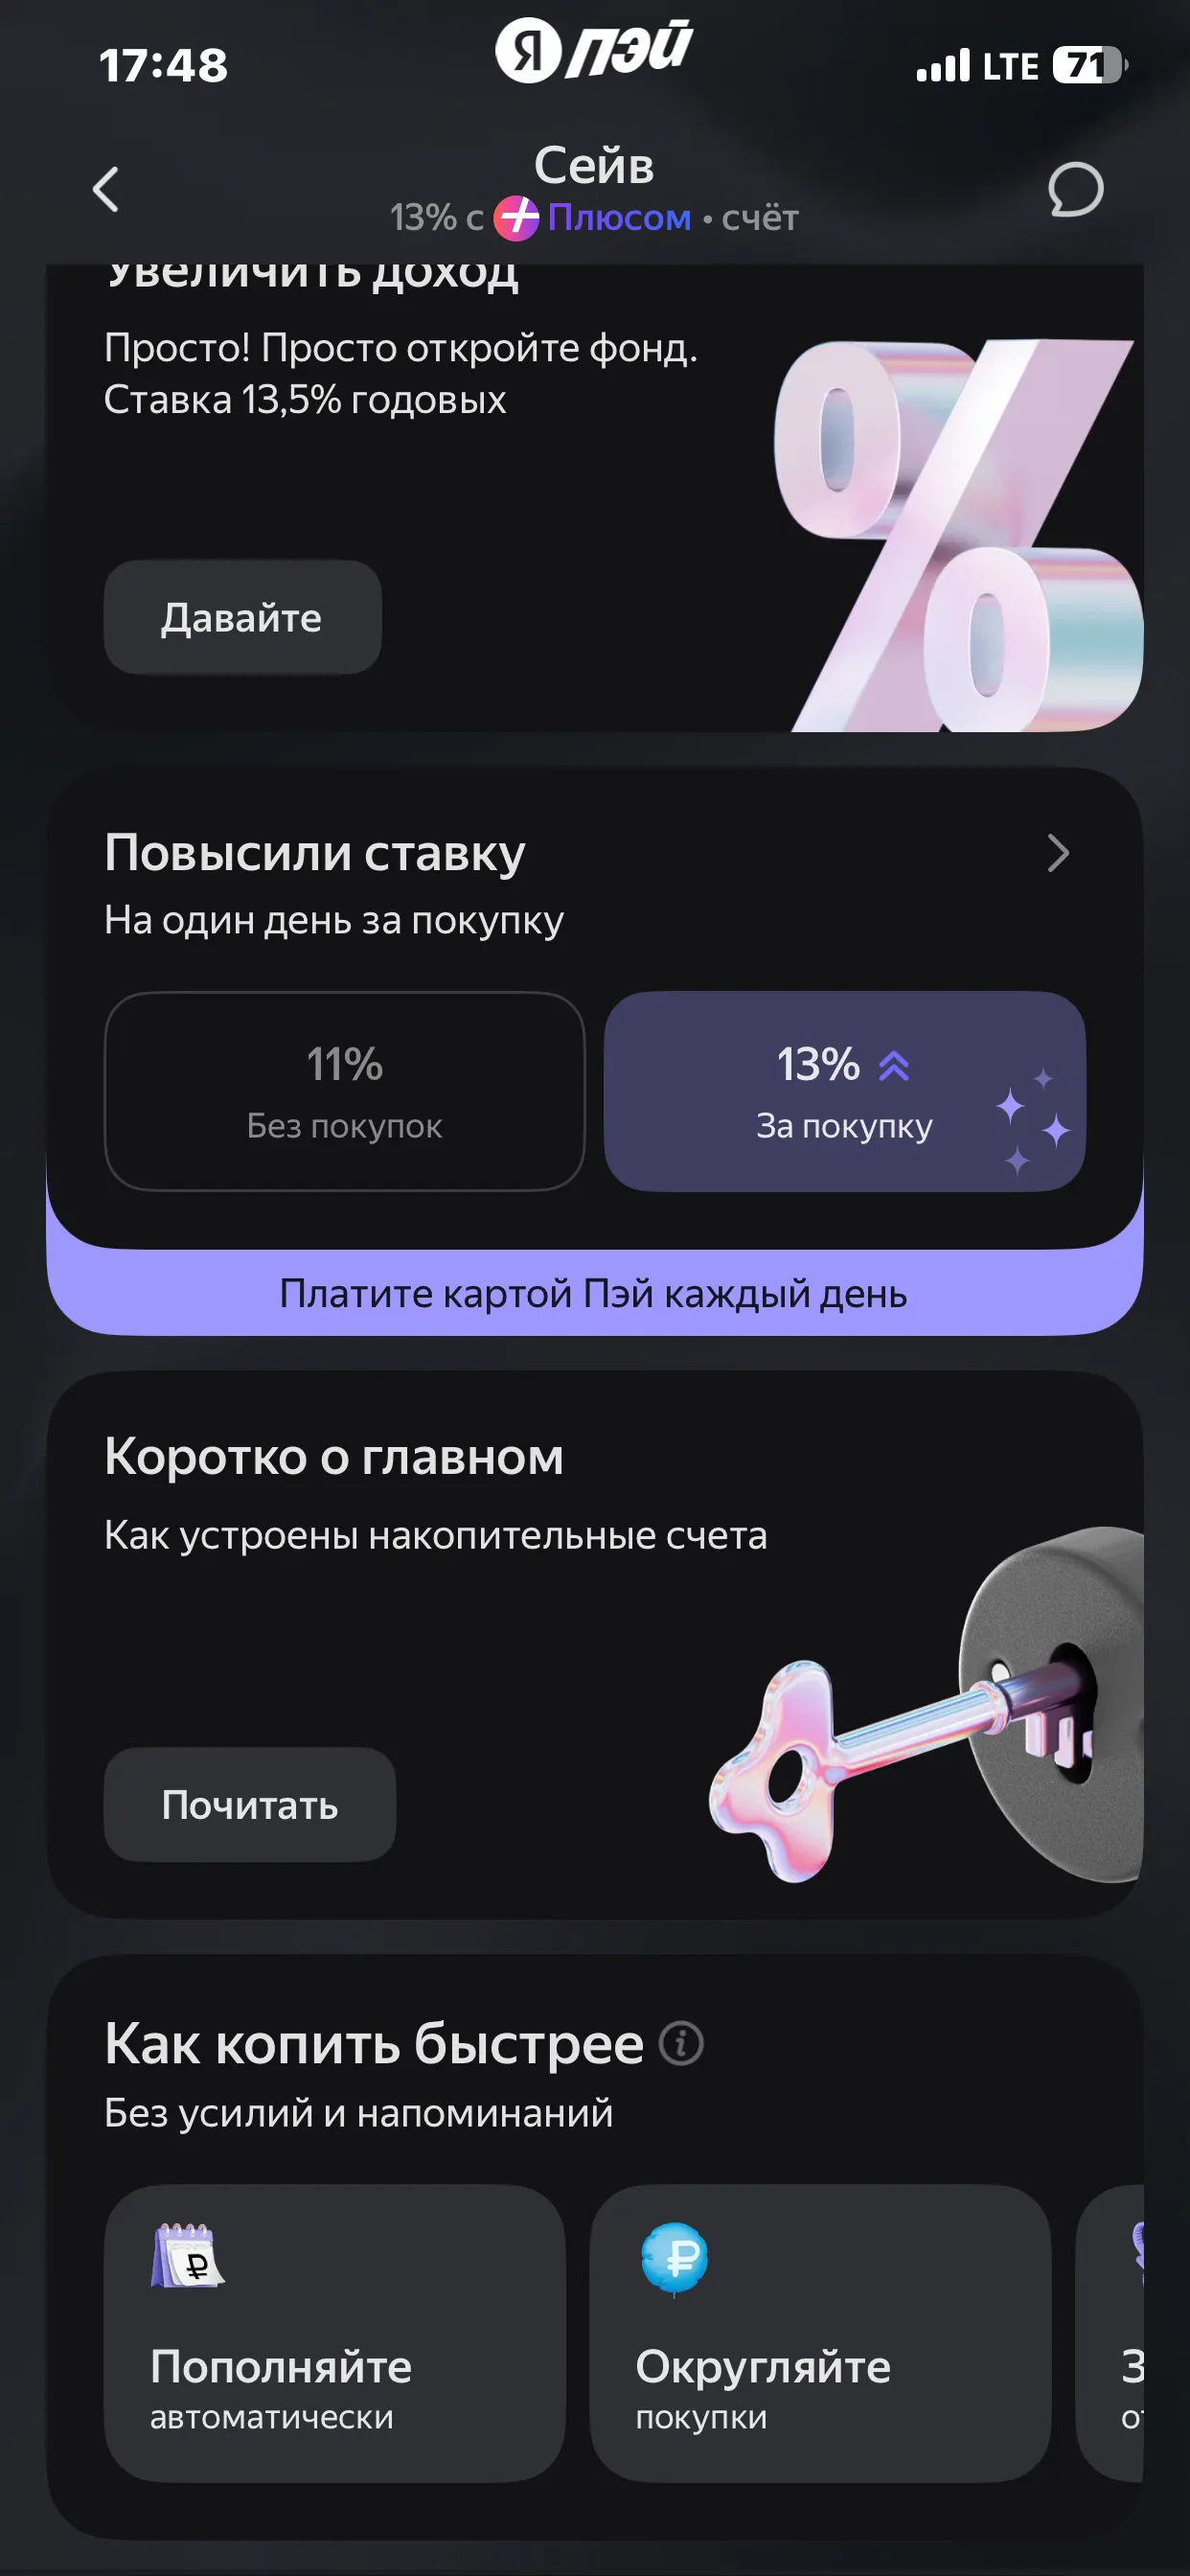
Решение Банка России по ключевой ставке действительно влияет на рынок вкладов, но не диктует жёсткое правило «только так и никак иначе».
Недавно позвонила менеджер Совкомбанка и предложила сезонный вклад «Щедрая осень» на 3 месяца с заманчивой ставкой 14,5% годовых.



Я вот в ловушку по МТС Деньги попалась. Так как постепенно начинаю узнавать "подводные камни" при открытии карт, то я даже не подозревала, что при открытии приветственного накопительного счёта на 2 месяца под 15,5%, расчетным периодом является не дата открытия НС, а 1е число месяца. Из-за этого потеряла пол месяца, т.е. недополученная выгода получилась существенная. Написала об этом...
Хочу поделится своим впечатлением по вкладу ,, Вместе ,, в банке ,, ВТБ , который , я планирую открыть , сразу , после окончания срока предыдущего моего , аналогичного вклада там. Ранее, я, уже , описывала преимущество этого замечательного , по- моему мнению банковского продукта , вклада ,, Вместе,, на сроке 92дня, в банке ВТБ,некого золотника ,который мал , но...
«Лестница вкладов» — это стратегия, при которой вы не кладете все деньги в один вклад, а делите сумму на несколько частей и открываете вклады с разными сроками.
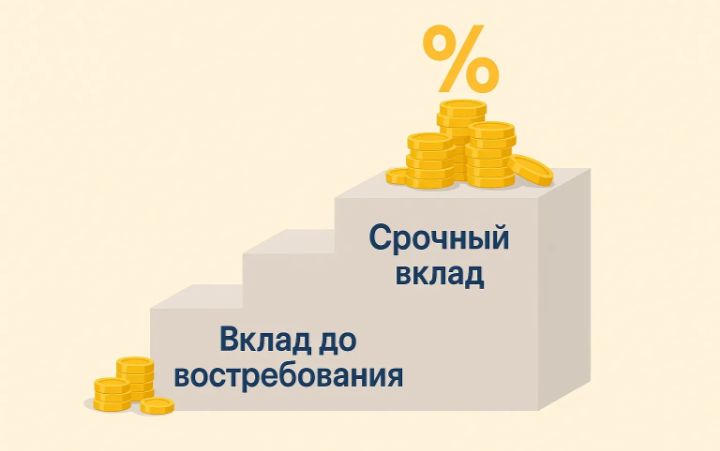
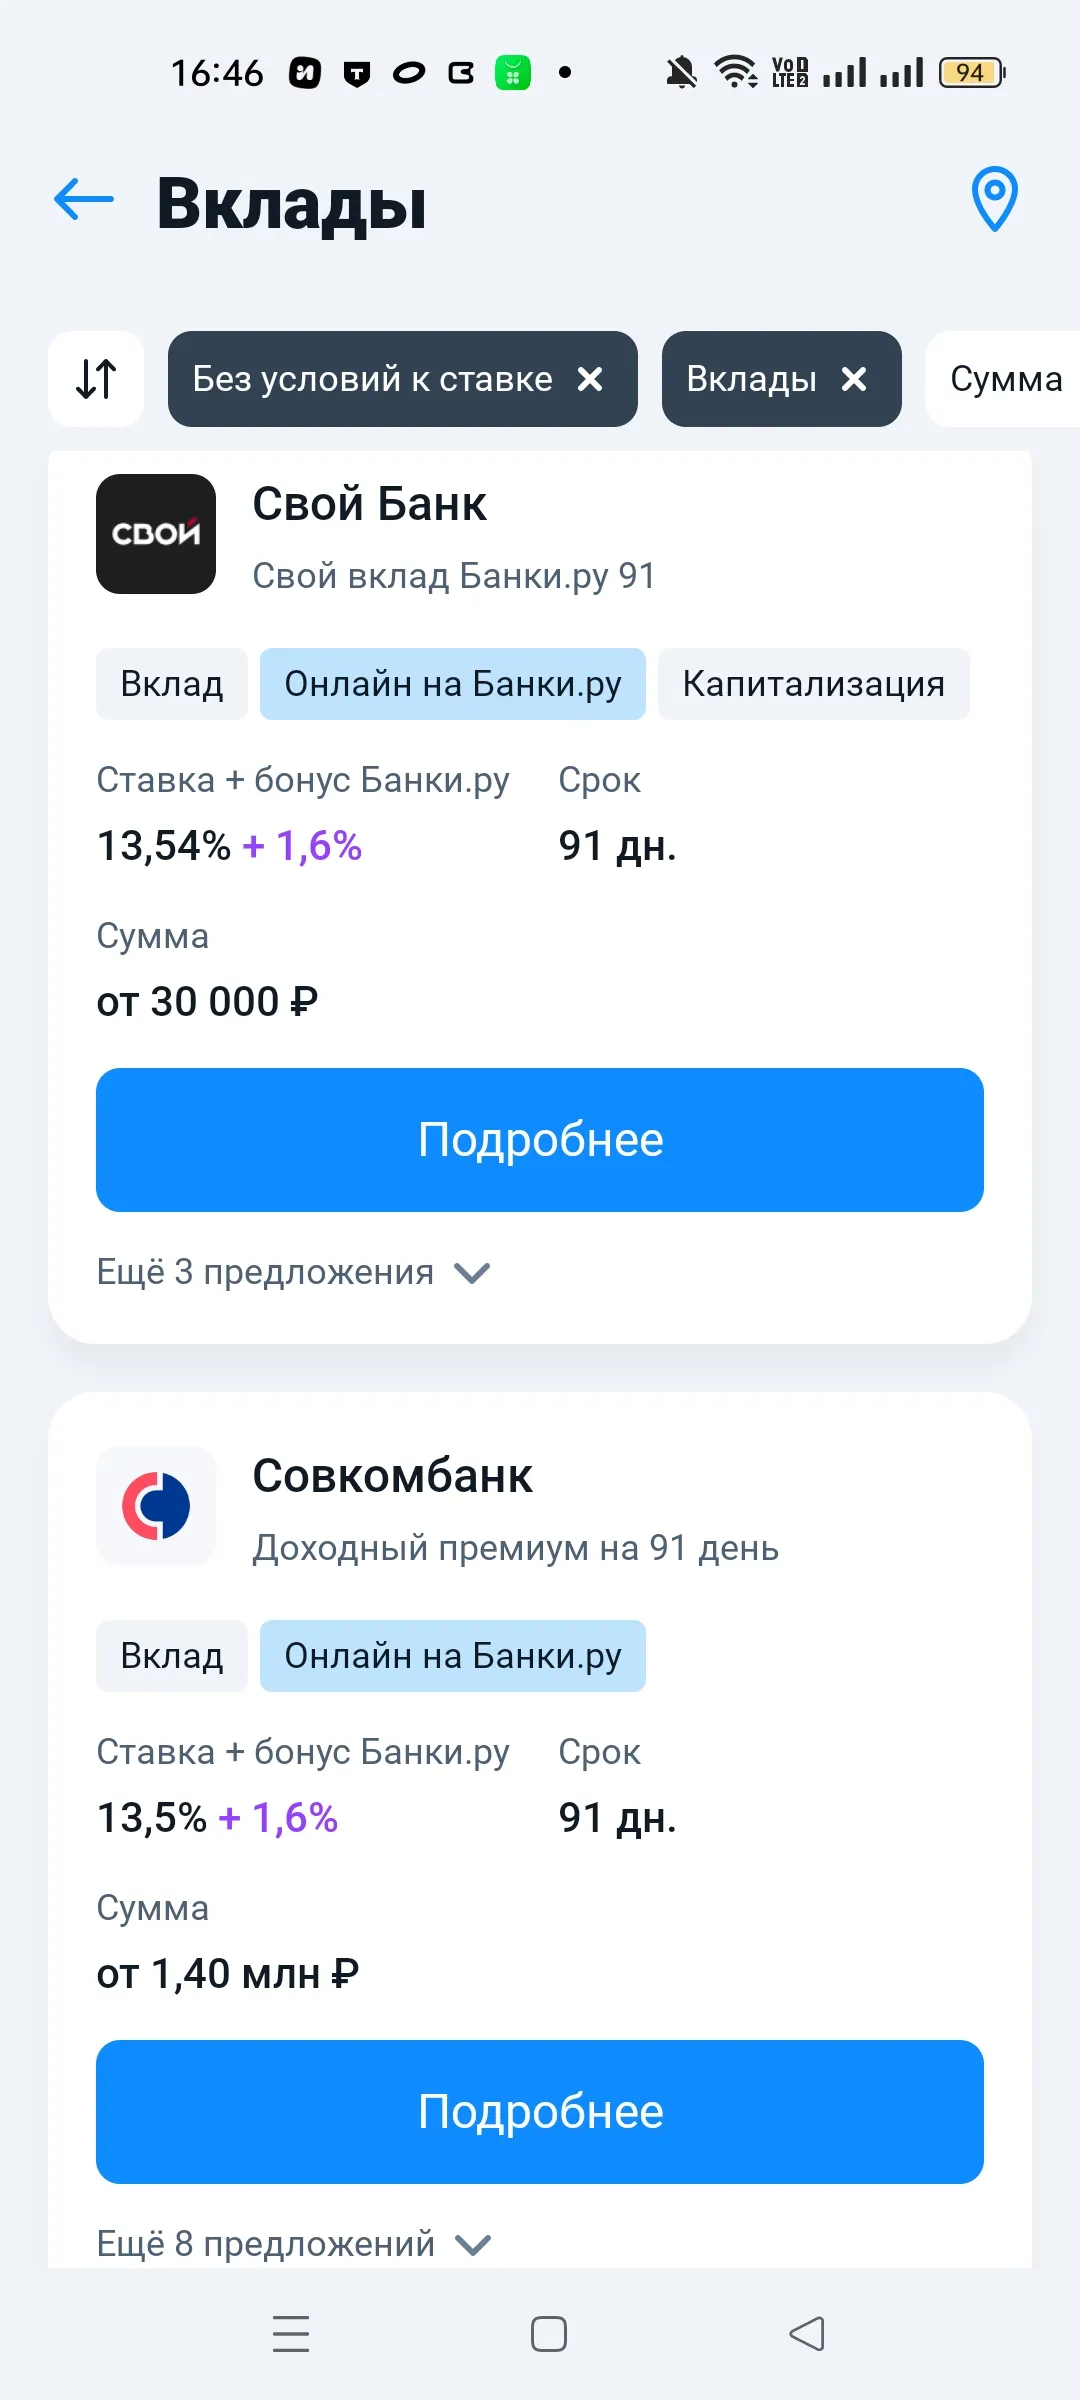
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸
Заголовок: Почему «бюджет» не работает, и что делать вместо него

Я всегда откладывала «на тот чёрный день»: деньги. Они лежали дома в конверте или на обычной карте. Год назад я поняла, что инфляция потихоньку съедает эти сбережения — и стала разбираться, как хранить деньги выгоднее. Рассматривала я, вклад или накопительный счет в банке. Между ними есть существенная разница.
Классный пост🥰
А самое лучшее, забыть деньги в куртке, найти спустя год и вот они «накопления»😅
Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых, прервав цикл снижения. В этих условиях валютные вклады выглядят как способ защитить сбережения. Но так ли это на самом деле?