
Добрый день.
Имеем с женой ипотечный кредит в банке ВТБ.
Ежемесячный платеж должен происходить 2 числа каждого месяца.
Сумма ежемесячного платежа 35 807,39 руб.
01.11.2018 было заполнено заявление на частично досрочное погашение с сокращением СРОКА ПЛАТЕЖА! на сумму 40 202,07 руб.
Мы с женой 2 раза перепроверили правильность внесенных данных и то что досрочное погашение пойдет на УМЕНЬШЕНИЕ СРОКА платежа (что по нашим расчетам привело бы к сокращению срока на 2 месяца)

Таким образом, последний платеж до совершения досрочного погашения должен был состояться в ноябре 2047 года, и составлять сумму 2 233,59 руб.
После списания 2.11.2018 оказалось что досрочное погашение прошло по сокращению СУММЫ ПЛАТЕЖА а не срока. После этого, ежемесячный платеж составил 35 752,36 руб., а последний платеж в ноябре 2047 года стал равен 34 056, 83 и увеличился по сравнению с тем, что был до погашения на 31 823,24 руб.

Таким образом, ежемесячный платеж уменьшился на 35 807,39 - 35 752,36 = 55,03 руб.
И экономия составила бы 347 месяцев (количество месяцев до полного погашения) * 55,03 = 19 095,41 руб, но, т.к. последний платеж увеличился на 31 823,24 руб., то получается, что общая сумма долга не то что не уменьшилась, она увеличилась на 31 823,24 - 19 095,41 = 12 727,83 руб.
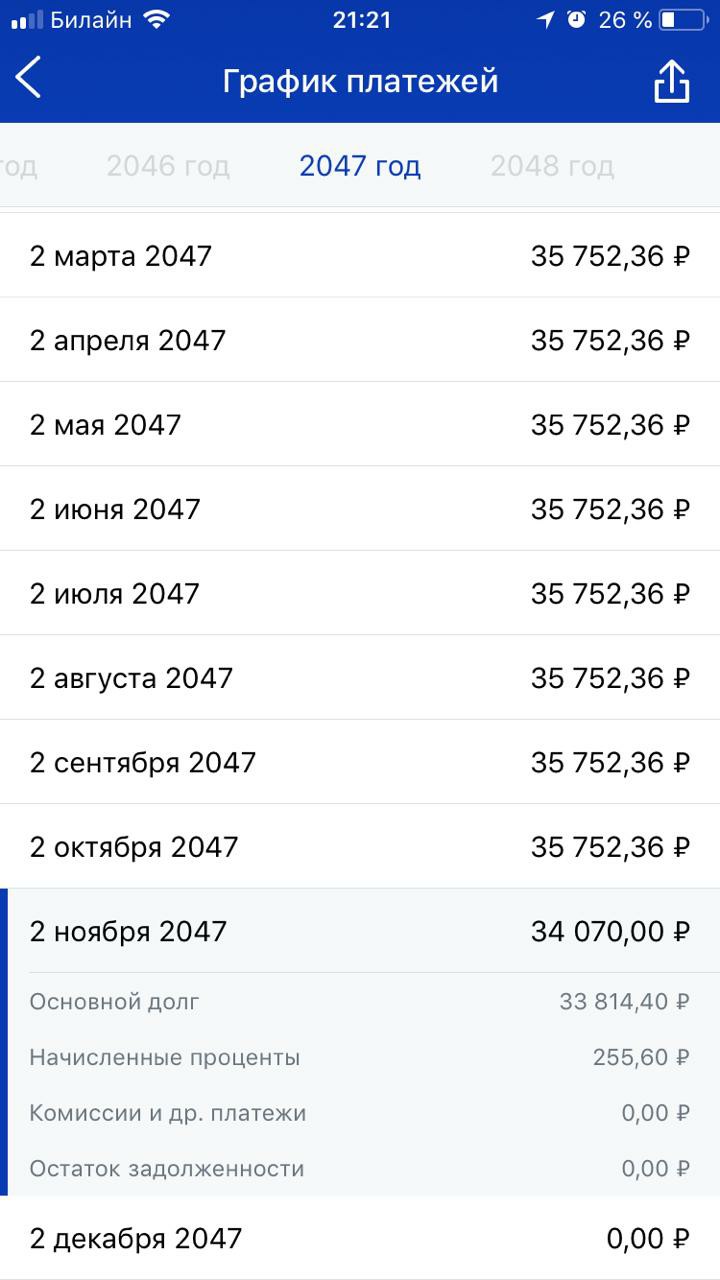
Таким образом получилось что, заплатив больше, мы стали должны больше банку на 12 727,83 руб.
Мы с женой дважды проверили правильность занесения досрочного погашения на уменьшение СРОКА ПЛАТЕЖА, но платеж прошел на уменьшение СУММЫ ПЛАТЕЖА.
Возможно, я не исключаю тот факт, что два человека ДВАЖДЫ могли неверно трактовать детали своего платежа (что маловероятно), но факт того, что заплатив банку БОЛЬШУЮ СУММУ, мы стали должны еще БОЛЬШЕ немного настораживает.
По этому факту мы обратились в ближайшее отделение банка ВТБ, где сотрудники отделения не смогли нам не предоставить внятных разъяснений, перенаправили нас в другое отделение банка, профилирующееся на ипотечных кредитах по адресу Лесной проспект, дом 63. Сотрудники данного отделения тоже ничего внятного нам не сказали и порекомендовали оставить обращение по телефону горячей линии.
Позвонив на горячую линию, мы составили обращение на расследование ситуации с увеличением общей суммы платежа после частично досрочного погашения и проверки факта изменения цели частичного досрочного погашения как погашения на уменьшение СРОКА ПЛАТЕЖА.
После того, как обращение было оставлено, спустя 15 дней поступило сообщение о том, что "Обращение потребовало дополнительного времени для рассмотрения" и в конечном результате, спустя еще 5 дней, жене позвонила девушка-представитель банка ВТБ и сообщила что банк не выявил каких-либо нарушений со своей стороны, чтобы удовлетворить наши требования.
Таким образом, заплатив банку БОЛЬШЕ на 4394,68 руб, мы стали должны банку еще БОЛЬШЕ, на 12 727,83 руб., что не является вполне логичным фактом.
Имеем с женой ипотечный кредит в банке ВТБ.
Ежемесячный платеж должен происходить 2 числа каждого месяца.
Сумма ежемесячного платежа 35 807,39 руб.
01.11.2018 было заполнено заявление на частично досрочное погашение с сокращением СРОКА ПЛАТЕЖА! на сумму 40 202,07 руб.
Мы с женой 2 раза перепроверили правильность внесенных данных и то что досрочное погашение пойдет на УМЕНЬШЕНИЕ СРОКА платежа (что по нашим расчетам привело бы к сокращению срока на 2 месяца)
Таким образом, последний платеж до совершения досрочного погашения должен был состояться в ноябре 2047 года, и составлять сумму 2 233,59 руб.
После списания 2.11.2018 оказалось что досрочное погашение прошло по сокращению СУММЫ ПЛАТЕЖА а не срока. После этого, ежемесячный платеж составил 35 752,36 руб., а последний платеж в ноябре 2047 года стал равен 34 056, 83 и увеличился по сравнению с тем, что был до погашения на 31 823,24 руб.
Таким образом, ежемесячный платеж уменьшился на 35 807,39 - 35 752,36 = 55,03 руб.
И экономия составила бы 347 месяцев (количество месяцев до полного погашения) * 55,03 = 19 095,41 руб, но, т.к. последний платеж увеличился на 31 823,24 руб., то получается, что общая сумма долга не то что не уменьшилась, она увеличилась на 31 823,24 - 19 095,41 = 12 727,83 руб.
Таким образом получилось что, заплатив больше, мы стали должны больше банку на 12 727,83 руб.
Мы с женой дважды проверили правильность занесения досрочного погашения на уменьшение СРОКА ПЛАТЕЖА, но платеж прошел на уменьшение СУММЫ ПЛАТЕЖА.
Возможно, я не исключаю тот факт, что два человека ДВАЖДЫ могли неверно трактовать детали своего платежа (что маловероятно), но факт того, что заплатив банку БОЛЬШУЮ СУММУ, мы стали должны еще БОЛЬШЕ немного настораживает.
По этому факту мы обратились в ближайшее отделение банка ВТБ, где сотрудники отделения не смогли нам не предоставить внятных разъяснений, перенаправили нас в другое отделение банка, профилирующееся на ипотечных кредитах по адресу Лесной проспект, дом 63. Сотрудники данного отделения тоже ничего внятного нам не сказали и порекомендовали оставить обращение по телефону горячей линии.
Позвонив на горячую линию, мы составили обращение на расследование ситуации с увеличением общей суммы платежа после частично досрочного погашения и проверки факта изменения цели частичного досрочного погашения как погашения на уменьшение СРОКА ПЛАТЕЖА.
После того, как обращение было оставлено, спустя 15 дней поступило сообщение о том, что "Обращение потребовало дополнительного времени для рассмотрения" и в конечном результате, спустя еще 5 дней, жене позвонила девушка-представитель банка ВТБ и сообщила что банк не выявил каких-либо нарушений со своей стороны, чтобы удовлетворить наши требования.
Таким образом, заплатив банку БОЛЬШЕ на 4394,68 руб, мы стали должны банку еще БОЛЬШЕ, на 12 727,83 руб., что не является вполне логичным фактом.
