


Анализ вкладов, из которых я выбираю при действующей ключевой ставке ЦБ
Я являюсь клиентом разных банков, и регулярно открываю вклады и накопительные счета (далее НС) в банках. Для себя я чаще всего выбираю для размещения своих денежных средств 5 банков: Альфа банк, ВТБ, Совкомбанк, Т банк, Сбер. Именно в них я изучила действующие % ставки по вкладам и НС. Информацию брала из банковских приложений. Сразу скажу, что не рассматриваю для себя ни инвестиционные продукты, ни долгосрочные сбережения, ни другие комбо-продукты банков. Я рассматриваю исключительно в чистом виде вклады и накопительные счета. Я считаю, что именно они наиболее надежные и стабильные и менее рискованные.
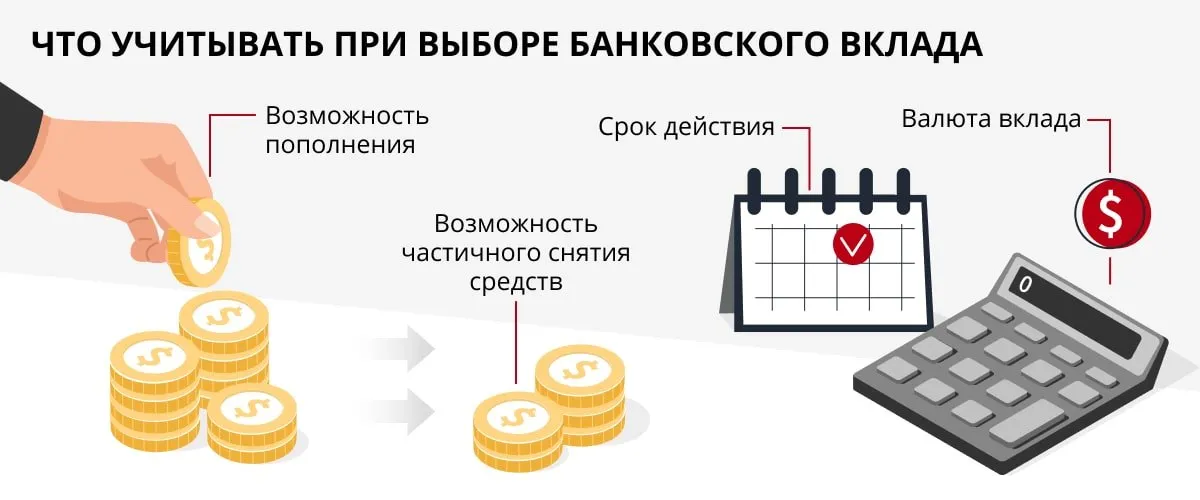
Изучив все предлагаемые продукты, готова Вам представить аналитику действующих вкладов и НС на примере 5 банков. Что же можно выбрать:
1. В Т банке:
1) Накопительный счет с ежедневным начислением процентов под 6 %.
2) Вклад. Минимальная сумма – 50 тысяч рублей; Без снятия и пополнений; Срок начисления процентов: каждый месяц. Процентная ставка зависит от сроков размещения денежных средств:
На 3 мес.- 12 % / доходность 12,12%; на 6 мес. -11,5% /доходность 11,77 %; на 9 мес. -11,2 % / доходность 11,62 %; на год – 11 % /доходность 11,57 %
2. В ВТБ банке:
1)ВТБ-Влад-Ключевой»
Процентная ставка вклада зависит от ключевой ставки ЦБ. Максимальная ставка – до 15,21 %. Состоит из ключевой ставки и дисконта – 1,7 % (понижающего коэффициента), который вычитается из ключевой ставки. Например, сейчас ключевая ставка ЦБ 14 % -1,7 %= 12,3 %
Минимальная сумма – 500 тысяч рублей;
Пополнение/снятие: Вклад настраиваемый при открытии. Может быть как с пополнением, так и без.
Срок начисления процентов: настраиваемый при открытии. Можно выбрать начисление процентов ежемесячно или в конце срока, т.е. может быть как с капитализацией, так и без.
Процентная ставка зависит от сроков размещения денежных средств:
Процентные ставки я выбирала с опциями «без пополнения и снятия» с условием «ежемесячной капитализации т.е. начислении % на вклад»
На 6 месяцев - 12,62%; На год – 13,03 %; на 1,5 года -13,43 %; на 2 года -13,86 %; на 3 года -14,78 %
Минус данного вклада, что процентная ставка плавающая и нестабильная и зависит от ключевой ставки. Я такие вклады не выбраю.
3) «ВТБ-Вклад»
На новые деньги максимальная процентная ставка - до 13,5 % на новые деньги (т.е. которые не были на счетах и вкладах в ВТБ за последние 3 месяца). У меня не новые деньги, поэтому для меня расчет в ВТБ по сумм для "новых денег" всегда странный и невыгодный, поэтому, я предпочитаю максимально прозрачные и понятные для меня условия.
Условия по вкладу (на «старые» деньги): Минимальная сумма – 10 тысяч рублей;
Пополнение/снятие: Вклад настраиваемый при открытии. Может быть как с пополнением, так и без.
Срок начисления процентов: настраиваемый при открытии. Можно выбрать начисление процентов ежемесячно или в конце срока, т.е. может быть как с капитализацией, так и без.
Процентная ставка зависит от сроков размещения денежных средств:
Процентные ставки я выбирала с опциями «без пополнения и снятия» с условием «начисления % в конце срока» (так проценты в ВТБ выше).
На 2 месяца- 11,5 % ; на 3,4,6 мес. и на 1 год - 12,5%; на 1,5 года -12 %; на 2 года – 10,7 %
Если выбирать из двух вкладов, я бы выбрала вклад на новые деньги на 3-6 месяцев под 13,5%.
3. В Совкомбанке:
1) Накопительный счет – 15,5% (для новых клиентов или у кого не было открыто НС в данном банке) - на первые 3 месяца. С 4-го месяца- 11 %. Если повторно открываете НС- 10 % и с подпиской «Халва Десятка» или «Оптима» - 11 %
2) Вклад «Щедрая осень» (на сумму от 50 тысяч рублей).
Процентная ставка зависит от сроков размещения денежных средств:
На 90 дней - 13,5 %; 181 день- - 13 %; На 365 -12,5 %, на 730 дней -12 %
Проценты начисляются – в конце срока.
3) Вклад «Регулярные проценты» (на сумму от 50 тысяч рублей)
Процентная ставка: на 90 дней - 12,5 %; 181 день- - 12,4 %; На 365 -11,6 %, на 730 дней -10 %
Проценты начисляются – ежемесячно.
4. В Сбере:
1) Накопительный счет до 12,5 %. Проценты начисляются на ежедневный остаток, пополнение снятие в любое время.
Из чего состоит максимальная % ставка: базовые – 6,5 % + надбавки: (+ 1 % - при тратах от 30 тысяч рублей/ +3,5 при тратах от 50 тысяч ; +1 %- с подпиской «СберПрайм» ; + 1,5 %- при покупка у партнеров – от 5 тысяч рублей )
2) Вклад «Пенсионный Максимум» (на сумму от 30 тысяч рублей).Без пополнения и снятия. Проценты: в конце срока. Процентная ставка зависит от сроков размещения денежных средств:
на 1-2 мес. - 11,6 %; на 3-5 мес. – 12,65 %; на 6 мес.- 11,75 %; на 7 мес.- 11,45 %; на 8-9 мес.- 11,15 %; на 10 мес.- 10,15 % 1 год -9,15 %.
3) Вклад «Лучший момент» (на сумму от 100 тысяч рублей). Без пополнения и снятия. Проценты: в конце срока. На новые деньги.
Процентная ставка на 6 и 9 месяцев- 13,7%. Других сроков нет.
4) Вклад «Выгодный старт» (на сумму от 10 тысяч рублей). Без пополнения и снятия. Проценты: в конце срока. Процентные ставки: на 1-2 мес. - 10,5 %; на 3-5 месяцев – 11,5 %; на 6 мес.- 10,6 %; на 7 мес.- 10,3 %; на 8-9 мес.- 10 %.
5) «Сбер Вклад». (на сумму от 100 тысяч рублей). Без пополнения и снятия. Проценты: в конце срока. На 1-2 мес. - 11,3 %;на 3-5 мес. – 12,3 %; на 6 мес.- 11,4 %; на 7 месяцев- 11,1 %; на 8-9 мес.- 10,8 %.
5. В Альфа Банке:
1) НС «Хит»- с процентной ставкой до 12 % (% начисляются на минимальный остаток). Это НС выгоден тем, кто не снимает деньги целый месяц и много тратит по картам. Как формируется % ставка.
12 %- при тратах по картам от 100 тысяч рублей.
11,5 % – при тратах от 20 тысяч рублей и 7 %- при тратах до 20 тысяч рублей.
2) НС «Удобный»- с процентной ставкой до 10,5 % (% начисляются на ежедневный остаток). Это НС выгоден тем, кто постоянно снимает деньги и снова кладет на счет и много тратит по картам. Как формируется % ставка:
10,5 %- при тратах по картам от 20 тысяч рублей; 7 %- при тратах до 20 тысяч рублей.
3) НС «Стань миллионером»- Процентная ставка 10 %. С начислением % на ежедневный остаток. без требований к тратам. О нем я писала отдельный пост.
4) Вклад «Ключевая ставка» (от 3 лет на сумму от 1 млн рублей) и зависит от ключевой ставки ЦБ. Процентная ставка – 15,43 %
5) Вклад «Для новых денег» (на сумму от 10 тысяч рублей). Без пополнения и снятия. Проценты: ежемесячно. Срок – на 4 мес. под 13,71 %
6) Вклад «Гибкий» (на 3 года на сумму от 1 млн рублей) и зависит от ключевой ставки ЦБ. Процентная ставка – 13,66 %. С пополнением и снятием.
7) Вклад «Выгодный» (на сумму от 50 тысяч рублей). С пополнением и снятием.
Процентная ставка – 13,51 %. На срок – 4 мес.
МОЙ ВЫБОР СРЕДИ ВКЛАДОВ И НС:
В настоящее время все мои денежные средства размещены на разных вкладах и накопительных счетах. На сентябрь у меня еще действуют и выбраны:
НС в ВТБ под 13,2 % с ежедневным начислением % (с приветственной ставкой на 2 месяца), в Альфа банке – НС под 14 % (с приветственной ставкой на 2 месяца) с начислением % на минимальный остаток, В Т банке - вклад на 6 месяцев под 13,65 %
В октябре процентные ставки могут поменяться, но если бы они остались на предложенном уровне, то я бы для себя рассмотрела из предложенных выше следующие банковские продукты:
- НС с ежедневным начислением % «Стать миллионером» под 10 %;
- Вклад «Лучший» на 6 мес. от Сбера под 13,7 %;
- Вклад «Выгодный» от Альфа банка на 4 мес. под % ставку- 13,51 %.
Вклады, которые привязаны к ключевой ставке ЦБ я никогда не выбираю, т.к. процентная ставка может поменяться в любой момент, а это значит, что риск потерять проценты велик, а мне это не нужно. Долгосрочные вклады на 1 год и больше я тоже не открываю, т.к. это слишком рискованно для меня в условиях нестабильной финансовой и политической ситуации.
Советы, чтобы не потерять % по НС и вкладам: Не закрывать досрочно вклады, не снимать деньги с НС с начислением % на минимальный остаток раньше 30/31 числа, отключать автопродление вкладов, сразу закрывать НС, которыми не пользуетесь (так снова можно открыть НС как "новый" клиент).
А какие вклады и накопительные счета выбрали ли бы из предложенных банками «линеек»?

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Недавно столкнулся с довольно обычной ситуацией: вернул покупку, продавец оформил возврат, а денег на карте в тот же момент не увидел.
Многие активные пользователи кредитных карт замечали странную закономерность. Стоит несколько месяцев регулярно пользоваться картой и вовремя возвращать деньги в грейс-период, как от банка приходит радостное СМС: «Мы ценим вас и увеличили ваш лимит со 100 000 до 300 000 рублей!». На первый взгляд, это кажется признанием финансовой благонадежности и удобным бонусом на случай непредвиденных трат. Однако банки делают это не из альтруизма. Заочное увеличение лимита - это тонкий расчет, который...
Краткий обзор, как копим в конце 2026 года.
Решение Банка России по ключевой ставке действительно влияет на рынок вкладов, но не диктует жёсткое правило «только так и никак иначе».
Недавно позвонила менеджер Совкомбанка и предложила сезонный вклад «Щедрая осень» на 3 месяца с заманчивой ставкой 14,5% годовых.



Я вот в ловушку по МТС Деньги попалась. Так как постепенно начинаю узнавать "подводные камни" при открытии карт, то я даже не подозревала, что при открытии приветственного накопительного счёта на 2 месяца под 15,5%, расчетным периодом является не дата открытия НС, а 1е число месяца. Из-за этого потеряла пол месяца, т.е. недополученная выгода получилась существенная. Написала об этом...
Хочу поделится своим впечатлением по вкладу ,, Вместе ,, в банке ,, ВТБ , который , я планирую открыть , сразу , после окончания срока предыдущего моего , аналогичного вклада там. Ранее, я, уже , описывала преимущество этого замечательного , по- моему мнению банковского продукта , вклада ,, Вместе,, на сроке 92дня, в банке ВТБ,некого золотника ,который мал , но...
«Лестница вкладов» — это стратегия, при которой вы не кладете все деньги в один вклад, а делите сумму на несколько частей и открываете вклады с разными сроками.
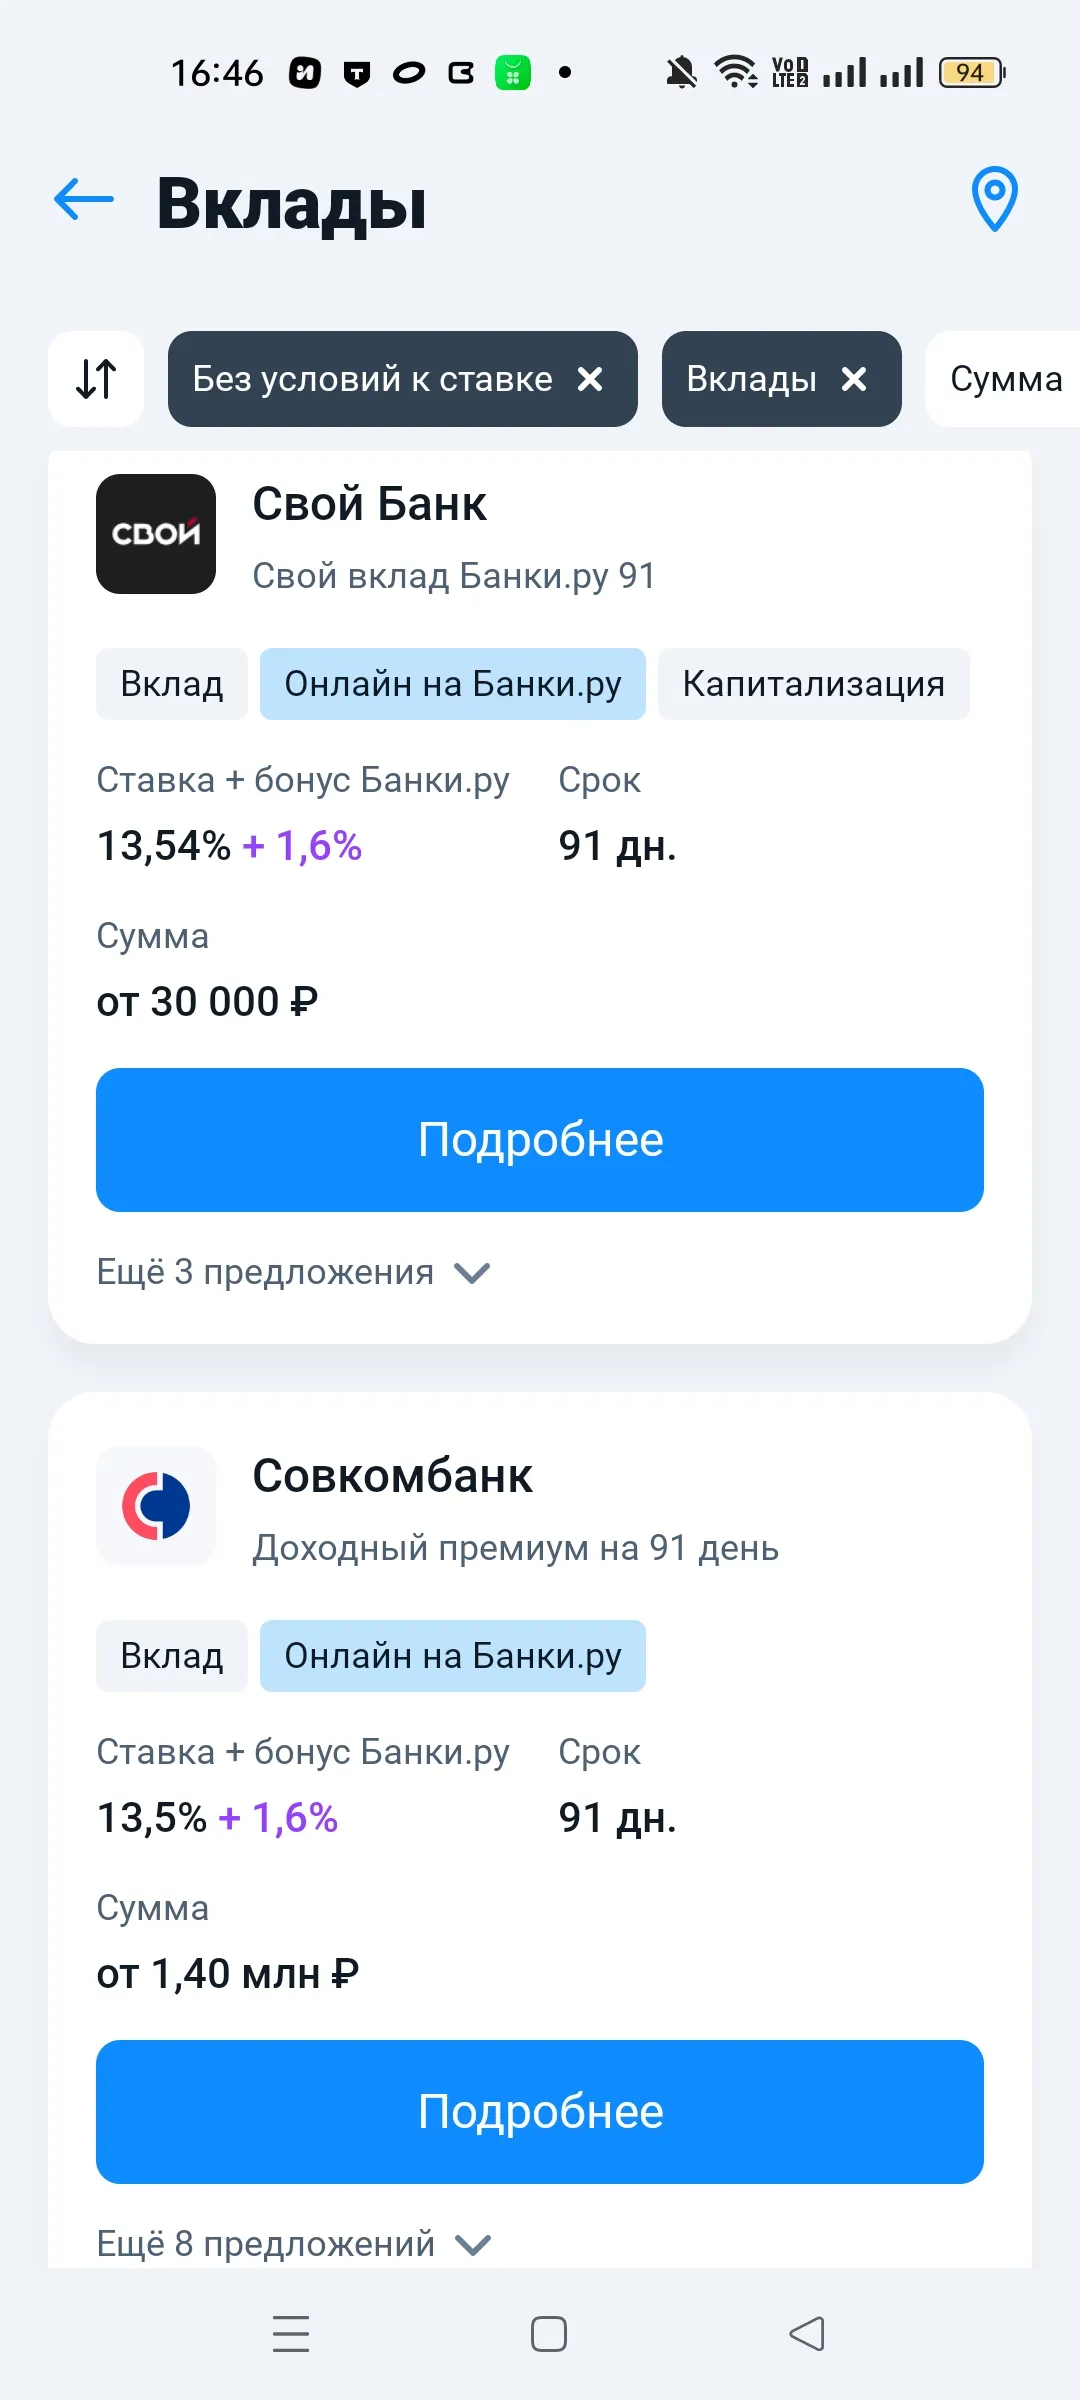
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸
Заголовок: Почему «бюджет» не работает, и что делать вместо него

Я всегда откладывала «на тот чёрный день»: деньги. Они лежали дома в конверте или на обычной карте. Год назад я поняла, что инфляция потихоньку съедает эти сбережения — и стала разбираться, как хранить деньги выгоднее. Рассматривала я, вклад или накопительный счет в банке. Между ними есть существенная разница.
Классный пост🥰
А самое лучшее, забыть деньги в куртке, найти спустя год и вот они «накопления»😅